Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
A palavra “dividendos”, quando mencionada na grande mídia, sempre provocou uma reação positiva nos espectadores. Especialmente para os investidores e empresários, ela soa quase como música aos seus ouvidos, pois está diretamente associada a um resultado empresarial positivo. Entretanto, nos últimos tempos, a menção da palavra “dividendos” nos noticiários tem causado um verdadeiro desconforto para os interessados no assunto, em especial os estudiosos do direito tributário.
Isso ocorre porque o Governo Federal, em 25 de junho de 2021, entregou à Câmara dos Deputados o projeto de lei n° 2.337/2021, popularmente chamado de “segunda etapa” da sua proposta de reforma tributária. Dentre as inúmeras alterações pretendidas, a que mais chamou a atenção e que possui, possivelmente, o maior impacto na atividade econômica brasileira é a intenção estatal de tributar a distribuição de dividendos.
Mesmo que o debate sobre a reforma tributária esteja longe de ser um assunto novo, toda vez que ele é trazido aos grandes holofotes midiáticos causa desconforto e incerteza nos contribuintes. Não que eles não a queiram, pelo contrário, grande parte da sociedade clama pela simplificação do complexo sistema tributário brasileiro. Entretanto, temem também que esse interesse seja utilizado pelos entes tributantes como oportunidade para o aumento indireto de carga tributária.
Quanto à temática específica dos dividendos, vale ressaltar que a tributação desses tem sido um dos objetivos mais almejados pelos representantes fazendários. O Fisco entende que essa exigência fiscal é uma tendência natural de justiça tributária que pode ser contatada em grande parte dos países desenvolvidos ao redor do mundo.
Para contrabalancear o pedido, o governo federal argumenta que a tributação dos dividendos será equilibrada com a redução de diversos outros tributos que incidem ao longo da cadeia de atuação empresarial.
Em face dessa específica temática, o primeiro ponto que devemos nos debruçar rapidamente é o real conceito de dividendos, para assim passarmos a ver seu enquadramento tributário.
1. O QUE SÃO DIVIDENDOS?
Adotando um conceito didático e acessível, pode-se conceituar dividendos como o resultado líquido alcançado pela empresa e distribuído aos seus acionistas. Por sua vez, esse resultado líquido é alcançado após terem sido subtraídos do resultado bruto todos os custos e despesas, sejam eles vinculados às questões operacionais, contratuais, comerciais ou legais.
A figura dos dividendos se assemelha muito ao conceito leigo de “lucro”, não tendo maiores prejuízos a utilização desse termo como sinônimo para o caso. Nesse sentido, a terminologia “dividendo” passa a ideia de que os “lucros” auferidos pela empresa foram destinados à distribuição entre os sócios acionistas.
Assim, os dividendos são alcançados quando, ao final de um exercício econômico, a empresa tenha conseguido desempenhar de forma suficiente para — após o pagamento de todas as suas obrigações legais e contratuais — acumular um resultado positivo, ou seja, lucro. A discussão analisada neste texto é se, ao receber os dividendos em virtude da distribuição de lucros da empresa, o sócio beneficiário precisa oferecer esses valores à tributação do IRPF.
Leia: Principais fraudes do Imposto de Renda Pessoa Física (IRPF)
2. COMO OS DIVIDENDOS SÃO ATUALMENTE TRIBUTADOS PELO IMPOSTO DE RENDA?
Destaca-se que a intenção de tributar a distribuição de lucros não é fato inédito no Brasil. Até 1995, os dividendos integravam a base de cálculo do IRPF. Porém, a fim de beneficiar o setor empresarial, governos anteriores decidiram pela exclusão dos valores relativos à distribuição de lucros das empresas aos sócios da base de cálculo do tributo federal mencionado.
Atualmente, tendo em vista a data de publicação deste texto, a regra geral de tratamento tributário dos dividendos ainda é regulada pelas disposições da Lei n° 9.249/95, conforme afirma o caput do Art. 10:
“Art. 10. Os lucros ou dividendos calculados com base nos resultados apurados a partir do mês de janeiro de 1996, pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido ou arbitrado, não ficarão sujeitos à incidência do imposto de renda na fonte, nem integrarão a base de cálculo do imposto de renda do beneficiário, pessoa física ou jurídica, domiciliado no País ou no exterior.”
Dessa forma, enquanto não aprovada a segunda etapa da reforma tributária proposta pelo governo federal, em regra geral, a distribuição de lucros das empresas não representa fato gerador do IRPF.
3. COMO FICARIA A TRIBUTAÇÃO DOS DIVIDENDOS CASO A ATUAL PROPOSTA DO GOVERNO SEJA APROVADA?
O PL n° 2.337/2021 apresentado pela equipe econômica do governo federal simboliza uma brusca alteração na temática da tributação dos dividendos. Essa hipótese, atualmente considerada como isenta, passaria a sofrer a incidência do IRPF segundo a alíquota de 20%, nos termos do Art. 3° da proposta:
Art. 3º A Lei nº 9.249, de 1995, passa a vigorar com as seguintes alterações:
“Art. 10-A. A partir de 1º de janeiro de 2022, os lucros ou dividendos pagos ou creditados sob qualquer forma pelas pessoas jurídicas ficarão sujeitos à incidência do Imposto sobre a Renda e Proventos de Qualquer Natureza retido na fonte à alíquota de vinte por cento na forma prevista neste artigo.
(...)
Art. 10-B. O disposto no art. 10-A aplica-se aos lucros ou dividendos pagos em decorrência dos valores mobiliários integrantes das carteiras de fundos de investimento autorizados pela Comissão de Valores Mobiliários, independentemente de sua classificação.
(...)
Art. 10-C. A pessoa jurídica que distribuir lucros ou dividendos por meio da entrega de bens ou direitos deverá avaliá-los pelo valor de mercado dos bens ou direitos entregues ao titular, sócio ou acionista, exceto se o valor de mercado for inferior ao valor contábil dos lucros ou dividendos a distribuir, hipótese em que serão avaliados por este valor.” (grifos nossos)
O principal argumento trazido para justificar essa mudança de tratamento tributário se dá em virtude, segundo o Governo Federal, da busca da concretização da justiça tributária. É de entendimento governamental que a manutenção da isenção de IR dos lucros e dividendos beneficiaria, unicamente, a parcela mais rica da sociedade.
Além da busca da isonomia tributária, a equipe econômica do governo argumenta que, para contrabalancear a “nova” tributação dos dividendos, foram estruturadas diversas reduções de carga tributária em vários tributos que incidem na atividade empresarial. Entretanto, a justificativa não parece confortar os estudiosos do direito tributário, uma vez que, com base nas reduções apontadas no projeto, elas não parecem equilibrar o grande aumento trazido pela tributação da distribuição de lucros.
Vale ressaltar que a tributação dos dividendos é apenas um dos pontos polêmicos trazidos por essa proposta reformista estatal, pois também já há outras discussões que vêm se avolumando no cenário nacional. Conforme destacou o senador Major Olímpio (PSL-SP) durante audiência pública remota da Comissão Mista Temporária de Reforma Tributária em 05/08/2020: “Há umas máximas nesses projetos que estão colocadas: favorece a grande indústria, arrebenta a pequena indústria, destrói a área de serviços e com isso nós não podemos, o país não aguenta mais. E, quanto a essa CBS, me perdoe, mas nós vamos ter aumento de carga tributária.”
4. OS CONSTANTES DEBATES SOBRE A REFORMA TRIBUTÁRIA
O debate sobre a necessidade de promover uma reforma tributária é assunto que está em voga no meio jurídico há décadas. Em diversas oportunidades, gigantescos esforços políticos e acadêmicos tentaram levar esse assunto adiante, mas a tão ansiada reforma nunca se concretizou.
Mesmo com o histórico de insucessos na aprovação desses planos reformistas, não se pode diminuir a atenção às propostas corriqueiramente apresentadas pelas forças políticas, pois uma futura aprovação não é algo totalmente improvável.
Dentre os diversos assuntos que são levantados pelos reformistas como objeto vital de alteração, o ponto que o Fisco tem demonstrado muito interesse e que é de extremo prejuízo para os contribuintes é a modificação do tratamento tributário da distribuição de dividendos.
De forma a contrabalancear essa medida, o governo, autor da atual proposta, argumenta que procederá com uma série de reduções em outros tributos que influenciam o funcionamento da empresa. Entretanto, isso será o bastante para compensar a “nova” e pesada tributação dos dividendos?
Tendo em vista o estágio econômico que o país se encontra, com uma economia ainda frágil, tentando se reerguer dos impactos da pandemia, será que uma reforma tributária que resulta, na perspectiva ampla, em um aumento da carga tributária das empresas é a melhor alternativa? Com base na atual formatação da proposta, a expectativa quanto aos efeitos advindos dessa é extremamente pessimista.
Espera-se que os deputados federais e senadores, ao longo da tramitação do projeto de lei n° 2.337/2021, possam promover alterações no rol de reformas inicialmente apresentado. É de extrema importância a correta delimitação da reforma, pois, caso seja editada de forma equivocada, poderá representar um gigantesco obstáculo para a retomada econômica brasileira pós-pandemia.
Para saber mais sobre o assunto, leia: Há aspectos positivos na Reforma Fiscal e na Reforma Tributária?
Autor Vamos Escrever, é advogado especialista em Direito Tributário e Direito Público, autor de artigos acadêmicos publicados tanto no âmbito nacional como internacional. Entusiasta da área acadêmica com linha de pesquisa direcionada ao estudo do impacto tributário nas novas tecnologias. 📩rafaelnardin@vamosescrever.com.br
Artigos relacionados
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo

O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
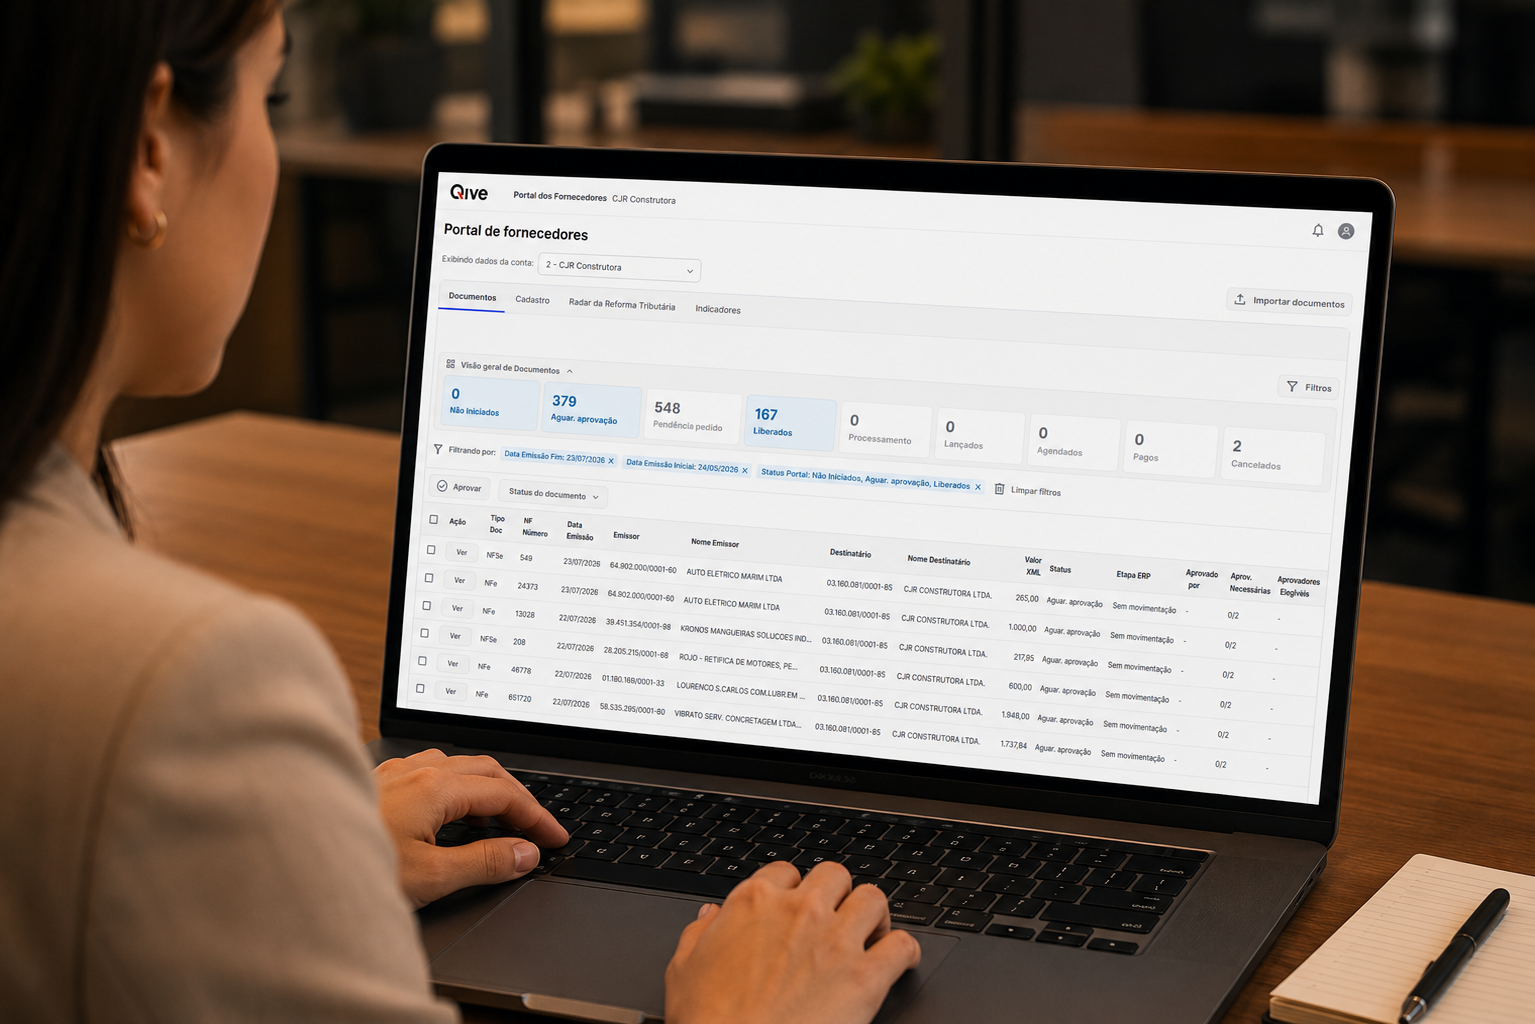
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
Inbound e outbound fiscal: o risco invisível que a Reforma Tributária está expondo nas operações
A Reforma Tributária está mudando o fiscal: entenda como a integração entre inbound e outbound impacta o contas a pagar, reduz riscos operacionais e exige dados consistentes desde a origem
Ver artigo

O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Entenda o dilema do Simples Nacional com a chegada do IBS e CBS. Saiba se vale a pena migrar para o Lucro Real para garantir créditos e manter a competitividade da sua empresa.
Ver artigo

Reforma Tributária: atualizações 2026
Fique por dentro das atualizações da Reforma Tributária de 2026. Confira os prazos de março, novas regras para NFS-e e como o Split Payment impacta sua operação. Garanta o compliance com a ajuda da Qive.
Ver artigo
Reforma Tributária: impactos no planejamento financeiro
Entenda os impactos da Reforma Tributária no planejamento financeiro da sua empresa e saiba como se preparar para as mudanças. Leia mais!
Ver artigo
Simulação mostra o que muda com a Reforma Tributária
A equipe da Reforma Tributária publicou uma simulação prática de como ela irá operar no Brasil. Confira os principais destaques da simulação!
Ver artigo
Reforma Tributária e Lucro Real: o que vai acontecer?
nda as principais mudanças da reforma tributária para empresas do Lucro Real. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Lucro Presumido, o que muda?
Entenda as principais mudanças da reforma tributária para empresas do Lucro Presumido. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Simples Nacional: entenda as mudanças
Confira os principais pontos da reforma tributária para empresas do simples nacional e garanta a compliance do seu negócio!
Ver artigo
Cronograma de implementação da Reforma Tributária
Entenda o cronograma da Reforma Tributária no Brasil. Saiba as etapas de implementação, prazos e o que muda para empresas e cidadãos
Ver artigo
Calculadora de tributos da Reforma Tributária: onde encontrar e como usar
Entenda o que é a Calculadora da Reforma Tributária - feita pela Receita Federal - como funciona, por que é importante e como usá-la.
Ver artigo
IPI e Programa Mover: Entenda as alterações da alíquota
Entenda o que muda com o Programa Mover e como as alterações do IPI impactam consumidores, indústrias e o meio ambiente.
Ver artigo
CBS e IBS na prática: como a Reforma Tributária afeta os fundos de investimento?
Entenda como funcionam os novos tributos da reforma tributária e quando a CBS e o IBS podem incidir sobre os fundos de investimento.
Ver artigo
IPI, PIS e COFINS: o que muda na Reforma Tributária?
Entenda tudo o que será alterado com o IPI e PIS e Cofins com a Reforma Tributária e prepare-se para os próximos anos.
Ver artigo
O fim do ICMS e do ISS: O que entra no lugar desses impostos
Entenda a extinção do ICMS e do ISS a partir da Reforma Tributária e como funcionará a substituição desses tributos.
Ver artigo
Estratégias de Planejamento Tributário pós-reforma
Saiba como a Reforma Tributária irá impactar sua empresa e conheça estratégias de planejamento tributário para 2026. Confira!
Ver artigo
Como a Reforma Tributária irá impactar E-commerces?
Confira as principais mudanças da Reforma Tributária e descubra como ela irá impactar o varejo digital. Acesse leia mais!
Ver artigo
Créditos Tributários: o que muda com a Reforma
Entenda como vai funcionar o crédito tributário na Reforma. Descubra as diferenças entre os créditos atuais e os pós-Reforma. Acesse!
Ver artigo
CST no IBS e CBS: Como Vai Funcionar?
Entenda detalhes sobre como o novo modelo de Código de Situação Tributária (CST) no IBS e CBS vai funcionar na prática.
Ver artigo
Como consultar os livros da reforma tributária?
Aprenda como consultar os livros da reforma tributária de forma facilitada e otimize as rotinas do seu negócio com buscas personalizadas.
Ver artigo
Conheça a ferramenta de IA para a Reforma Tributária
Conheça a ferramenta de relatórios da reforma tributária personalizados pelo seu CNAE da Qive, economize tempo e otimize processos!
Ver artigo
Simples Nacional na Reforma Tributária: o que muda?
Confira o que irá mudar para o Simples Nacional com a nova Reforma Tributária. Prepare-se para as novas regras e saiba como adaptar sua empresa.
Ver artigo
Como calcular Split Payment no fluxo de caixa?
Aprenda como calcular o split payment no seu fluxo de caixa e evite ser pego de surpresa com as novidades da Reforma Tributária.
Ver artigo
O que diz o Artigo 21 da Reforma Tributária?
Desvende o Artigo 21 da Reforma Tributária e seus impactos no seu negócio! Simplificação, transparência e novos créditos. Clique e não perca!
Ver artigo
Crédito Financeiro na Reforma Tributária: o que muda?
Saiba como a Reforma Tributária impacta o crédito financeiro. Confira o que contadores e empresas precisam saber para otimizar resultados!
Ver artigo
Qual a diferença entre IBS e CBS?
Entenda melhor o que é IBS e CBS na nova Reforma Tributária e saiba as diferenças cruciais entre os novos impostos. Acesse e confira!
Ver artigo
O que muda com a Lei Complementar 214/2025?
Fique por dentro das principais mudanças trazidas pela Lei Complementar 214/2025. Confira os impactos, período de transição e mais!
Ver artigo
IVA: entenda o que é e o que muda para as empresas
Entenda o que é o IVA (Imposto sobre Valor Agregado), qual é o impacto dele para as empresas e como vai funcionar no Brasil com a Reforma Tributária.
Ver artigo
O que é Imposto Seletivo e quando ele entra em vigor?
Descubra o que é o Imposto Seletivo, quais produtos serão impactados pelas novidades das novas leis.
Ver artigo
Split Payment: entenda o que ele é e o seu impacto na Reforma Tributária
Entenda o que é o split payment e os impactos dele com a reforma tributária. Prepare o seu negócio para as novidades do mercado.
Ver artigo
Como vai funcionar o cashback na reforma tributária?
Confira como irá funcionar o cashback na reforma tributária, quais produtos e serviços são aplicáveis e quem poderá receber o benefício.
Ver artigo
Imposto CBS: o que é, como calcular e impactos
Conheça mais sobre a CBS, novo imposto da reforma tributária. Saiba como calcular, quando entra em vigor e impactos nos consumidores. Acesse!
Ver artigo
Como modernizar o CFO Tech Stack e preparar sua empresa para o futuro financeiro
A Reforma Tributária promete transformações profundas que vão além do fiscal. Entenda mais sobre como modernizar o CFO Tech Stack!
Ver artigo
Reforma Tributária: guia completo sobre as mudanças para as empresas brasileiras
Confira, neste guia completo, tudo o que você precisa saber sobre a Reforma Tributária sobre o consumo e como ela vai impactar a gestão da sua empresa.
Ver artigo
PMEs e Reforma Tributária: oportunidades e desafios
Veja como a reforma tributária vai impactar pequenas e médias empresas (PMEs), os principais desafios e oportunidades. Acesse e leia mais.
Ver artigo
Reforma Tributária no Varejo: O Que Muda e Como Se Preparar?
Entenda o que muda com a reforma tributária e quais serão os impactos para o varejo. Veja como minimizar esses efeitos em sua empresa. Acesse!
Ver artigo
Reforma Tributária para Contadores: Quais os Impactos
Política de Crédito e Cobrança: Mantenha a saúde financeira de sua empresa. Estratégias essenciais neste podcast.
Ver artigo

Reforma tributária e seus efeitos para as pequenas empresas
Conheça os principais efeitos da nova Reforma Tributária para o regime Simples Nacional de pequenas empresas.
Ver artigo
Adequações no Layout da NFS-e para Reforma Tributária do Consumo
Entenda a NT 001 referente ao layout da NFSe para adequação após a reforma tributária do consumo em nosso artigo!
Ver artigo

Receita Federal divulga mudanças nas Notas Fiscais para se adequar à Reforma Tributária
Entenda as mudanças das NTs 2024-001 e 2024-002 e os impactos que elas podem ter na sua rotina fiscal.
Ver artigo
Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
Confira quais são as alterações trazidas pela atual proposta de reforma tributária em relação a tributação dos dividendos neste artigo!
Ver artigo
Reforma Tributária: PEC 45, PEC 110 e PL 3.887
Veja as principais diferenças entre Projeto de Emenda Constitucional (PEC) e Projeto de Lei (PL) na PEC 45, PEC 110 e PL 3.887 na Reforma Tributária.
Ver artigo
Reforma tributária: Pacto federativo e desafios
A Reforma Tributária, PEC 45/19, PEC 110/19 e PL 3.887/20, possuem a implementação do imposto sobre valor agregado e a facilitação dos créditos.
Ver artigo
Reforma Tributária no Brasil, quais os benefícios?
Entenda qual a necessidade de uma Reforma Tributária no Brasil e quais os benefícios que ela pode trazer para o sistema de tributação brasileiro
Ver artigo
Há aspectos positivos na Reforma fiscal e na Reforma tributária?
Explorando os pontos positivos das reformas fiscal e tributária. Descubra como podem beneficiar indivíduos e empresas.
Ver artigo