IVA: entenda o que é e o que muda para as empresas
Mais de 160 países já adotam o Imposto sobre Valor Agregado (IVA), que tem como principal característica a tributação apenas sobre o valor adicionado em cada etapa da cadeia produtiva. Dessa forma, evita-se a cumulatividade e promove maior transparência e eficiência no sistema tributário.
No Brasil, o debate sobre a adoção do IVA ganhou força com a tramitação de propostas de reforma tributária, como a Proposta de Emenda Constitucional (PEC) nº 45/2019, a PEC nº 110/2019 e o Projeto de Lei nº 3887/2020. Todas essas iniciativas apontavam, em sua justificativa, a necessidade de simplificação do sistema tributário nacional por meio da adoção de um modelo de imposto sobre valor agregado.
Esse cenário se concretiza com a sanção da Lei Complementar nº 214/2025. A legislação institui, oficialmente, a implantação do IVA dual no Brasil, dividindo-o em duas frentes:
- Imposto sobre Bens e Serviços (IBS), com arrecadação voltada para Estados e Municípios;
- Contribuição sobre Bens e Serviços (CBS), de competência da União.
Esse IVA DUAL irá substituir gradualmente os atuais ICMS, ISS, PIS, Cofins, representando uma grande transformação na forma como se tributa o consumo de bens e serviços no Brasil. Além do IVA dual, a nova legislação também institui o Imposto Seletivo (IS), que incidirá sobre produtos considerados prejudiciais à saúde ou ao meio ambiente.
Diante dessas mudanças estruturais, torna-se essencial que o empresário compreenda o funcionamento do IVA dual, bem como os impactos que essa nova lógica tributária poderá trazer para seus negócios, desde a adaptação de sistemas até o redesenho de estratégias operacionais e financeiras.
A modernização da tributação sobre o consumo representa não apenas uma exigência legal, mas uma oportunidade de revisão e aprimoramento da gestão fiscal nas empresas brasileiras.
O que é o IVA?
A sigla IVA significa Imposto sobre Valor Agregado. Segundo o Centro de Cidadania Fiscal (CCiF), o IVA é um imposto não-cumulativo cobrado em todas as etapas do processo de produção e comercialização. Ele garante, em cada etapa, o crédito correspondente ao imposto pago na etapa anterior.
A não cumulatividade de um imposto consiste justamente nessa possibilidade de abater sobre o imposto devido nas vendas (débito) e o imposto incidente no momento de suas aquisições (crédito).
Abaixo, um exemplo para entendermos melhor essa dinâmica de débito e crédito de um regime não cumulativo, o que chamamos comumente também de conta gráfica. Vamos analisar um cálculo das operações através do ICMS, através da aplicação do IVA no cálculo da substituição tributária, no qual temos um IVA aplicado de 140%.
IVA pelo mundo: Quais Semelhanças
A análise das distintas implementações do Imposto sobre Valor Agregado (IVA) em diversos países nos mostra que, apesar das especificidades normativas e operacionais de cada país, os modelos convergem quanto aos elementos estruturais essenciais, refletindo um núcleo comum de características que definem esse tipo de tributo.
Evidenciamos essa conclusão através de um estudo sobre a implantação do IVA no Brasil. O estudo explora como, e em que cenário, adotou-se os IVAs em países do Mercosul, como Uruguai, Argentina e Paraguai, por exemplo.
Dessa forma, ainda que cada país apresente seu cenário jurídico, político e econômico próprios, o IVA mantém suas características gerais, a fim de apresentar e comprovar as vantagens da difusão desse imposto nos sistemas jurídicos fiscais mundiais.
Principais Características do imposto
A manutenção das características gerais do IVA será primordial para que cada país obtenha as vantagens decorrentes de sua implementação.
Dessa maneira, torna-se essencial conhecer tais características, para que não se corra o risco de desvirtuar ou mesmo descaracterizar este tipo de imposto.
Neutralidade
Uma das maiores características do IVA é a busca de proporcionar uma neutralidade tributária. Ou seja, sua incidência é a mesma, não importando como a produção se organiza.
Nesse contexto de neutralidade tributária, a localização geográfica da empresa ou o setor econômico em que atua, não terão influência na apuração do tributo. O valor do IVA devido será invariável, independentemente desses fatores.
Esse é justamente o propósito da neutralidade fiscal assegurar que a tributação não interfira nas decisões econômicas dos agentes, permitindo assim que escolhas empresariais sejam guiadas por critérios de eficiência, e não por distorções do sistema tributário
Simplicidade
A efetividade de um modelo de Imposto sobre Valor Agregado (IVA) tem vínculo direto à simplicidade de suas regras. Para que cumpra seu papel de forma eficiente, as normas que o regem devem ser claras, objetivas e de fácil compreensão por todos os agentes envolvidos.
Diferentemente de muitas normas atualmente vigentes no sistema tributário brasileiro que são complexas, ambíguas e com margem excessiva para interpretações divergentes, o IVA pressupõe um conjunto normativo coeso e preciso.
A ausência de complexidade normativa contribui para a redução dos custos de conformidade por parte das empresas e dos custos de administração e fiscalização por parte dos entes federativos (União, Estados, Distrito Federal e Municípios).
Além disso, regras simples mitigam o volume de litígios tributários, promovendo maior segurança jurídica, favorecendo um ambiente de negócios mais estável e previsível para todos.
Transparência
Um dos pilares essenciais do modelo de IVA é a transparência. O contribuinte deve ser capaz de identificar, de forma precisa, o montante efetivamente recolhido a título de tributos, sua distribuição entre os entes federativos Municípios, Estados, Distrito Federal e União, bem como a parcela de recursos cuja destinação orçamentária poderá ser definida livremente por cada ente.
A transparência fiscal proporciona maior controle social sobre a arrecadação e a alocação de recursos públicos, permitindo que empresas e cidadãos compreendam o peso real da carga tributária incidente sobre o consumo.
Essa visibilidade também contribui para uma gestão pública mais responsável, possibilitando o monitoramento da aplicação de recursos em áreas fundamentais como saúde, educação e seguridade social.
Base ampla
A adoção de uma base ampla de incidência é uma característica essencial para a eficácia do Imposto sobre Valor Agregado (IVA). Isso significa que o tributo deve alcançar, de forma uniforme, todas as operações com bens, serviços e direitos, evitando lacunas ou exceções que comprometam sua neutralidade e simplicidade.
No sistema atual, a fragmentação da base tributária entre diferentes tributos (ICMS, IPI, ISS) alimenta disputas recorrentes entre os entes federativos, sejam eles Estados ou Municípios.
É comum que Estados e Municípios litigiem sobre a natureza de determinada operação que se configura prestação de serviço, sujeita ao ISS, ou circulação de mercadoria, sujeita ao ICMS. Essa indefinição gera insegurança jurídica e onera as empresas, que precisam interpretar uma série de critérios complexos para determinar qual tributo é devido, a quem deve ser recolhido e em qual circunstância.
A amplitude da base de incidência do IVA, ao eliminar essas sobreposições e disputas de competência, oferece maior clareza normativa, reduz a litigiosidade e assegura às empresas maior previsibilidade quanto às suas obrigações tributárias. Trata-se de um elemento fundamental para a construção de um ambiente de negócios mais estável e eficiente.
Crédito amplo
Outro princípio que é base estrutural do IVA é o direito ao crédito amplo. Nesse modelo, todos os tributos incidentes sobre as aquisições de bens, serviços e direitos de uso nas atividades da empresa devem gerar crédito fiscal, desde que tenham relação ao exercício da atividade econômica.
Isso significa que a apropriação do crédito não se restringe à aquisição de insumos diretamente incorporados ao produto final. Ela se estende a todos os elementos com vínculo à operação empresarial, ainda que de forma indireta.
Ao garantir esse direito ao crédito de forma ampla, o IVA:
- Assegura a não cumulatividade plena
- Elimina distorções na cadeia produtiva
- Reforça a neutralidade tributária
Dessa forma, permite que o imposto recaia apenas sobre o valor agregado em cada etapa do processo econômico.
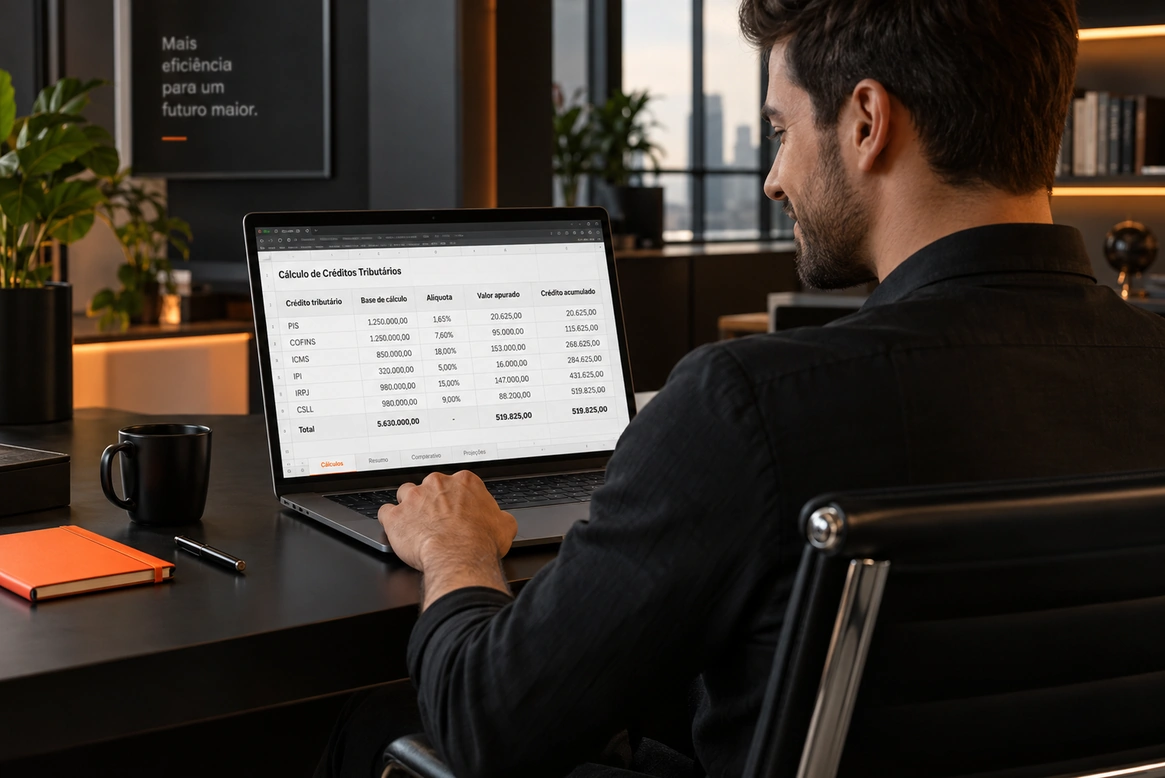
Se você deseja explorar mais sobre como calcular os créditos tributários da sua empresa a partir da Reforma Tributária, não deixe de conferir o nosso webinar gratuito sobre o assunto:
Princípio do destino
A aplicação do IVA tem fundamento no princípio do destino, segundo o qual a tributação ocorre no local de consumo dos bens e serviços, e não na origem da produção ou da prestação.
Esse princípio é essencial para caracterizar o IVA como um verdadeiro imposto sobre o consumo. Ele assegura que a carga tributária recaia sobre quem efetivamente utiliza/consome o bem ou serviço.
A adoção da tributação no destino corrige distorções históricas do sistema tributário brasileiro, entre elas a chamada "Guerra Fiscal", marcada pela concessão de incentivos tributários entre entes federativos, especialmente os Estados com o objetivo de atrair investimentos e empresas para seus territórios.
Com a mudança de foco da tributação para o local de consumo, o local de instalação do estabelecimento produtor ou prestador perde relevância econômica do ponto de vista tributário. O resultado que se espera é:
- Eliminação de disputas entre entes federados
- Racionalização da alocação de recursos produtivos
- Maior harmonização do sistema tributário nacional
Alíquota única
De ampla adoção por diversos países, a adoção da alíquota única é uma característica fundamental do modelo de Imposto sobre Valor Agregado (IVA). A utilização de uma alíquota única busca simplificar o sistema tributário, reduzindo a complexidade e, consequentemente, os riscos de evasão e fraude fiscal.
A principal justificativa para essa escolha é que a existência de múltiplas alíquotas pode comprometer a eficiência do sistema tributário, bem como aumenta significativamente os custos de administração tributária para os entes federativos e os custos de conformidade para as empresas. A uniformidade na alíquota facilita a compreensão do tributo e a sua aplicação, promovendo assim maior transparência e previsibilidade.
No entanto, existe um debate considerável sobre a necessidade de alíquotas diferenciadas para determinados produtos. Seja em razão de sua essencialidade (como alimentos e medicamentos, que poderiam ser tributados com alíquota reduzida) ou por sua natureza supérflua (como produtos de luxo, que poderiam ser tributados com alíquotas elevadas).
A definição desses critérios deve ser cuidadosamente considerada para equilibrar a eficiência do sistema com a justiça fiscal.
O IVA na Reforma Tributária do Brasil
A adoção do Imposto sobre Valor Agregado (IVA) no Brasil já é uma realidade, mas com uma característica particular: nosso IVA será dual, ou seja, terá duas ramificações distintas.
O Imposto sobre Bens e Serviços (IBS), com arrecadação de destino aos Estados e Municípios, e a Contribuição sobre Bens e Serviços (CBS), que se volta para a União. Esse modelo de IVA visa unificar a cadeia de tributos sobre o consumo, substituindo os atuais impostos como ICMS, ISS, PIS e COFINS, simplificando, dessa maneira, o sistema tributário.
Essa forma de tributação tem aplicação sobre bens e serviços de maneira proporcional ao preço praticado, ou seja, se aplicará uma porcentagem sobre o valor do produto ou serviço. A estimativa é que a alíquota padrão do IVA-DUAL no Brasil atinja 28%, ligeiramente superior à projeção inicial de 26,5%.
A aprovação do texto da Reforma Tributária estabelece a transição para o IVA dual com a expectativa de que o novo sistema traga maior eficiência tributária.
Como o cálculo do IVA Dual será realizado? A ideia central é o modelo de "esteira", em que cada etapa da cadeia de produção e consumo aplica o imposto sobre o valor agregado ao produto ou serviço. Por exemplo, se um consumidor adquirir um tênis por R$100,00 e a alíquota do IVA for de 25%, o imposto devido será de R$25,00.
Esse valor terá arrecadação conforme o valor agregado em cada etapa, sem acumulação de tributos anteriores, o que torna o sistema mais eficiente e transparente.
Os efeitos dessas mudanças para as empresas
Sem dúvida, um dos principais objetivos de qualquer organização é a redução da carga tributária. Contudo, o IVA-DUAL não será o fator responsável por esse alívio imediato. As propostas de Reforma Tributária, ao introduzirem o IVA-DUAL no sistema, buscam manter a carga tributária em níveis similares aos atuais, tendo em vista a necessidade de arrecadar para cobrir as despesas correntes do Estado.
Com as mudanças propostas implementadas de fato através da LC 214/2025, os benefícios para as empresas podem ser significativos.
Dentre os pontos positivos, destacam-se:
- Simplificação do sistema tributário, que reduzirá a complexidade e a burocracia para as empresas;
- Desoneração de investimentos, que pode impulsionar o crescimento econômico e a inovação
- Diminuição da regressividade dos tributos, pois o sistema passará a ser mais justo, com maior contribuição de quem possui maior capacidade econômica
- Fim da Guerra Fiscal, que gera disputas constantes entre a União, Estados, Municípios e Distrito Federal, promovendo assim um ambiente mais harmonioso e previsível para os negócios.
Conclusão
A adoção do IVA dual no Brasil, embora não traga um alívio imediato na carga tributária, representa um avanço significativo em termos de simplificação e modernização do sistema tributário.
Substituindo múltiplos tributos sobre o consumo por um único imposto, com duas ramificações (IBS e CBS), o IVA promete reduzir a complexidade administrativa, promover maior transparência e diminuir a litigiosidade entre os entes federativos.
Para as empresas, essa reforma pode trazer benefícios consideráveis, como a desoneração de investimentos e a eliminação de distorções provocadas pela guerra fiscal, criando um ambiente de negócios mais previsível e justo. Além disso, a implementação do IVA proporcionará uma maior justiça tributária, ao fazer com que os tributos incidam de maneira mais equitativa, incidindo de fato sobre o consumo.
No entanto, a transição para esse novo modelo exigirá um grande esforço de adaptação e planejamento por parte das empresas.
Nesse contexto, a importância dos estudos e da preparação estratégica não pode ser subestimada. As empresas que se dedicarem a compreender as especificidades do novo sistema e anteciparem às mudanças conforme suas atividades estarão mais bem preparadas para enfrentar os desafios e aproveitar as oportunidades trazidas pela reforma tributária.

Camila Oliveira


Autora certificada Vamos Escrever, é bacharel em contabilidade e pós-graduada em Controladoria e Gestão de Tributos. Possui mais de 14 anos de experiência na área tributária em todas as rotinas fiscais de análises e apurações de tributos diretos e indiretos. Também é professora de Contabilidade Introdutória, Comercial e Tributária. Apaixonada por animais e motociclista. 📩camilaoliveira@vamosescrever.com.br
Artigos relacionados
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo

O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo

Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo

Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
Inbound e outbound fiscal: o risco invisível que a Reforma Tributária está expondo nas operações
A Reforma Tributária está mudando o fiscal: entenda como a integração entre inbound e outbound impacta o contas a pagar, reduz riscos operacionais e exige dados consistentes desde a origem
Ver artigo

O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Entenda o dilema do Simples Nacional com a chegada do IBS e CBS. Saiba se vale a pena migrar para o Lucro Real para garantir créditos e manter a competitividade da sua empresa.
Ver artigo

Reforma Tributária: atualizações 2026
Fique por dentro das atualizações da Reforma Tributária de 2026. Confira os prazos de março, novas regras para NFS-e e como o Split Payment impacta sua operação. Garanta o compliance com a ajuda da Qive.
Ver artigo
Reforma Tributária: impactos no planejamento financeiro
Entenda os impactos da Reforma Tributária no planejamento financeiro da sua empresa e saiba como se preparar para as mudanças. Leia mais!
Ver artigo
Simulação mostra o que muda com a Reforma Tributária
A equipe da Reforma Tributária publicou uma simulação prática de como ela irá operar no Brasil. Confira os principais destaques da simulação!
Ver artigo
Reforma Tributária e Lucro Real: o que vai acontecer?
nda as principais mudanças da reforma tributária para empresas do Lucro Real. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Lucro Presumido, o que muda?
Entenda as principais mudanças da reforma tributária para empresas do Lucro Presumido. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Simples Nacional: entenda as mudanças
Confira os principais pontos da reforma tributária para empresas do simples nacional e garanta a compliance do seu negócio!
Ver artigo
Cronograma de implementação da Reforma Tributária
Entenda o cronograma da Reforma Tributária no Brasil. Saiba as etapas de implementação, prazos e o que muda para empresas e cidadãos
Ver artigo
Calculadora de Tributos da Receita Federal: O que é e como usar
Entenda o que é a Calculadora de Tributos da Receita Federal, como funciona, por que é importante e como usá-la de maneira estratégica.
Ver artigo
IPI e Programa Mover: Entenda as alterações da alíquota
Entenda o que muda com o Programa Mover e como as alterações do IPI impactam consumidores, indústrias e o meio ambiente.
Ver artigo
Receita Federal libera calculadora da Reforma Tributária
Entenda o que muda para a sua empresa com a nova reforma tributária e como usar a calculadora liberada pela receita federal.
Ver artigo
CBS e IBS na prática: como a Reforma Tributária afeta os fundos de investimento?
Entenda como funcionam os novos tributos da reforma tributária e quando a CBS e o IBS podem incidir sobre os fundos de investimento.
Ver artigo
IPI, PIS e COFINS: o que muda na Reforma Tributária?
Entenda tudo o que será alterado com o IPI e PIS e Cofins com a Reforma Tributária e prepare-se para os próximos anos.
Ver artigo
O fim do ICMS e do ISS: O que entra no lugar desses impostos
Entenda a extinção do ICMS e do ISS a partir da Reforma Tributária e como funcionará a substituição desses tributos.
Ver artigo
Estratégias de Planejamento Tributário pós-reforma
Saiba como a Reforma Tributária irá impactar sua empresa e conheça estratégias de planejamento tributário para 2026. Confira!
Ver artigo
Como a Reforma Tributária irá impactar E-commerces?
Confira as principais mudanças da Reforma Tributária e descubra como ela irá impactar o varejo digital. Acesse leia mais!
Ver artigo
Créditos Tributários: o que muda com a Reforma
Entenda como vai funcionar o crédito tributário na Reforma. Descubra as diferenças entre os créditos atuais e os pós-Reforma. Acesse!
Ver artigo
CST no IBS e CBS: Como Vai Funcionar?
Entenda detalhes sobre como o novo modelo de Código de Situação Tributária (CST) no IBS e CBS vai funcionar na prática.
Ver artigo
Como consultar os livros da reforma tributária?
Aprenda como consultar os livros da reforma tributária de forma facilitada e otimize as rotinas do seu negócio com buscas personalizadas.
Ver artigo
Conheça a ferramenta de IA para a Reforma Tributária
Conheça a ferramenta de relatórios da reforma tributária personalizados pelo seu CNAE da Qive, economize tempo e otimize processos!
Ver artigo
Simples Nacional na Reforma Tributária: o que muda?
Confira o que irá mudar para o Simples Nacional com a nova Reforma Tributária. Prepare-se para as novas regras e saiba como adaptar sua empresa.
Ver artigo
Como calcular Split Payment no fluxo de caixa?
Aprenda como calcular o split payment no seu fluxo de caixa e evite ser pego de surpresa com as novidades da Reforma Tributária.
Ver artigo
O que diz o Artigo 21 da Reforma Tributária?
Desvende o Artigo 21 da Reforma Tributária e seus impactos no seu negócio! Simplificação, transparência e novos créditos. Clique e não perca!
Ver artigo
Crédito Financeiro na Reforma Tributária: o que muda?
Saiba como a Reforma Tributária impacta o crédito financeiro. Confira o que contadores e empresas precisam saber para otimizar resultados!
Ver artigo
Qual a diferença entre IBS e CBS?
Entenda melhor o que é IBS e CBS na nova Reforma Tributária e saiba as diferenças cruciais entre os novos impostos. Acesse e confira!
Ver artigo
O que muda com a Lei Complementar 214/2025?
Fique por dentro das principais mudanças trazidas pela Lei Complementar 214/2025. Confira os impactos, período de transição e mais!
Ver artigo
IVA: entenda o que é e o que muda para as empresas
Entenda o que é o IVA (Imposto sobre Valor Agregado), qual é o impacto dele para as empresas e como vai funcionar no Brasil com a Reforma Tributária.
Ver artigo
O que é Imposto Seletivo e quando ele entra em vigor?
Descubra o que é o Imposto Seletivo, quais produtos serão impactados pelas novidades das novas leis.
Ver artigo
Split Payment: entenda o que ele é e o seu impacto na Reforma Tributária
Entenda o que é o split payment e os impactos dele com a reforma tributária. Prepare o seu negócio para as novidades do mercado.
Ver artigo
Como vai funcionar o cashback na reforma tributária?
Confira como irá funcionar o cashback na reforma tributária, quais produtos e serviços são aplicáveis e quem poderá receber o benefício.
Ver artigo
Imposto CBS: o que é, como calcular e impactos
Conheça mais sobre a CBS, novo imposto da reforma tributária. Saiba como calcular, quando entra em vigor e impactos nos consumidores. Acesse!
Ver artigo
Como modernizar o CFO Tech Stack e preparar sua empresa para o futuro financeiro
A Reforma Tributária promete transformações profundas que vão além do fiscal. Entenda mais sobre como modernizar o CFO Tech Stack!
Ver artigo
Reforma Tributária de 2025: Mudanças e Desafios para o Sistema Fiscal Brasileiro
Confira as principais mudanças que estabelece a Lei Complementar 214/2025 da reforma tributária, comparando com o sistema anterior.
Ver artigo
PMEs e Reforma Tributária: oportunidades e desafios
Veja como a reforma tributária vai impactar pequenas e médias empresas (PMEs), os principais desafios e oportunidades. Acesse e leia mais.
Ver artigo
Reforma Tributária no Varejo: O Que Muda e Como Se Preparar?
Entenda o que muda com a reforma tributária e quais serão os impactos para o varejo. Veja como minimizar esses efeitos em sua empresa. Acesse!
Ver artigo
Reforma Tributária para Contadores: Quais os Impactos
Política de Crédito e Cobrança: Mantenha a saúde financeira de sua empresa. Estratégias essenciais neste podcast.
Ver artigo

Reforma tributária e seus efeitos para as pequenas empresas
Conheça os principais efeitos da nova Reforma Tributária para o regime Simples Nacional de pequenas empresas.
Ver artigo
Adequações no Layout da NFS-e para Reforma Tributária do Consumo
Entenda a NT 001 referente ao layout da NFSe para adequação após a reforma tributária do consumo em nosso artigo!
Ver artigo

Receita Federal divulga mudanças nas Notas Fiscais para se adequar à Reforma Tributária
Entenda as mudanças das NTs 2024-001 e 2024-002 e os impactos que elas podem ter na sua rotina fiscal.
Ver artigo

Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
Confira quais são as alterações trazidas pela atual proposta de reforma tributária em relação a tributação dos dividendos neste artigo!
Ver artigo

Reforma Tributária: PEC 45, PEC 110 e PL 3.887
Veja as principais diferenças entre Projeto de Emenda Constitucional (PEC) e Projeto de Lei (PL) na PEC 45, PEC 110 e PL 3.887 na Reforma Tributária.
Ver artigo

Reforma tributária: Pacto federativo e desafios
A Reforma Tributária, PEC 45/19, PEC 110/19 e PL 3.887/20, possuem a implementação do imposto sobre valor agregado e a facilitação dos créditos.
Ver artigo
Reforma Tributária no Brasil, quais os benefícios?
Entenda qual a necessidade de uma Reforma Tributária no Brasil e quais os benefícios que ela pode trazer para o sistema de tributação brasileiro
Ver artigo
Há aspectos positivos na Reforma fiscal e na Reforma tributária?
Explorando os pontos positivos das reformas fiscal e tributária. Descubra como podem beneficiar indivíduos e empresas.
Ver artigo