Reforma tributária: Pacto federativo e desafios

Diante das propostas de reforma tributária apresentadas (PEC 45/19, PEC 110/19 e PL 3.887/20),nota-se que todas possuem um ponto em comum: a implementação da sistemática do imposto sobre valor agregado e a facilitação da utilização dos créditos.Resguardadas as proporções e diferenças entre elas, há um destaque especial da PEC devido ao fato de que a base de utilização dela é de um sistema que funciona há muito tempo em outros países, como forma de simplificar e ter uma transparência da tributação.Entretanto, dado o sistema tributário constitucionalizado que temos no Brasil, a reforma passará também por uma alteração nas competências de cada ente, tendo em vista que alguns impostos de competência exclusiva deixarão de existir.
1. Redistribuição das competências tributárias
A Constituição Federal (CF) de 88 elencou as competências de cada ente para instituição de tributos. Consagrou como cláusula pétrea a autonomia entre União, Estados e Municípios, através do Pacto Federativo. Isso implica dizer que a constituição é um dos pilares do Estado Democrático de Direito, de forma que sua violação poderia ser considerada como inconstitucional.A partir do artigo 153 da CF estão estabelecidas as competências de cada ente – União (art. 153), Estados e Distrito Federal (art. 155) e Municípios (156). Dessa forma, a união de tributos, com a criação de um novo, passa por uma interferência na competência de cada um.
1.1. Pacto federativo e guerra fiscal
A discussão sobre a quebra do pacto federativo já aconteceu em outras oportunidades. O que acabou resultando em uma guerra fiscal que por fim se tornou importante fundamento para a reforma tributária. Como uma maneira de encerrar esse impasse, a PEC 45/19, por exemplo, visa extinguir todos os benefícios fiscais implementados. Enquanto na PEC 110/19, os benefícios fiscais recairão sobre os produtos/serviços específicos, que terão aplicação uniforme em todo o País, ao invés de determinadas regiões. E o PL 3.887/20 manterá algumas isenções específicas, como a Zona Franca de Manaus.As propostas visam a unificação dos tributos através de uma alíquota única e uniforme, sendo que, dentro dela estará estabelecido o percentual destinado a cada ente. A definição do percentual visa manter a autonomia de cada um, não violando dessa forma a Constituição Federal.
2. Superfisco
A PEC 110/19, inicialmente idealizada pelo Deputado Luiz Carlos Hauly, fala sobre a criação de um superfisco. Embora não haja menção expressa sobre ele na proposta original apresentada, verifica-se que está presente no art. 12 a criação de uma nova carreira pública.De acordo com Hauly, no documento enviado ao Congresso com explicações referentes às principais linhas da proposta, para um novo imposto seria necessário outro órgão que realizasse o seu controle.Assim, o superfisco resultaria da união dos Fiscos Estaduais e do DF que seriam competentes para promover a arrecadação centralizada e fiscalização. Com isso, caberia a Receita Federal somente a arrecadação e fiscalização dos demais impostos, contribuições, tributos aduaneiros e regulatórios.Na PEC 45/19, o superfisco seria equiparado ao Comitê Gestor que centralizaria a arrecadação, distribuição e fiscalização do novo imposto.As principais críticas e preocupações em relação às mudanças, referem-se à ausência de participação da União, dos Municípios ou até mesmo dos cidadãos. Além disso, acabaria por criar uma nova carreira pública e consequentemente aumentaria os gastos necessários para sua manutenção, que também deverá ser custeado pelo novo imposto.
3. Competência dos Estados
São de competência dos Estados e do Distrito Federal: o Imposto de transmissão causa mortis e doação (ITCMD), Imposto sobre circulação de mercadorias e prestação de serviços de transporte interestadual e intermunicipal e comunicação (ICMS) e o Imposto sobre a propriedade automotora (IPVA).Assim, cabe a cada estado brasileiro a instituição de seus impostos, o que gera legislações, regulamentos e aplicações diferentes, sendo, pois, notório a dificuldade de entender e apurar corretamente cada operação.
3.1. Competências relativas ao ICMS
Tratando-se de ICMS, a complexidade aumenta, pois além das diversas regulamentações já existentes, e as barreiras impostas ao aproveitamento de crédito, as alíquotas interestaduais são fixadas pelo Senado Federal, além de ter regulamentação pelo Conselho Nacional de Política Fazendária (CONFAZ). Com alíquotas gerais entre 17 e 18%, o ICMS é a maior fonte de arrecadação dos Estados, tendo ainda as alíquotas interestaduais que variando entre 4 (somente para produtos importados) a 12%, mais adicional de Fundo de Combate a Pobreza (FCP) cobrado em algumas operações.Hoje, o imposto é devido no momento da saída da mercadoria, ou seja, compõe a receita do Estado de origem. Na maioria das propostas, o ICMS seria incorporado a outro tributo, o que causaria um impacto na sua arrecadação. Vejamos:

3.2. Unificação dos tributos
Na PEC 45/19 haverá a unificação dos tributos, e a cobrança se dará no destino, não mais na origem como atualmente. A arrecadação será centralizada e administrada pelo Comitê Gestor, que será criado para esse fim. De acordo com a proposta, a autonomia dos entes será mantida pela atribuição das alíquotas que será o percentual repassado aos Estados. A PEC 110/19 concentra a arrecadação nos Estados. A regulamentação do IBS será única e estabelecida pelo conjunto de administrações tributárias dos Estados, Distrito Federal e Municípios. O repasse se dará através da cota-parte, que, basicamente, será a média dos valores arrecadados em cada região. Vale destacar que a PEC 110/19 retira também da competência do Estado o ITCMD e o IPVA: o primeiro torna-se competência Federal e o segundo Municipal. Além disso, o IPVA terá a base ampliada, passando a incidir também sobre aeronaves e embarcações.Entretanto, a partir da sistemática de valor agregado, com a cobrança no destino, Estados que consomem pouco e exportam muito tendem a ter uma diminuição na arrecadação pela alteração da cobrança. Porém, a longo prazo, o que se pretende é compensar as perdas com a simplificação do sistema e atração de investimentos, provocando um estímulo na economia do País.Além disso, a questão controversa dos créditos seria pacificada, tendo em vista que as propostas preveem o direito ao crédito de forma mais simples e transparente.
4. Competência dos Municípios
Conforme já mencionado, os impostos de competência dos Municípios estão previstos no art. 156, da Constituição. Sendo eles: Imposto sobre transmissão de bens inter vivos (ITBI), Imposto sobre serviço (ISS) e o Imposto sobre a propriedade urbana (IPTU).Também compete a eles o regramento dos impostos, o que gera 5.570 legislações diferentes, com isenções, benefícios e créditos.A maior receita dos Municípios decorre da cobrança de ISS, que de acordo com as propostas, assim como o ICMS apontado acima, passaria a integrar os tributos em substituição, o que evidentemente preocupa os gestores municipais.
4.1. Alíquota
A PEC 45/19 prevê que caberá ao Município estabelecer a alíquota incidente, devendo ser calculada, basicamente, como uma média da arrecadação. O repasse aos Municípios se daria, numa primeira fase de forma equivalente à redução das receitas, sendo substituída gradativamente, até a efetiva implementação da distribuição segundo o princípio do destino.Já a PEC 110/19 estabelece que haverá apenas uma alíquota que será implementada por Lei Complementar. Dessa forma, do total arrecadado, um percentual determinado será repassado conforme a participação que teve na arrecadação dos tributos que serão substituídos, sendo, da mesma forma, que acima, gradativamente substituído pelo valor arrecadado pelo princípio do destino.
5. Do valor agregado e dos créditos financeiros
Como já mencionado, é possível estabelecer dentre as propostas um quesito em comum: o imposto sobre valor agregado e a possibilidade de crédito. Uma explicação mais detalhada pode ser verificada no texto Reforma Tributária: PEC 45, PEC 110 e PL 3.887.A obscuridade dos sistemas atuais, cumulatividade e não cumulatividade, bem como dos inúmeros regramentos e entendimentos diversos aplicados pelos entes, geram a excessiva judicialização. Essa também é uma preocupação presente nas reformas.Portanto, é notório que a utilização do imposto sobre valor agregado, que visa tributar somente o que foi efetivamente acrescido em cada etapa ou em cada operação, promove a transparência fiscal. Em complementação a isso, a possibilidade de as empresas tomarem crédito em relação a tudo que adquire e utiliza para o desenvolvimento de sua atividade, por exemplo uma não cumulatividade plena, acaba facilitando gestão e pacificando uma das maiores discussões judiciais: os insumos.Entretanto, deve-se observar o que tange às obrigações acessórias para utilização efetiva desse crédito, pois ao que parece, não haverá nenhuma simplificação. Aliás, essa questão foi pouco abordada nas propostas.A PEC 45/19 estabelece que somente gerará crédito o que for efetivamente aplicado na empresa. A PEC 110/19 apresenta uma forma mais ampla, sem restrições num primeiro momento. E por fim, o PL 3.887/20 dispõe que o aproveitamento do crédito deverá estar escriturado em nota fiscal, ou seja, cria aos optantes do simples uma nova obrigação, tendo em vista que hoje não há essa obrigatoriedade.A intenção das propostas obviamente traduz o anseio da nossa sociedade, e sobretudo da nossa economia, a simplificação de um sistema tão complexo. Nenhuma delas é livre de críticas, visto que todas ainda estão em fase de debates e ajustes. Nesse contexto, algumas definições ainda estão pendentes, dentre elas o conceito dos créditos financeiros.Se você tiver dúvidas ou deseja fazer suas considerações, comente abaixo ou escreva diretamente para a autora: andressasehn@vamosescrever.com.br .
Andressa Sehn


Autora Vamos Escrever, é bacharel em Direito e Especialista em Direito Tributário, com MBA em Gestão de Tributos e Planejamento Tributário. Além de ser advogada, é apaixonada por desafios e eterna estudante. 📩andressasehn@vamosescrever.com.br
Artigos relacionados
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo

O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo

Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo

Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
Inbound e outbound fiscal: o risco invisível que a Reforma Tributária está expondo nas operações
A Reforma Tributária está mudando o fiscal: entenda como a integração entre inbound e outbound impacta o contas a pagar, reduz riscos operacionais e exige dados consistentes desde a origem
Ver artigo

O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Entenda o dilema do Simples Nacional com a chegada do IBS e CBS. Saiba se vale a pena migrar para o Lucro Real para garantir créditos e manter a competitividade da sua empresa.
Ver artigo

Reforma Tributária: atualizações 2026
Fique por dentro das atualizações da Reforma Tributária de 2026. Confira os prazos de março, novas regras para NFS-e e como o Split Payment impacta sua operação. Garanta o compliance com a ajuda da Qive.
Ver artigo
Reforma Tributária: impactos no planejamento financeiro
Entenda os impactos da Reforma Tributária no planejamento financeiro da sua empresa e saiba como se preparar para as mudanças. Leia mais!
Ver artigo
Simulação mostra o que muda com a Reforma Tributária
A equipe da Reforma Tributária publicou uma simulação prática de como ela irá operar no Brasil. Confira os principais destaques da simulação!
Ver artigo
Reforma Tributária e Lucro Real: o que vai acontecer?
nda as principais mudanças da reforma tributária para empresas do Lucro Real. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Lucro Presumido, o que muda?
Entenda as principais mudanças da reforma tributária para empresas do Lucro Presumido. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Simples Nacional: entenda as mudanças
Confira os principais pontos da reforma tributária para empresas do simples nacional e garanta a compliance do seu negócio!
Ver artigo
Cronograma de implementação da Reforma Tributária
Entenda o cronograma da Reforma Tributária no Brasil. Saiba as etapas de implementação, prazos e o que muda para empresas e cidadãos
Ver artigo
Calculadora de Tributos da Receita Federal: O que é e como usar
Entenda o que é a Calculadora de Tributos da Receita Federal, como funciona, por que é importante e como usá-la de maneira estratégica.
Ver artigo
IPI e Programa Mover: Entenda as alterações da alíquota
Entenda o que muda com o Programa Mover e como as alterações do IPI impactam consumidores, indústrias e o meio ambiente.
Ver artigo
Receita Federal libera calculadora da Reforma Tributária
Entenda o que muda para a sua empresa com a nova reforma tributária e como usar a calculadora liberada pela receita federal.
Ver artigo
CBS e IBS na prática: como a Reforma Tributária afeta os fundos de investimento?
Entenda como funcionam os novos tributos da reforma tributária e quando a CBS e o IBS podem incidir sobre os fundos de investimento.
Ver artigo
IPI, PIS e COFINS: o que muda na Reforma Tributária?
Entenda tudo o que será alterado com o IPI e PIS e Cofins com a Reforma Tributária e prepare-se para os próximos anos.
Ver artigo
O fim do ICMS e do ISS: O que entra no lugar desses impostos
Entenda a extinção do ICMS e do ISS a partir da Reforma Tributária e como funcionará a substituição desses tributos.
Ver artigo
Estratégias de Planejamento Tributário pós-reforma
Saiba como a Reforma Tributária irá impactar sua empresa e conheça estratégias de planejamento tributário para 2026. Confira!
Ver artigo
Como a Reforma Tributária irá impactar E-commerces?
Confira as principais mudanças da Reforma Tributária e descubra como ela irá impactar o varejo digital. Acesse leia mais!
Ver artigo
Créditos Tributários: o que muda com a Reforma
Entenda como vai funcionar o crédito tributário na Reforma. Descubra as diferenças entre os créditos atuais e os pós-Reforma. Acesse!
Ver artigo
CST no IBS e CBS: Como Vai Funcionar?
Entenda detalhes sobre como o novo modelo de Código de Situação Tributária (CST) no IBS e CBS vai funcionar na prática.
Ver artigo
Como consultar os livros da reforma tributária?
Aprenda como consultar os livros da reforma tributária de forma facilitada e otimize as rotinas do seu negócio com buscas personalizadas.
Ver artigo
Conheça a ferramenta de IA para a Reforma Tributária
Conheça a ferramenta de relatórios da reforma tributária personalizados pelo seu CNAE da Qive, economize tempo e otimize processos!
Ver artigo
Simples Nacional na Reforma Tributária: o que muda?
Confira o que irá mudar para o Simples Nacional com a nova Reforma Tributária. Prepare-se para as novas regras e saiba como adaptar sua empresa.
Ver artigo
Como calcular Split Payment no fluxo de caixa?
Aprenda como calcular o split payment no seu fluxo de caixa e evite ser pego de surpresa com as novidades da Reforma Tributária.
Ver artigo
O que diz o Artigo 21 da Reforma Tributária?
Desvende o Artigo 21 da Reforma Tributária e seus impactos no seu negócio! Simplificação, transparência e novos créditos. Clique e não perca!
Ver artigo
Crédito Financeiro na Reforma Tributária: o que muda?
Saiba como a Reforma Tributária impacta o crédito financeiro. Confira o que contadores e empresas precisam saber para otimizar resultados!
Ver artigo
Qual a diferença entre IBS e CBS?
Entenda melhor o que é IBS e CBS na nova Reforma Tributária e saiba as diferenças cruciais entre os novos impostos. Acesse e confira!
Ver artigo
O que muda com a Lei Complementar 214/2025?
Fique por dentro das principais mudanças trazidas pela Lei Complementar 214/2025. Confira os impactos, período de transição e mais!
Ver artigo
IVA: entenda o que é e o que muda para as empresas
Entenda o que é o IVA (Imposto sobre Valor Agregado), qual é o impacto dele para as empresas e como vai funcionar no Brasil com a Reforma Tributária.
Ver artigo
O que é Imposto Seletivo e quando ele entra em vigor?
Descubra o que é o Imposto Seletivo, quais produtos serão impactados pelas novidades das novas leis.
Ver artigo
Split Payment: entenda o que ele é e o seu impacto na Reforma Tributária
Entenda o que é o split payment e os impactos dele com a reforma tributária. Prepare o seu negócio para as novidades do mercado.
Ver artigo
Como vai funcionar o cashback na reforma tributária?
Confira como irá funcionar o cashback na reforma tributária, quais produtos e serviços são aplicáveis e quem poderá receber o benefício.
Ver artigo
Imposto CBS: o que é, como calcular e impactos
Conheça mais sobre a CBS, novo imposto da reforma tributária. Saiba como calcular, quando entra em vigor e impactos nos consumidores. Acesse!
Ver artigo
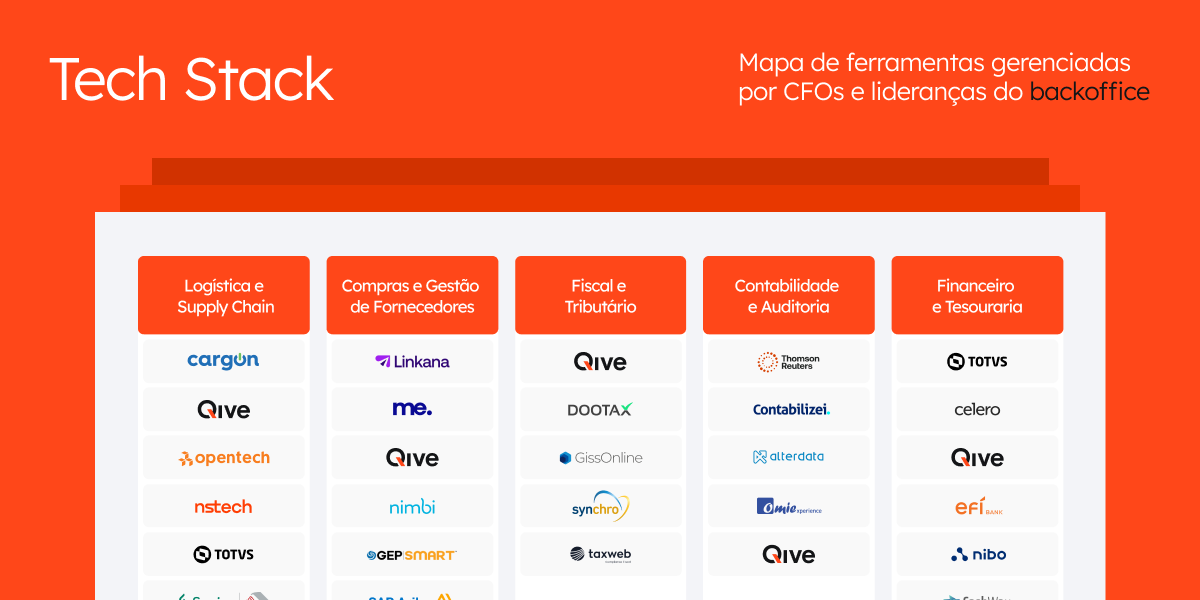
Como modernizar o CFO Tech Stack e preparar sua empresa para o futuro financeiro
A Reforma Tributária promete transformações profundas que vão além do fiscal. Entenda mais sobre como modernizar o CFO Tech Stack!
Ver artigo
Reforma Tributária de 2025: Mudanças e Desafios para o Sistema Fiscal Brasileiro
Confira as principais mudanças que estabelece a Lei Complementar 214/2025 da reforma tributária, comparando com o sistema anterior.
Ver artigo
PMEs e Reforma Tributária: oportunidades e desafios
Veja como a reforma tributária vai impactar pequenas e médias empresas (PMEs), os principais desafios e oportunidades. Acesse e leia mais.
Ver artigo
Reforma Tributária no Varejo: O Que Muda e Como Se Preparar?
Entenda o que muda com a reforma tributária e quais serão os impactos para o varejo. Veja como minimizar esses efeitos em sua empresa. Acesse!
Ver artigo
Reforma Tributária para Contadores: Quais os Impactos
Política de Crédito e Cobrança: Mantenha a saúde financeira de sua empresa. Estratégias essenciais neste podcast.
Ver artigo

Reforma tributária e seus efeitos para as pequenas empresas
Conheça os principais efeitos da nova Reforma Tributária para o regime Simples Nacional de pequenas empresas.
Ver artigo
Adequações no Layout da NFS-e para Reforma Tributária do Consumo
Entenda a NT 001 referente ao layout da NFSe para adequação após a reforma tributária do consumo em nosso artigo!
Ver artigo

Receita Federal divulga mudanças nas Notas Fiscais para se adequar à Reforma Tributária
Entenda as mudanças das NTs 2024-001 e 2024-002 e os impactos que elas podem ter na sua rotina fiscal.
Ver artigo

Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
Confira quais são as alterações trazidas pela atual proposta de reforma tributária em relação a tributação dos dividendos neste artigo!
Ver artigo

Reforma Tributária: PEC 45, PEC 110 e PL 3.887
Veja as principais diferenças entre Projeto de Emenda Constitucional (PEC) e Projeto de Lei (PL) na PEC 45, PEC 110 e PL 3.887 na Reforma Tributária.
Ver artigo
Reforma tributária: Pacto federativo e desafios
A Reforma Tributária, PEC 45/19, PEC 110/19 e PL 3.887/20, possuem a implementação do imposto sobre valor agregado e a facilitação dos créditos.
Ver artigo
Reforma Tributária no Brasil, quais os benefícios?
Entenda qual a necessidade de uma Reforma Tributária no Brasil e quais os benefícios que ela pode trazer para o sistema de tributação brasileiro
Ver artigo
Há aspectos positivos na Reforma fiscal e na Reforma tributária?
Explorando os pontos positivos das reformas fiscal e tributária. Descubra como podem beneficiar indivíduos e empresas.
Ver artigo