Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027

A conciliação manual pressiona o caixa, os contratos e a cadeia de fornecedores. Para o CFO da Paytrack, Tiago Galdino, a transição para CBS e IBS vai muito além de alíquotas. Ela expõe fluxos financeiros paralelos que hoje sobrevivem à custa deloes.
O que muda para o CFO com a Reforma Tributária
Durante anos, empresas administraram documentos fiscais, despesas corporativas, pagamentos e caixa como jornadas relativamente independentes. A nota entrava por um canal, a aprovação por outro, reembolsos e adiantamentos seguiam trilhas próprias, e cabia ao financeiro conciliar as diferenças no fechamento.
Esse modelo pode continuar funcionando. Mas a Reforma Tributária reduz drasticamente a tolerância a fluxos desconectados.
Com a entrada da Contribuição sobre Bens e Serviços (CBS) e gradual do Imposto sobre Bens e Serviços (IBS), documentos, dados tributários, pagamentos e créditos passam a operar de forma integrada — mudanças já detalhadas na Lei Complementar 214/2025. A adaptação documental já está em curso em 2026, a transição avança a partir de 2027 (já com a extinção do PIS e COFINS) e a conclusão está prevista para 2033 (com a total extinção do ICMS).
O desafio, portanto, não é apenas entender alíquotas e cronogramas. É garantir que o dado fiscal correto atravesse toda a jornada financeira, da origem do documento à aprovação da despesa, do pagamento ao crédito, e do crédito ao impacto no caixa.
"A Reforma tem aparência de uma agenda financeira e tributária, com discussões sobre cálculo, alíquota, sistemas e documentação. Mas a parte principal está em quanto ela ajusta o mercado brasileiro como um todo, desestimulando a guerra fiscal entre os entes da federação, por exemplo",
afirma Tiago Galdino, CFO da Paytrack, plataforma de gestão de despesas e viagens corporativas voltada a operações complexas de grandes empresas.
Executivo financeiro com mais de 20 anos de experiência, Tiago acompanha a Reforma pela perspectiva de quem precisa converter mudança regulatória em decisões de caixa, governança e operação mais eficiente. E o maior erro, para ele, seria manter o tema restrito ao fiscal.
Reforma Tributária não é uma agenda do fiscal, é transversal
A adaptação começa nos sistemas fiscais, mas atravessa toda a empresa.
O comercial precisa reavaliar formação e reajuste de preços. Compras terá de olhar com mais rigor a regularidade dos fornecedores. Tecnologia revisará sistemas, campos e integrações. E o financeiro terá de reorganizar projeções, políticas e controles.
"Um assunto que parecia da área tributária, fiscal e financeira vira também um assunto comercial, de suprimentos, tecnologia, produto e planejamento", resume Tiago.
Essa transversalidade muda a natureza da preparação. Em vez de um projeto liderado pelo fiscal e executado por TI, a Reforma passa a exigir uma transformação distribuída.
Como estruturar a governança interna da transição
A própria Paytrack estruturou a resposta em torno dessa lógica. A empresa criou um Comitê Executivo da Reforma Tributária e o desdobrou em 12 grupos de trabalho, com frentes dedicadas a contratos, preços, sistemas, produtos, treinamento e comunicação.
A liderança de cada grupo fica com a área responsável pelo processo, e não com o fiscal. Marketing lidera a comunicação com clientes; RH conduz a capacitação; o fiscal atua como especialista e provocador.
"O fiscal participa, provoca e apoia, mas não pode executar sozinho toda a transformação."
A premissa é que cada área precisa compreender o problema que a Reforma cria dentro da própria operação. Sem essa distribuição, uma empresa pode adequar o cálculo tributário e ainda manter contratos, políticas, fornecedores e sistemas periféricos operando sob a lógica anterior.
Split Payment e o novo impacto no Fluxo de Caixa
Um dos pontos que mais exigem atenção do CFO é a mudança na relação entre pagamento, tributo e liquidez.
O split payment foi desenhado para permitir a segregação e o recolhimento de CBS e IBS durante a liquidação financeira da transação. Na prática, o valor do tributo será separado do montante líquido destinado ao fornecedor e direcionado à administração tributária no próprio momento do pagamento. A infraestrutura operacional do modelo ainda está em desenvolvimento.
O impacto é direto sobre o momento em que o caixa é impactado.
Hoje, uma empresa realiza operações ao longo do mês, apura tributos posteriormente e programa uma saída concentrada. Com a segregação no pagamento, parte desse desembolso passa a acompanhar cada transação, mesmo quando créditos vão, no fechamento, reduzir o montante líquido devido.
A diferença de prazo entre a saída do dinheiro e a recuperação via crédito é o ponto crítico. Ela pressiona a liquidez e o capital de giro. Para dimensionar esse efeito na prática, vale conferir como calcular o split payment no fluxo de caixa.
Reengenharia de caixa: o que projetar para 2027
"Será necessária uma reengenharia de caixa para ajustar capital de giro, aplicações, resgates e financiamento a uma mecânica diferente da atual", alerta Tiago.
Empresas que dependem de resgates no fim do mês, linhas de curto prazo ou datas específicas para recolhimentos precisarão simular cenários alternativos desde já. As projeções financeiras de 2027 devem considerar:
- o volume de tributos potencialmente segregado a cada pagamento;
- o intervalo até o reconhecimento dos créditos;
- a necessidade adicional de capital de giro no período;
- o comportamento do contas a receber e do contas a pagar durante a transição.
A pergunta relevante deixa de ser apenas "quanto a empresa vai pagar". Passa a ser quando o dinheiro sai, quando o crédito é reconhecido e qual a liquidez disponível entre esses dois momentos — um exercício que já aparece nos impactos da Reforma Tributária no planejamento financeiro.
Despesas corporativas entram na jornada fiscal
A discussão fica ainda mais crítica quando alcança as despesas que historicamente operam fora do contas a pagar.
Cartões corporativos, reembolsos, adiantamentos, pequenas compras, despesas de campo e viagens costumam seguir políticas e sistemas próprios. Em muitos casos, a documentação só chega ao financeiro dias ou semanas depois da despesa realizada.
Enquanto esses fluxos foram tratados como um problema de prestação de contas, atrasos podiam ser compensados com esforço operacional. Na nova lógica, a qualidade e a titularidade do documento também interferem no tratamento tributário da operação.
A Lei Complementar 214 estabelece condições documentais específicas para reembolsos e ressarcimentos realizados por conta e ordem de terceiros, reforçando a necessidade de relacionar corretamente despesa, beneficiário, documento fiscal e empresa que efetivamente realizou a aquisição.
Documento certo, em nome certo: o novo critério para crédito
O risco de manter esses gastos fora da jornada fiscal-financeira é econômico e direto.
Uma compra pode ser legítima, aprovada e dentro da política. Ainda assim, se a documentação não for emitida e registrada da forma adequada, a empresa pode perder o crédito tributário correspondente.
O desafio deixa de ser "exigir o comprovante". Passa a se identificar qual documento apresentar, em nome de quem ele deve ser emitido, quais informações precisa conter e como esses dados serão integrados ao ERP e à prestação de contas.
Isso redefine o papel dos sistemas de gestão de despesas. Além de controlar valores, limites e alçadas, eles precisarão diferenciar documentos, sinalizar inconsistências e conectar cada despesa à análise fiscal e financeira — deixando de ser instrumento apenas administrativo para se tornar parte da governança tributária.
O XML e o documento fiscal como origem da decisão financeira
A preparação para a Reforma exige revisar uma prática silenciosa das áreas financeiras: corrigir a informação depois que a operação já aconteceu.
Quando o documento fiscal entra incompleto, é emitido para o destinatário errado ou não traz as informações necessárias, a falha atravessa validação, registro no ERP, crédito, aprovação e pagamento. O fiscal investiga, o financeiro corrige, o colaborador volta ao fornecedor, e o fechamento vira uma conciliação.
Com a evolução do modelo tributário, a expectativa é que documentos eletrônicos, informações fiscais e pagamentos fiquem progressivamente conectados. Isso amplia a relevância do XML e dos demais documentos fiscais eletrônicos como fonte estruturada da operação, não como arquivo de compliance, mas como matéria-prima para fiscal, financeiro, contas a pagar, tesouraria e ERP.
Quando cada área trabalha com uma versão diferente da mesma transação, a empresa controla tarefas, mas não tem governança de ponta a ponta.
Cinco perguntas que todo CFO deveria estar respondendo agora
- Nossos sistemas e documentos estão adequados? Preparados para emitir e receber documentos fiscais com os novos campos de CBS e IBS já em 2026?
- Nossos fornecedores conseguirão sustentar nosso direito aos créditos aplicáveis? A regularidade e a qualidade documental da cadeia serão determinantes.
- Como a transição afeta preços, margens e contratos? Qual é a estratégia de absorção, repasse ou reorganização dos efeitos financeiros?
- Qual é o impacto sobre caixa e capital de giro? Considerando split payment e o descasamento entre saída e recuperação de crédito.
- Que benefícios, restrições ou mudanças específicas atingem nosso setor ou modelo de negócio?
O sinal de maturidade não é ter todas as respostas prontas. É saber quem deve construí-las, quais dados sustentam cada decisão e em que prazo agir.
Governança financeira vai além do controle de gastos
Controlar despesas não é o mesmo que governá-las.
Controle significa saber quanto foi gasto, por quem, em que categoria e sob qual aprovação. Governança conecta essas respostas ao documento fiscal, à política, ao fornecedor, ao tratamento tributário, ao pagamento, à contabilização e ao caixa.
Segundo Tiago, organizações mais preparadas tendem a aumentar a capacidade de reconhecer créditos aplicáveis, reduzir perdas documentais e identificar oportunidades de margem. As menos preparadas ficam expostas a custos maiores, inconsistências e perda de competitividade.
Fornecedores entram na equação de crédito
Há uma consequência comercial da nova arquitetura. Em um sistema mais transparente e rastreável, a situação fiscal do fornecedor e a qualidade dos documentos emitidos ganham peso na decisão de compra.
Um fornecedor incapaz de sustentar uma operação regular pode se tornar menos atraente, ainda que apresente um preço nominalmente menor.
"As empresas viraram fiscais umas das outras. Se o fornecedor não fizer o processo corretamente, o cliente pode deixar de comprar porque não conseguirá tratar o crédito da forma esperada", afirma Tiago.
A Reforma, nesse sentido, não testa apenas o departamento fiscal. Testa a capacidade de a empresa manter uma cadeia confiável de fornecedores, documentos, sistemas e pagamentos.
Vale também a troca entre pares. Como observa Tiago, "os gestores financeiros não estão disputando cada metro quadrado do mercado nessa discussão. Estão tentando preservar a saúde financeira das empresas." Comparar interpretações e estruturas com outros CFOs, inclusive de concorrentes, acelera a aprendizagem em uma transição em que muitas respostas serão construídas na prática. Foi essa lógica que motivou o webinar realizado em parceria entre Qive e Paytrack.
A Reforma como maturidade financeira
A simplificação prometida pela Reforma pode se materializar no longo prazo. Antes disso, as empresas atravessarão uma fase de convivência entre modelos, adequação tecnológica e revisão de processos.
O resultado dependerá menos da capacidade de uma única área interpretar a lei e mais da habilidade da organização de transformar mudança regulatória em governança operacional.
Empresas preparadas serão aquelas capazes de conectar, na mesma jornada, o documento fiscal, a validação da despesa, o crédito aplicável, o pagamento e o impacto no caixa. Seja em uma nota do contas a pagar, seja em uma compra com cartão, adiantamento ou reembolso de viagem.
A Reforma Tributária não é apenas uma substituição de tributos. Ela coloca sob análise a arquitetura financeira da empresa. Fluxos paralelos antes compensados por planilhas e esforço manual passam a gerar consequências visíveis: a qualidade do documento interfere na eficiência financeira, o pagamento se aproxima do evento tributário, o fornecedor entra na governança de crédito e o caixa responde a uma nova dinâmica.
O desafio imediato é atravessar a transição com controle. A oportunidade é sair dela com uma operação em que dado fiscal e dado financeiro finalmente contam a mesma história.
Conectar documento fiscal, crédito, fornecedores e caixa em um único fluxo é exatamente o que a Qive faz todos os dias para mais de dez mil empresas brasileiras. Conheça a plataforma e descubra como preparar sua operação para a Reforma Tributária.

Augusto Morais


Artigos relacionados
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo

O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo

Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
Inbound e outbound fiscal: o risco invisível que a Reforma Tributária está expondo nas operações
A Reforma Tributária está mudando o fiscal: entenda como a integração entre inbound e outbound impacta o contas a pagar, reduz riscos operacionais e exige dados consistentes desde a origem
Ver artigo

O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Entenda o dilema do Simples Nacional com a chegada do IBS e CBS. Saiba se vale a pena migrar para o Lucro Real para garantir créditos e manter a competitividade da sua empresa.
Ver artigo

Reforma Tributária: atualizações 2026
Fique por dentro das atualizações da Reforma Tributária de 2026. Confira os prazos de março, novas regras para NFS-e e como o Split Payment impacta sua operação. Garanta o compliance com a ajuda da Qive.
Ver artigo
Reforma Tributária: impactos no planejamento financeiro
Entenda os impactos da Reforma Tributária no planejamento financeiro da sua empresa e saiba como se preparar para as mudanças. Leia mais!
Ver artigo
Simulação mostra o que muda com a Reforma Tributária
A equipe da Reforma Tributária publicou uma simulação prática de como ela irá operar no Brasil. Confira os principais destaques da simulação!
Ver artigo
Reforma Tributária e Lucro Real: o que vai acontecer?
nda as principais mudanças da reforma tributária para empresas do Lucro Real. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Lucro Presumido, o que muda?
Entenda as principais mudanças da reforma tributária para empresas do Lucro Presumido. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Simples Nacional: entenda as mudanças
Confira os principais pontos da reforma tributária para empresas do simples nacional e garanta a compliance do seu negócio!
Ver artigo
Cronograma de implementação da Reforma Tributária
Entenda o cronograma da Reforma Tributária no Brasil. Saiba as etapas de implementação, prazos e o que muda para empresas e cidadãos
Ver artigo
Calculadora de Tributos da Receita Federal: O que é e como usar
Entenda o que é a Calculadora de Tributos da Receita Federal, como funciona, por que é importante e como usá-la de maneira estratégica.
Ver artigo
IPI e Programa Mover: Entenda as alterações da alíquota
Entenda o que muda com o Programa Mover e como as alterações do IPI impactam consumidores, indústrias e o meio ambiente.
Ver artigo
Receita Federal libera calculadora da Reforma Tributária
Entenda o que muda para a sua empresa com a nova reforma tributária e como usar a calculadora liberada pela receita federal.
Ver artigo
Piloto da Reforma Tributária da Contribuição sobre Bens e Serviços (CBS)
Entenda o que é o piloto da CBS, quem pode participar, os prazos e critérios de adesão e a importância estratégica dessa iniciativa.
Ver artigo
CBS e IBS na prática: como a Reforma Tributária afeta os fundos de investimento?
Entenda como funcionam os novos tributos da reforma tributária e quando a CBS e o IBS podem incidir sobre os fundos de investimento.
Ver artigo
IPI, PIS e COFINS: o que muda na Reforma Tributária?
Entenda tudo o que será alterado com o IPI e PIS e Cofins com a Reforma Tributária e prepare-se para os próximos anos.
Ver artigo
O fim do ICMS e do ISS: O que entra no lugar desses impostos
Entenda a extinção do ICMS e do ISS a partir da Reforma Tributária e como funcionará a substituição desses tributos.
Ver artigo
Estratégias de Planejamento Tributário pós-reforma
Saiba como a Reforma Tributária irá impactar sua empresa e conheça estratégias de planejamento tributário para 2026. Confira!
Ver artigo
Como a Reforma Tributária irá impactar E-commerces?
Confira as principais mudanças da Reforma Tributária e descubra como ela irá impactar o varejo digital. Acesse leia mais!
Ver artigo
Créditos Tributários: o que muda com a Reforma
Entenda como vai funcionar o crédito tributário na Reforma. Descubra as diferenças entre os créditos atuais e os pós-Reforma. Acesse!
Ver artigo
CST no IBS e CBS: Como Vai Funcionar?
Entenda detalhes sobre como o novo modelo de Código de Situação Tributária (CST) no IBS e CBS vai funcionar na prática.
Ver artigo
Como consultar os livros da reforma tributária?
Aprenda como consultar os livros da reforma tributária de forma facilitada e otimize as rotinas do seu negócio com buscas personalizadas.
Ver artigo
Conheça a ferramenta de IA para a Reforma Tributária
Conheça a ferramenta de relatórios da reforma tributária personalizados pelo seu CNAE da Qive, economize tempo e otimize processos!
Ver artigo
Simples Nacional na Reforma Tributária: o que muda?
Confira o que irá mudar para o Simples Nacional com a nova Reforma Tributária. Prepare-se para as novas regras e saiba como adaptar sua empresa.
Ver artigo
Como calcular Split Payment no fluxo de caixa?
Aprenda como calcular o split payment no seu fluxo de caixa e evite ser pego de surpresa com as novidades da Reforma Tributária.
Ver artigo
O que diz o Artigo 21 da Reforma Tributária?
Desvende o Artigo 21 da Reforma Tributária e seus impactos no seu negócio! Simplificação, transparência e novos créditos. Clique e não perca!
Ver artigo
Crédito Financeiro na Reforma Tributária: o que muda?
Saiba como a Reforma Tributária impacta o crédito financeiro. Confira o que contadores e empresas precisam saber para otimizar resultados!
Ver artigo
Qual a diferença entre IBS e CBS?
Entenda melhor o que é IBS e CBS na nova Reforma Tributária e saiba as diferenças cruciais entre os novos impostos. Acesse e confira!
Ver artigo
O que muda com a Lei Complementar 214/2025?
Fique por dentro das principais mudanças trazidas pela Lei Complementar 214/2025. Confira os impactos, período de transição e mais!
Ver artigo
IVA: entenda o que é e o que muda para as empresas
Entenda o que é o IVA (Imposto sobre Valor Agregado), qual é o impacto dele para as empresas e como vai funcionar no Brasil com a Reforma Tributária.
Ver artigo
O que é Imposto Seletivo e quando ele entra em vigor?
Descubra o que é o Imposto Seletivo, quais produtos serão impactados pelas novidades das novas leis.
Ver artigo
Split Payment: entenda o que ele é e o seu impacto na Reforma Tributária
Entenda o que é o split payment e os impactos dele com a reforma tributária. Prepare o seu negócio para as novidades do mercado.
Ver artigo
Como vai funcionar o cashback na reforma tributária?
Confira como irá funcionar o cashback na reforma tributária, quais produtos e serviços são aplicáveis e quem poderá receber o benefício.
Ver artigo
Imposto CBS: o que é, como calcular e impactos
Conheça mais sobre a CBS, novo imposto da reforma tributária. Saiba como calcular, quando entra em vigor e impactos nos consumidores. Acesse!
Ver artigo
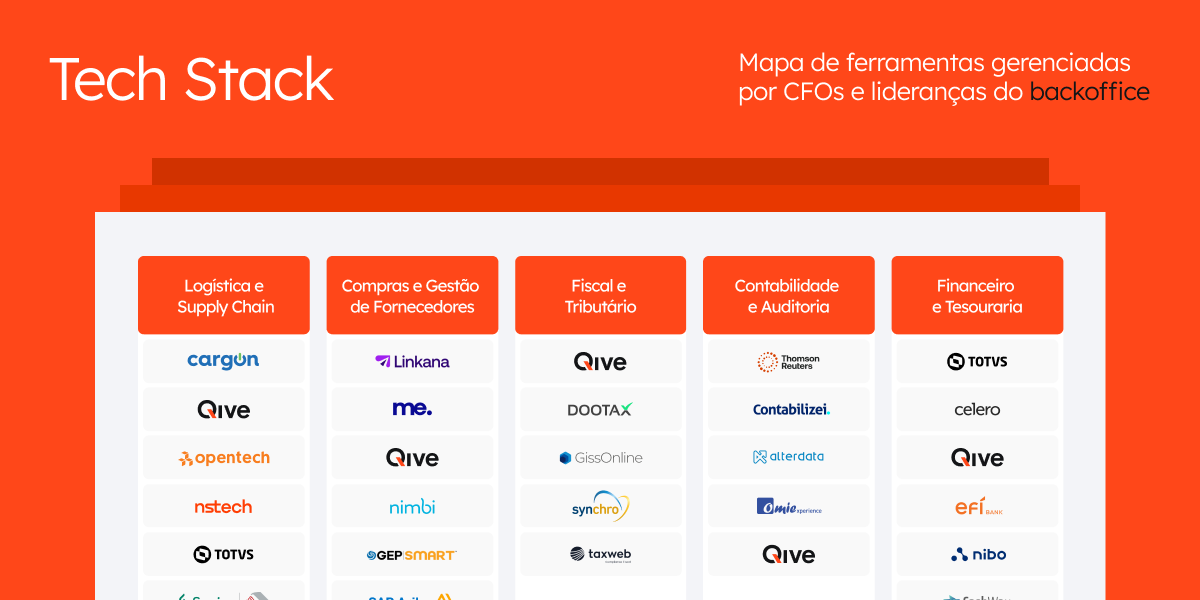
Como modernizar o CFO Tech Stack e preparar sua empresa para o futuro financeiro
A Reforma Tributária promete transformações profundas que vão além do fiscal. Entenda mais sobre como modernizar o CFO Tech Stack!
Ver artigo
Reforma Tributária de 2025: Mudanças e Desafios para o Sistema Fiscal Brasileiro
Confira as principais mudanças que estabelece a Lei Complementar 214/2025 da reforma tributária, comparando com o sistema anterior.
Ver artigo
PMEs e Reforma Tributária: oportunidades e desafios
Veja como a reforma tributária vai impactar pequenas e médias empresas (PMEs), os principais desafios e oportunidades. Acesse e leia mais.
Ver artigo
Reforma Tributária no Varejo: O Que Muda e Como Se Preparar?
Entenda o que muda com a reforma tributária e quais serão os impactos para o varejo. Veja como minimizar esses efeitos em sua empresa. Acesse!
Ver artigo
Reforma Tributária para Contadores: Quais os Impactos
Política de Crédito e Cobrança: Mantenha a saúde financeira de sua empresa. Estratégias essenciais neste podcast.
Ver artigo

Reforma tributária e seus efeitos para as pequenas empresas
Conheça os principais efeitos da nova Reforma Tributária para o regime Simples Nacional de pequenas empresas.
Ver artigo
Adequações no Layout da NFS-e para Reforma Tributária do Consumo
Entenda a NT 001 referente ao layout da NFSe para adequação após a reforma tributária do consumo em nosso artigo!
Ver artigo

Receita Federal divulga mudanças nas Notas Fiscais para se adequar à Reforma Tributária
Entenda as mudanças das NTs 2024-001 e 2024-002 e os impactos que elas podem ter na sua rotina fiscal.
Ver artigo

Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
Confira quais são as alterações trazidas pela atual proposta de reforma tributária em relação a tributação dos dividendos neste artigo!
Ver artigo

Reforma Tributária: PEC 45, PEC 110 e PL 3.887
Veja as principais diferenças entre Projeto de Emenda Constitucional (PEC) e Projeto de Lei (PL) na PEC 45, PEC 110 e PL 3.887 na Reforma Tributária.
Ver artigo

Reforma tributária: Pacto federativo e desafios
A Reforma Tributária, PEC 45/19, PEC 110/19 e PL 3.887/20, possuem a implementação do imposto sobre valor agregado e a facilitação dos créditos.
Ver artigo
Reforma Tributária no Brasil, quais os benefícios?
Entenda qual a necessidade de uma Reforma Tributária no Brasil e quais os benefícios que ela pode trazer para o sistema de tributação brasileiro
Ver artigo
Há aspectos positivos na Reforma fiscal e na Reforma tributária?
Explorando os pontos positivos das reformas fiscal e tributária. Descubra como podem beneficiar indivíduos e empresas.
Ver artigo