O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?

O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Há tempos se discutia sobre a necessidade de realização de uma Reforma Tributária no Brasil, em razão da complexidade do sistema tributário atual. Essa reforma, enfim, saiu do papel com a Emenda Constitucional nº 132/2023 (ajustada para o número correto da Reforma), que passou a prever a instituição do IBS e da CBS e, por consequência, a extinção do PIS, COFINS, ICMS e ISS. A regulamentação da Reforma Tributária se dá por meio da LC 214/2025. A lei disciplina o período de transição entre a extinção dos tributos até então vigentes e o início de recolhimento do IBS e da CBS e, principalmente, as normas gerais acerca desses novos tributos.
Quanto à instituição do IBS/CBS, a Reforma Tributária possuía como objetivo simplificar o sistema tributário atual. gerar uma menor complexidade. Além disso, principalmente, a reforma busca garantir a não cumulatividade plena, o que se traduz na possibilidade de tomada de créditos de todos os bens e serviços consumidos para abatimento com os débitos apurados.
Embora haja previsão da não cumulatividade na Constituição Federal a partir da reforma e na LC 214/2025, há pontos importantes que merecem atenção. Um deles se refere ao Simples Nacional e à possibilidade de transferência de créditos aos seus clientes. Neste artigo, avaliaremos como a não cumulatividade plena da Reforma Tributária abrange o Simples Nacional e os possíveis reflexos ao regime.
Boa leitura.
O que muda para o Simples Nacional com a Reforma Tributária?
O Simples Nacional é um regime tributário simplificado com previsão na LC 123/06. Nele, empresas com faturamento até R$ 4,8 milhões podem recolher seus tributos de forma simplificada. Esse sistema possui uma simplificação na forma de apuração, bem como na declaração dos tributos pelas micro e pequenas empresas.
A Reforma não extinguiu esse sistema, uma vez que o tratamento diferenciado às micro e pequenas empresas decorre de uma disposição constitucional. Porém, a Reforma Tributária trouxe algumas alterações para o Simples Nacional.
Como dito, o sistema possui uma simplificação tributária: o recolhimento dos tributos se dá por meio de uma guia única que abrange todos os tributos até então vigentes (IRPJ, CSLL, PIS, COFINS, ICMS, ISS e CPP). Com a Reforma Tributária e a extinção de parte desses tributos, haverá, portanto, uma substituição. Ou seja, a guia de recolhimento unificada passará a abranger o IBS/CBS no lugar do PIS, COFINS, ICMS e ISS.
Outra mudança para o Simples Nacional está na possibilidade de as empresas optantes por esse regime escolherem recolher o IBS/CBS “por fora” do Simples Nacional. Nessa modalidade, a empresa deverá manter a sua apuração tributária pelo Simples Nacional e, de forma paralela, passar a apurar o IBS/CBS para recolhimento desses tributos na forma que prevê a LC 214/25. Essa sistemática possuirá efeitos na transferência de créditos de IBS/CBS, conforme mostraremos a seguir.
O sistema de créditos: Por que o Simples Nacional pode perder competitividade?
A Reforma Tributária implementa um sistema de não cumulatividade plena. Por meio dessa sistemática, todo o IBS/CBS que a empresa paga na sua cadeia produtiva se transforma em créditos que poderão ter compensação pelos débitos de IBS/CBS. Essa metodologia busca assegurar que os tributos incidam somente sobre o valor agregado ao bem/serviço pela empresa, evitando assim a incidência de tributo sobre tributo.
Quanto ao Simples Nacional, a LC 214/25 prevê que os optantes pelo regime irão transferir créditos de IBS/CBS aos seus adquirentes no valor correspondente aos valores desses tributos. Como o Simples Nacional prevê uma carga tributária menor aos seus optantes, por óbvio, os valores de IBS/CBS recolhidos são inferiores ao que seriam pagos caso a empresa estivesse no regime normal de apuração do IBS/CBS. Esse é o ponto central para o Simples Nacional.
Como haverá uma não cumulatividade plena após a Reforma Tributária, todo o IBS/CBS de aquisição de bens e serviços para insumos poderá compensar os débitos de IBS/CBS da venda do bem ou serviço que ela produz. Assim, se uma empresa adquirir um bem ou serviço de uma empresa do Simples Nacional, ela irá se apropriar de um valor inferior de IBS/CBS, Isso poderá representar, ao final do dia, a necessidade de pagamento de um valor maior de IBS/CBS.
Vejamos o exemplo abaixo
Suponhamos que uma empresa comercial tenha auferido receita bruta nos últimos 12 meses de R$500.000,00. De acordo com o Anexo I da LC 214/25, ela terá uma alíquota efetiva de 6,73% e recolherá a título de IBS/CBS o valor de R$33.650,00. Será esse o valor total que o adquirente do bem/serviço poderá se apropriar.
Façamos esse exercício para uma empresa não optante pelo Simples Nacional. Para esse exemplo, utilizaremos uma alíquota padrão de 27,50%, embora ainda não saibamos qual será o seu valor exato. Fora do Simples, ou caso uma empresa opte por recolher o IBS/CBS “por fora”, poderá ser transferido para o adquirente do bem/serviço R$137.500,00 (R$500.000,00 x 27,50%).
A apuração do IBS/CBS pelo regime normal implicará a transferência de um valor maior para o adquirente. Essa mecânica poderá fazer com que empresas busquem fornecedores que estejam no regime normal de apuração, para que possam se apropriar de créditos cheios desses tributos.
Ademais, a diferença em créditos que o adquirente deixará de aproveitar não se refere apenas a um número contábil. É um diferencial quanto ao preço. Para que o produto da empresa optante pelo Simples tenha o mesmo custo efetivo para um cliente B2B, ela precisará reduzir o seu preço de venda para compensar essa diferença de crédito que deixa de ser transferido.
Além disso, caso o adquirente não possa se apropriar integralmente dos créditos, ele terá que repassar esse valor aos consumidores. Dessa forma, seu preço de venda será maior.
Empresas do Simples Nacional poderão perder competitividade, pois a transferência de créditos em valores menores poderá implicar o afastamento de adquirentes.
Caso não consigam se aproveitar dos créditos cheios, essas empresas suportarão um custo tributário que poderá ser prejudicial, pois deverão realizar o recolhimento do IBS/CBS por meio de pagamento em dinheiro.
A opção pelo recolhimento “por fora”: como funciona?
A LC 214/25 trouxe uma possibilidade na qual a empresa poderá se manter no Simples Nacional, porém recolher o IBS/CBS por meio do regime normal de apuração desses dois novos tributos.
Nessa modalidade, as empresas deverão apurar os tributos pela aplicação da alíquota padrão sobre a receita bruta auferida. O resultado será o montante dos tributos para recolhimento aos cofres públicos, sendo esse valor passível de apropriação pelo cliente quando da aquisição do bem/serviço.
Portanto, caso a empresa opte por recolher o IBS/CBS “por fora”, ela deverá possuir dois controles de apuração de tributos. Um específico do Simples Nacional com base nas disposições que prevê a LC 123/06 e outro com base na LC 214/25.
Caso opte pela apuração do IBS/CBS pelo regime de apuração normal, a empresa não somente poderá transferir créditos desses tributos aos seus adquirentes, mas também se apropriar de créditos de IBS/CBS de seus fornecedores, o que é vedado caso o IBS/CBS seja recolhido por meio do Simples Nacional.
Simples Nacional x Lucro Real: Quando a migração é o melhor caminho?
Para que uma empresa do Simples Nacional possa verificar o melhor cenário de recolhimento, ela deverá verificar em qual cadeia produtiva se insere. Isso porque, como mencionamos, a transferência de créditos aos seus clientes poderá ser um fato essencial para essa escolha.
Volume de compras e créditos de insumos
Caso a empresa do Simples Nacional compre muitos insumos, ou seja, necessite de muitos bens e serviços de fornecedores para a sua atividade comercial, escolher por recolher o IBS/CBS “por fora” — ou até mesmo mudar o seu regime tributário do Simples Nacional para o Lucro Presumido ou Lucro Real — pode ser vantajoso.
Isso decorre da possibilidade de a empresa se apropriar dos créditos de seus fornecedores para compensação de seus débitos de IBS/CBS. Por outro lado, caso a empresa do Simples Nacional não possua um volume significativo de aquisições de insumos, manter-se no regime simplificado pode ser atrativo. Isso porque não terá volumes significativos de créditos de IBS/CBS para aproveitar.
Deste modo, analisar a cadeia produtiva em que a empresa está e, principalmente, a atividade econômica que exerce, passa a ser de grande relevância para a decisão.
Perfil da carteira de clientes (B2B X B2C)
Empresas que se enquadrem em uma cadeia produtiva de venda de bens e serviços para outras empresas (B2B) tendem a optar pelo recolhimento do IBS/CBS “por fora” ou, simplesmente, alterar o seu regime tributário. Caso a carteira de clientes seja predominantemente B2B, transferir créditos de IBS/CBS pode ser um fator determinante para a competição de mercado.
Por outro lado, se os clientes da empresa optante pelo Simples são predominantemente pessoas físicas (B2C), a transferência de créditos deixa de ser um fato determinante. Isso porque os consumidores finais não são contribuintes do IBS/CBS. Dessa forma, a transferência de créditos não faz sentido para verificar uma possível competitividade de mercado.
Custos de conformidade e obrigações acessórias
Embora a transferência de créditos seja relevante para a empresa, outro ponto que merece atenção se refere aos custos de conformidade fiscal e ao cumprimento de obrigações acessórias.
As empresas optantes pelo Simples ainda devem transmitir mensalmente para a Receita Federal do Brasil uma única obrigação acessória, o PGDAS-D.
Essa simplificação se reflete em um custo operacional reduzido. Contudo, a migração para um regime regular ou o recolhimento “por fora” exigirá que a contabilidade adote uma gestão fiscal baseada em dados mais abrangentes e complexos, a fim de que se possa garantir uma maior conformidade tributária.
Caso a empresa opte por migrar para o Lucro Real, ela deverá se preparar para o cumprimento de outras obrigações acessórias, bem como passar a ter um maior controle contábil e fiscal. Ou seja, haverá um rompimento com uma lógica simplificada.
A contabilidade das empresas optantes pelo Lucro Real deverá se basear em uma estrutura mais robusta. Além disso, a adoção de softwares de gestão fiscal passa a ser fundamental. Eles garantirão que todas as obrigações acessórias referentes ao IRPJ e à CSLL, além das novas que podem surgir quanto ao IBS e à CBS, possam ser cumpridas dentro das previsões legais.
Portanto, deve-se levar em consideração o custo para se adequar e cumprir a legislação aplicável ao Lucro Real nesse movimento.
O papel do planejamento tributário em 2026
O planejamento tributário sempre foi necessário para as empresas ao final de cada ano. De acordo com o crescimento do faturamento da sociedade, fazia-se necessário verificar qual regime tributário se mostraria mais benéfico.
Contudo, com a Reforma Tributária, esse estudo tributário se torna ainda mais essencial, pois existe a nova variável referente à não cumulatividade plena. A empresa optante pelo Simples Nacional deverá verificar qual a sua carga tributária no regime simplificado e, a partir de uma análise minuciosa, verificar se a manutenção no Simples Nacional de fato é mais econômica e benéfica.
Além do mais, haverá a necessidade de observar se seus clientes poderão se aproveitar de créditos de IBS/CBS.
Conclusão
A Reforma Tributária visa simplificar o regime de tributos no país e acabar com a cobrança em cascata. Nesse ponto, haverá a extinção de alguns tributos (PIS, COFINS, ICMS e ISS) e a criação do IBS e da CBS. Além da simplicidade de apuração, a Reforma Tributária trará a não cumulatividade plena. Ou seja, todo o IBS/CBS pago poderá ser compensado com o IBS/CBS apurado.
Embora a Reforma Tributária tenha trazido mudanças significativas, o Simples Nacional se manterá. Em razão de disposições constitucionais, o regime não será extinto. Contudo, ele observará algumas mudanças. Dentre elas está a possibilidade de recolher o IBS/CBS “por fora”.
Apesar de já estarmos em um período de teste, cabe à empresa analisar sua atividade comercial, olhando para todos os seus custos, despesas, fornecedores e clientes. Somente após um desenho desse cenário poderá realizar um planejamento tributário eficiente para a opção do melhor regime tributário para o ano de 2027.
Mateus Salgado


Autor Certificado Vamos Escrever, é bacharel em Direito pela USP-RP e Pós-Graduado em Direito Tributário. Possui quase 10 anos de experiência em Direito Tributário. Atualmente é advogado tributarista atuante na esfera judicial e administrativa, além de realizar trabalhos de consultoria. É um grande apreciador de séries e apaixonado por esportes. 📩 mateussalgado@vamosescrever.com.br
Artigos relacionados
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo

O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo

Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo

Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
Inbound e outbound fiscal: o risco invisível que a Reforma Tributária está expondo nas operações
A Reforma Tributária está mudando o fiscal: entenda como a integração entre inbound e outbound impacta o contas a pagar, reduz riscos operacionais e exige dados consistentes desde a origem
Ver artigo
O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Entenda o dilema do Simples Nacional com a chegada do IBS e CBS. Saiba se vale a pena migrar para o Lucro Real para garantir créditos e manter a competitividade da sua empresa.
Ver artigo

Reforma Tributária: atualizações 2026
Fique por dentro das atualizações da Reforma Tributária de 2026. Confira os prazos de março, novas regras para NFS-e e como o Split Payment impacta sua operação. Garanta o compliance com a ajuda da Qive.
Ver artigo
Reforma Tributária: impactos no planejamento financeiro
Entenda os impactos da Reforma Tributária no planejamento financeiro da sua empresa e saiba como se preparar para as mudanças. Leia mais!
Ver artigo
Simulação mostra o que muda com a Reforma Tributária
A equipe da Reforma Tributária publicou uma simulação prática de como ela irá operar no Brasil. Confira os principais destaques da simulação!
Ver artigo
Reforma Tributária e Lucro Real: o que vai acontecer?
nda as principais mudanças da reforma tributária para empresas do Lucro Real. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Lucro Presumido, o que muda?
Entenda as principais mudanças da reforma tributária para empresas do Lucro Presumido. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Simples Nacional: entenda as mudanças
Confira os principais pontos da reforma tributária para empresas do simples nacional e garanta a compliance do seu negócio!
Ver artigo
Cronograma de implementação da Reforma Tributária
Entenda o cronograma da Reforma Tributária no Brasil. Saiba as etapas de implementação, prazos e o que muda para empresas e cidadãos
Ver artigo
Calculadora de tributos da Reforma Tributária: onde encontrar e como usar
Entenda o que é a Calculadora da Reforma Tributária - feita pela Receita Federal - como funciona, por que é importante e como usá-la.
Ver artigo
IPI e Programa Mover: Entenda as alterações da alíquota
Entenda o que muda com o Programa Mover e como as alterações do IPI impactam consumidores, indústrias e o meio ambiente.
Ver artigo
Receita Federal libera calculadora da Reforma Tributária
Entenda o que muda para a sua empresa com a nova reforma tributária e como usar a calculadora liberada pela receita federal.
Ver artigo
CBS e IBS na prática: como a Reforma Tributária afeta os fundos de investimento?
Entenda como funcionam os novos tributos da reforma tributária e quando a CBS e o IBS podem incidir sobre os fundos de investimento.
Ver artigo
IPI, PIS e COFINS: o que muda na Reforma Tributária?
Entenda tudo o que será alterado com o IPI e PIS e Cofins com a Reforma Tributária e prepare-se para os próximos anos.
Ver artigo
O fim do ICMS e do ISS: O que entra no lugar desses impostos
Entenda a extinção do ICMS e do ISS a partir da Reforma Tributária e como funcionará a substituição desses tributos.
Ver artigo
Estratégias de Planejamento Tributário pós-reforma
Saiba como a Reforma Tributária irá impactar sua empresa e conheça estratégias de planejamento tributário para 2026. Confira!
Ver artigo
Como a Reforma Tributária irá impactar E-commerces?
Confira as principais mudanças da Reforma Tributária e descubra como ela irá impactar o varejo digital. Acesse leia mais!
Ver artigo
Créditos Tributários: o que muda com a Reforma
Entenda como vai funcionar o crédito tributário na Reforma. Descubra as diferenças entre os créditos atuais e os pós-Reforma. Acesse!
Ver artigo
CST no IBS e CBS: Como Vai Funcionar?
Entenda detalhes sobre como o novo modelo de Código de Situação Tributária (CST) no IBS e CBS vai funcionar na prática.
Ver artigo
Como consultar os livros da reforma tributária?
Aprenda como consultar os livros da reforma tributária de forma facilitada e otimize as rotinas do seu negócio com buscas personalizadas.
Ver artigo
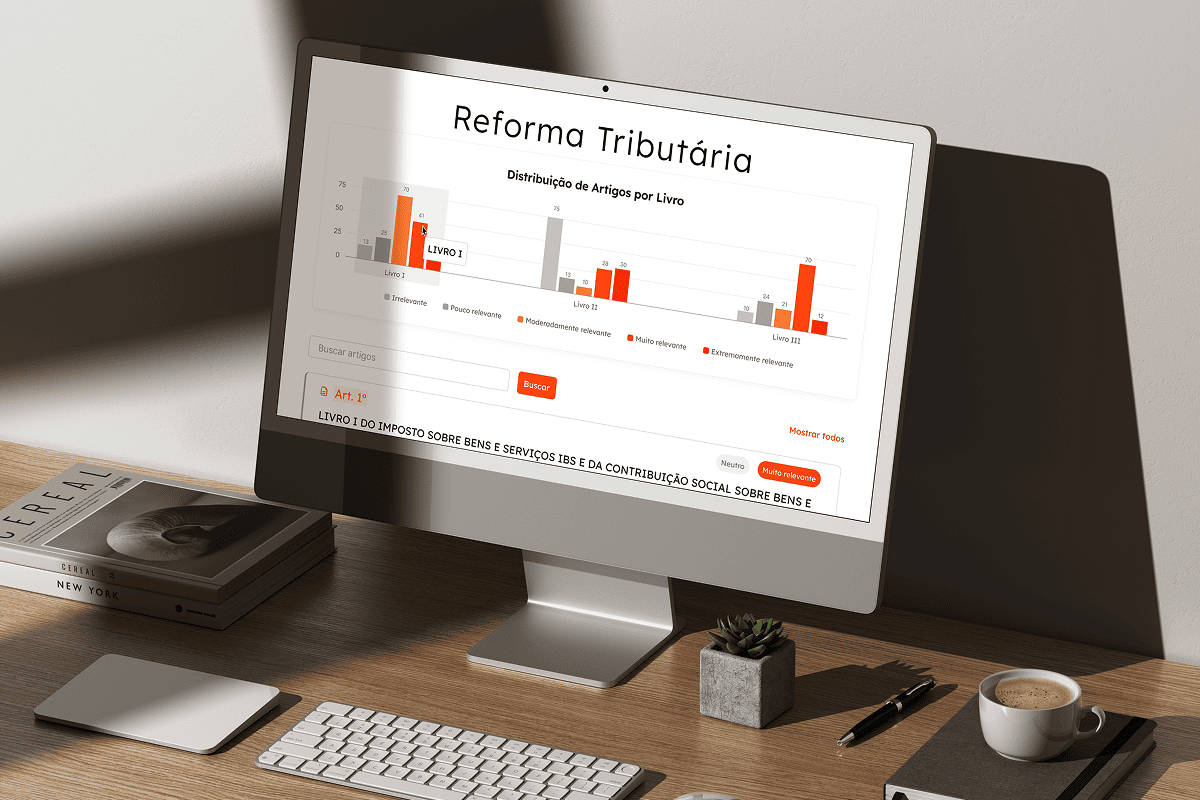
Conheça a ferramenta de IA para a Reforma Tributária
Conheça a ferramenta de relatórios da reforma tributária personalizados pelo seu CNAE da Qive, economize tempo e otimize processos!
Ver artigo
Simples Nacional na Reforma Tributária: o que muda?
Confira o que irá mudar para o Simples Nacional com a nova Reforma Tributária. Prepare-se para as novas regras e saiba como adaptar sua empresa.
Ver artigo
Como calcular Split Payment no fluxo de caixa?
Aprenda como calcular o split payment no seu fluxo de caixa e evite ser pego de surpresa com as novidades da Reforma Tributária.
Ver artigo
O que diz o Artigo 21 da Reforma Tributária?
Desvende o Artigo 21 da Reforma Tributária e seus impactos no seu negócio! Simplificação, transparência e novos créditos. Clique e não perca!
Ver artigo
Crédito Financeiro na Reforma Tributária: o que muda?
Saiba como a Reforma Tributária impacta o crédito financeiro. Confira o que contadores e empresas precisam saber para otimizar resultados!
Ver artigo
Qual a diferença entre IBS e CBS?
Entenda melhor o que é IBS e CBS na nova Reforma Tributária e saiba as diferenças cruciais entre os novos impostos. Acesse e confira!
Ver artigo
O que muda com a Lei Complementar 214/2025?
Fique por dentro das principais mudanças trazidas pela Lei Complementar 214/2025. Confira os impactos, período de transição e mais!
Ver artigo
IVA: entenda o que é e o que muda para as empresas
Entenda o que é o IVA (Imposto sobre Valor Agregado), qual é o impacto dele para as empresas e como vai funcionar no Brasil com a Reforma Tributária.
Ver artigo
O que é Imposto Seletivo e quando ele entra em vigor?
Descubra o que é o Imposto Seletivo, quais produtos serão impactados pelas novidades das novas leis.
Ver artigo
Split Payment: entenda o que ele é e o seu impacto na Reforma Tributária
Entenda o que é o split payment e os impactos dele com a reforma tributária. Prepare o seu negócio para as novidades do mercado.
Ver artigo
Como vai funcionar o cashback na reforma tributária?
Confira como irá funcionar o cashback na reforma tributária, quais produtos e serviços são aplicáveis e quem poderá receber o benefício.
Ver artigo
Imposto CBS: o que é, como calcular e impactos
Conheça mais sobre a CBS, novo imposto da reforma tributária. Saiba como calcular, quando entra em vigor e impactos nos consumidores. Acesse!
Ver artigo
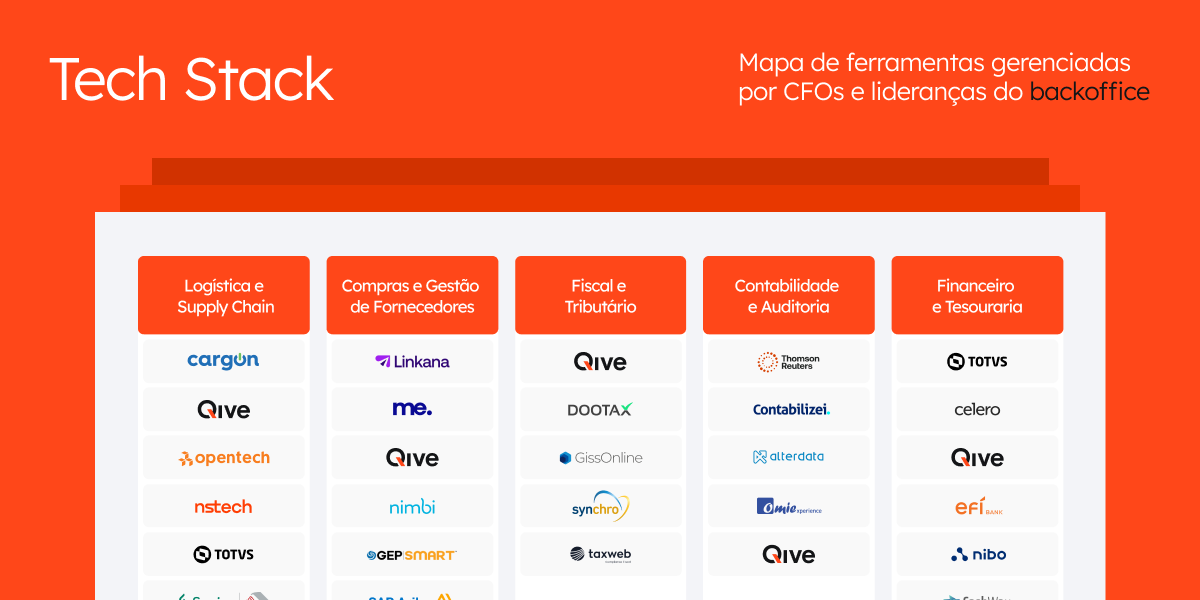
Como modernizar o CFO Tech Stack e preparar sua empresa para o futuro financeiro
A Reforma Tributária promete transformações profundas que vão além do fiscal. Entenda mais sobre como modernizar o CFO Tech Stack!
Ver artigo
Reforma Tributária de 2025: Mudanças e Desafios para o Sistema Fiscal Brasileiro
Confira as principais mudanças que estabelece a Lei Complementar 214/2025 da reforma tributária, comparando com o sistema anterior.
Ver artigo
PMEs e Reforma Tributária: oportunidades e desafios
Veja como a reforma tributária vai impactar pequenas e médias empresas (PMEs), os principais desafios e oportunidades. Acesse e leia mais.
Ver artigo
Reforma Tributária no Varejo: O Que Muda e Como Se Preparar?
Entenda o que muda com a reforma tributária e quais serão os impactos para o varejo. Veja como minimizar esses efeitos em sua empresa. Acesse!
Ver artigo
Reforma Tributária para Contadores: Quais os Impactos
Política de Crédito e Cobrança: Mantenha a saúde financeira de sua empresa. Estratégias essenciais neste podcast.
Ver artigo

Reforma tributária e seus efeitos para as pequenas empresas
Conheça os principais efeitos da nova Reforma Tributária para o regime Simples Nacional de pequenas empresas.
Ver artigo
Adequações no Layout da NFS-e para Reforma Tributária do Consumo
Entenda a NT 001 referente ao layout da NFSe para adequação após a reforma tributária do consumo em nosso artigo!
Ver artigo

Receita Federal divulga mudanças nas Notas Fiscais para se adequar à Reforma Tributária
Entenda as mudanças das NTs 2024-001 e 2024-002 e os impactos que elas podem ter na sua rotina fiscal.
Ver artigo

Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
Confira quais são as alterações trazidas pela atual proposta de reforma tributária em relação a tributação dos dividendos neste artigo!
Ver artigo

Reforma Tributária: PEC 45, PEC 110 e PL 3.887
Veja as principais diferenças entre Projeto de Emenda Constitucional (PEC) e Projeto de Lei (PL) na PEC 45, PEC 110 e PL 3.887 na Reforma Tributária.
Ver artigo

Reforma tributária: Pacto federativo e desafios
A Reforma Tributária, PEC 45/19, PEC 110/19 e PL 3.887/20, possuem a implementação do imposto sobre valor agregado e a facilitação dos créditos.
Ver artigo
Reforma Tributária no Brasil, quais os benefícios?
Entenda qual a necessidade de uma Reforma Tributária no Brasil e quais os benefícios que ela pode trazer para o sistema de tributação brasileiro
Ver artigo
Há aspectos positivos na Reforma fiscal e na Reforma tributária?
Explorando os pontos positivos das reformas fiscal e tributária. Descubra como podem beneficiar indivíduos e empresas.
Ver artigo