Reforma Tributária: guia completo sobre as mudanças para as empresas brasileiras
A Reforma Tributária do consumo saiu do papel em 1º de janeiro de 2026. Desde então, as notas fiscais emitidas no Brasil passaram a destacar dois tributos que não existiam até 2025: a CBS e o IBS. Em 2027, a mudança chega ao caixa das empresas, com o fim do PIS e da Cofins e a cobrança efetiva da CBS.
Este guia explica o que é a Reforma Tributária, quais leis a sustentam, o que muda, como o novo sistema funciona, o cronograma até 2033, os impactos esperados e os argumentos de quem defende e de quem critica o modelo. Cada regra aparece com a situação em que se encontra: em vigor, definida em lei para o futuro ou ainda pendente.
Reforma Tributária em resumo:
- O que é: a substituição de cinco tributos sobre o consumo (PIS, Cofins, IPI, ICMS e ISS) por um IVA dual, formado pela CBS (federal) e pelo IBS (estadual e municipal), e pelo Imposto Seletivo.
- Base legal: Emenda Constitucional 132/2023, Lei Complementar 214/2025 e Lei Complementar 227/2026.
- 2026, ano de teste (em vigor): CBS de 0,9% e IBS de 0,1% destacados nas notas, com apuração informativa e sem recolhimento efetivo para quem cumpre as obrigações acessórias.
- 2027 (definido em lei): a CBS passa a ser cobrada, PIS e Cofins são extintos e o IPI é zerado para a maior parte dos produtos.
- Pendente: a alíquota de referência da CBS para 2027, que o Senado deve fixar até 15 de dezembro de 2026, e as alíquotas do Imposto Seletivo.
- 2029 a 2033 (definido em lei): ICMS e ISS caem gradualmente enquanto o IBS sobe. Em 2033, o novo modelo passa a operar sozinho.
O que é a Reforma Tributária?
A Reforma Tributária é a mudança na forma como o Brasil tributa o consumo de bens e serviços. Ela substitui cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por um modelo de Imposto sobre Valor Agregado (IVA) dual, formado pela Contribuição sobre Bens e Serviços (CBS), da União, e pelo Imposto sobre Bens e Serviços (IBS), de estados e municípios. Também cria o Imposto Seletivo (IS). A transição começou em 2026 e termina em 2033.
O modelo de IVA é usado pela maioria dos países que tributam o consumo. A lógica é simples: cada etapa da cadeia paga imposto apenas sobre o valor que acrescentou ao produto ou serviço. O imposto pago na compra vira crédito para abater o imposto devido na venda. Para entender a diferença entre os dois novos tributos, veja o guia sobre IBS e CBS.
Por que o Brasil precisa de uma Reforma Tributária?
O Brasil precisava de uma reforma porque seu sistema de tributos sobre o consumo é um dos mais complexos do mundo. Essa complexidade gera custo de conformidade alto, disputas judiciais bilionárias e distorções econômicas, como a cobrança de imposto sobre imposto e a guerra fiscal entre estados. A reforma ataca essas causas ao unificar regras e ampliar o direito a crédito.
Os números ajudam a dimensionar o problema. Segundo o economista Bráulio Borges, em artigo no Blog do IBRE/FGV de janeiro de 2026:
- Legislações: o sistema atual combina uma legislação federal, 27 legislações estaduais de ICMS e 5.568 legislações municipais de ISS.
- Complexidade: em 2024, o Brasil ficou na última posição de um ranking de complexidade tributária elaborado por pesquisadores das universidades Ludwig Maximilian de Munique e de Paderborn, na Alemanha.
- Contencioso: as disputas tributárias somam cerca de R$ 5,7 trilhões, perto de 75% do PIB, segundo o Observatório do Contencioso Tributário do Insper. Nos países da OCDE, essa relação é de 0,3% do PIB.
- Cumulatividade: parte dos tributos pagos ao longo da cadeia não é recuperada como crédito, o que encarece a produção, principalmente na indústria, que tem cadeias mais longas.
- Guerra fiscal: com a cobrança na origem, estados concedem benefícios de ICMS para atrair fábricas, o que distorce a decisão de onde produzir.
Reforma do consumo e reforma da renda: qual é a diferença?
A Reforma Tributária tratada neste guia é a do consumo, que muda os tributos embutidos nos preços de bens e serviços. Ela é diferente da reforma do Imposto de Renda, aprovada pela Lei 15.270/2025. Essa lei isentou de IR quem ganha até R$ 5 mil por mês a partir de janeiro de 2026, criou um imposto mínimo para rendas anuais acima de R$ 600 mil e passou a tributar dividendos acima de R$ 50 mil por mês.
As duas mudanças acontecem no mesmo período, mas têm leis, tributos e efeitos diferentes. A do consumo mexe com notas fiscais, preços, créditos e caixa. A da renda mexe com a folha de pagamento, a declaração de IR e a distribuição de lucros.
Qual é a legislação da Reforma Tributária?
A Reforma Tributária se apoia em três normas principais: a Emenda Constitucional 132/2023, que mudou a Constituição; a Lei Complementar 214/2025, que criou e regulamentou IBS, CBS e Imposto Seletivo; e a Lei Complementar 227/2026, que instituiu o Comitê Gestor do IBS. Confira como cada norma atua em relação à reforma:
- Emenda Constitucional 132/2023: cria os tributos CBS, IBS e IS, o cronograma de transição e os princípios do novo sistema (em vigor);
- Lei Complementar 214/2025: determina as regras de incidência, crédito, alíquotas reduzidas, regimes específicos, cashback, split payment e transição dos modelos tributários (em vigor);
- Lei Complementar 227/2026: cria o comitê Gestor do IBS, processos administrativos do IBS, distribuição da arrecadação e regras do ITCMD (em vigor);
- Decreto 12.955/2026 e Resolução CGIBS 6/2026: regulamentações dos tributos CBS e do IBS (em vigor)
- Resolução do Senado Federal a respeito da alíquota de referência da CBS (pendente, com prazo até 15/12/2026);
- Lei ordinária do Imposto Seletivo: determina as alíquotas do IS por produto (pendente).
Abaixo delas, regulamentos, atos conjuntos e notas técnicas definem a operação do dia a dia dos diferentes entes públicos relacionados.
Emenda Constitucional 132/2023
Promulgada em dezembro de 2023, a EC 132 é a base constitucional da Reforma. Ela nasceu da PEC 45/2019 e fixou os pilares do novo sistema: tributação no destino, não cumulatividade plena, cashback e o calendário de transição entre 2026 e 2033. A história das propostas que antecederam a emenda está no artigo sobre a PEC 45, a PEC 110 e o PL 3.887.
Lei Complementar 214/2025
Sancionada em 16 de janeiro de 2025, a LC 214 é a regulamentação principal da Reforma. Com 544 artigos, ela detalha quem paga, como se calcula, quais operações têm alíquota reduzida, como funcionam o crédito e o split payment e quais são as regras de transição. Os principais pontos estão no artigo O que muda com a Lei Complementar 214/2025.
Lei Complementar 227/2026 e o Comitê Gestor do IBS
A LC 227/2026, publicada em 14 de janeiro de 2026, resultou do PLP 108/2024. Ela instituiu o Comitê Gestor do IBS (CGIBS), órgão que vai arrecadar o imposto, distribuí-lo entre estados e municípios e uniformizar a interpretação das regras. A lei também disciplinou o processo administrativo do IBS, alterou pontos da LC 214 e trouxe mudanças no ITCMD, como a progressividade obrigatória das alíquotas.
Regulamentos, atos conjuntos e notas técnicas
Em 30 de abril de 2026 foram publicados os regulamentos dos novos tributos: o Decreto 12.955/2026, para a CBS, e a Resolução CGIBS 6/2026, para o IBS. Antes disso, em dezembro de 2025, a Receita Federal e o Comitê Gestor publicaram um ato conjunto definindo que, na fase inicial de 2026, a falta de preenchimento dos campos de IBS e CBS não geraria penalidade.
A camada mais operacional está nas notas técnicas dos documentos fiscais eletrônicos, que criaram os novos campos da NFe, da NFSe e do CTe. O guia sobre os campos de IBS e CBS na NFe explica o que cada um exige.
O que muda com a Reforma Tributária?
A Reforma muda quais tributos incidem sobre o consumo, onde eles são cobrados, como são calculados e quanto crédito a empresa pode aproveitar. Em vez de cinco tributos com regras próprias, o país passa a ter dois tributos com a mesma base e as mesmas regras, além de um imposto específico sobre produtos prejudiciais à saúde e ao meio ambiente.
Quer saber quais são os principais efeitos da Reforma Tributária no seu negócio em específico? Não deixe de conferir a nossa ferramenta gratuita de IA, que faz um relatório personalizado sobre como ela irá impactar a sua empresa:
Quais impostos serão unificados?
PIS, Cofins e IPI, que são federais, dão lugar à CBS. ICMS, estadual, e ISS, municipal, dão lugar ao IBS. O IPI não desaparece por completo: ele é zerado para a maior parte dos produtos em 2027, mas segue existindo para itens que concorrem com os produzidos na Zona Franca de Manaus.
O que acontece com cada tributo antigo está detalhado nos artigos sobre IPI, PIS e Cofins e sobre o fim do ICMS e do ISS.
O Imposto Seletivo é uma novidade à parte. Ele não substitui um tributo atual. Incide sobre veículos, embarcações e aeronaves, produtos de tabaco, bebidas alcoólicas e açucaradas, bens minerais e concursos de prognósticos, com o objetivo de desestimular o consumo desses itens.
Quais as diferenças entre o sistema atual e o novo?
O sistema atual tributa na origem, com cálculo "por dentro" e crédito restrito. O novo tributa no destino, com cálculo "por fora", crédito amplo e regras únicas para todo o país. A tabela resume as diferenças que mais afetam empresas e consumidores.
Quem terá alíquota reduzida ou regime específico?
A regra geral é a alíquota padrão para todos os bens e serviços. A LC 214/2025, porém, criou exceções em três níveis:
- Alíquota zero: produtos da Cesta Básica Nacional listados no Anexo I da LC 214, como arroz, feijão e carnes, além de alguns medicamentos e dispositivos.
- Redução de 60%: serviços de saúde e de educação, medicamentos não incluídos na alíquota zero, dispositivos médicos, produtos de higiene pessoal, insumos agropecuários e produtos agropecuários in natura, entre outros.
- Redução de 30%: serviços de profissões intelectuais regulamentadas, como advocacia, engenharia e contabilidade.
Além dessas reduções, setores como combustíveis, serviços financeiros, planos de saúde, operações com imóveis, bares, restaurantes e hotelaria têm regimes específicos, com regras próprias de base de cálculo ou de alíquota.
Cashback e Cesta Básica Nacional
O cashback devolve parte dos tributos pagos por famílias de baixa renda inscritas no CadÚnico. Segundo a LC 214/2025, a devolução é de 100% da CBS e 20% do IBS na compra de botijão de gás de até 13 kg e nas contas de energia elétrica, água, esgoto, gás canalizado e telecomunicações. Nos demais bens e serviços, a devolução é de 20% da CBS e do IBS, exceto produtos sujeitos ao Imposto Seletivo.
A devolução começa em janeiro de 2027 para a CBS e em janeiro de 2029 para o IBS. A Cesta Básica Nacional segue outra lógica: os produtos do Anexo I têm alíquota zero para todos os consumidores, e não devolução posterior. Os detalhes estão no artigo Como vai funcionar o cashback na Reforma Tributária.
Como vai funcionar a Reforma Tributária na prática?
Na prática, a empresa paga IBS e CBS sobre o valor de cada venda e desconta como crédito o IBS e a CBS pagos nas compras. O imposto é cobrado no local de consumo, com uma alíquota de referência definida em lei, e parte do recolhimento poderá ser feita diretamente no momento do pagamento, pelo split payment.
Não cumulatividade plena e crédito financeiro
A não cumulatividade plena significa que todo IBS e CBS pagos nas aquisições geram crédito, com poucas exceções, como bens de uso e consumo pessoal. É o chamado crédito financeiro: vale o tributo efetivamente cobrado na etapa anterior, e não uma lista fechada de insumos, como acontece hoje no PIS e na Cofins.
Um exemplo simplificado, com uma alíquota hipotética de 25% somando IBS e CBS:
Cada etapa paga apenas sobre o valor que agregou. A diferença em relação a hoje é que o crédito passa a depender do pagamento do tributo na etapa anterior. Por isso, a qualidade da nota fiscal, o regime do fornecedor e a quitação da compra passam a afetar diretamente quanto crédito a empresa consegue aproveitar.
Isis Abbud, co-CEO e cofundadora da Qive, resume o efeito no Panorama do Contas a Pagar 2026: "O contas a pagar sai da periferia e vira ponto central da sustentabilidade financeira." O artigo sobre créditos tributários na Reforma aprofunda as regras.
Cobrança no destino e o fim da guerra fiscal
Com a Reforma, o IBS passa a ser devido ao estado e ao município onde o bem ou serviço é consumido, e não onde foi produzido. Isso elimina o incentivo para que estados ofereçam benefícios de ICMS para atrair fábricas, a chamada guerra fiscal.
Para não gerar perdas bruscas a estados e municípios produtores, a mudança na distribuição da arrecadação é lenta: ela se estende por 50 anos, até 2078. Empresas que hoje têm benefícios de ICMS contam com o Fundo de Compensação de Benefícios Fiscais, previsto até 2032.
Como será calculada a alíquota de referência?
A alíquota de referência é o percentual de CBS e de IBS que mantém a arrecadação do novo sistema equivalente à dos tributos substituídos. Para a CBS de 2027, a Receita Federal calcula, o Tribunal de Contas da União (TCU) valida até 30 de outubro de 2026 e o Senado fixa por resolução até 15 de dezembro de 2026.
O rito para o primeiro ano funciona assim:
- Em 14 de setembro de 2026, a Receita Federal enviou ao TCU o modelo de cálculo, sem divulgar um percentual.
- Até 30 de outubro de 2026, o TCU calcula a alíquota e envia o resultado ao Senado.
- Até 15 de dezembro de 2026, o Senado fixa a alíquota de referência por resolução. Se não houver votação, vale o cálculo do TCU, segundo análise da MGW Consultoria.
Em 2027 e 2028, a CBS será cobrada pela alíquota de referência reduzida em 0,1 ponto percentual. O IBS fica em 0,05% estadual e 0,05% municipal nesses dois anos. Estados e municípios podem fixar alíquotas próprias de IBS; sem lei local, vale a de referência.
O cálculo segue uma trava de neutralidade: a arrecadação dos novos tributos não pode superar a média do que os cinco tributos substituídos arrecadaram de 2012 a 2021, cerca de 12,5% do PIB, segundo o Blog do IBRE/FGV.
Até a publicação deste artigo, não havia alíquota oficial. Há estimativas, que não substituem o número do Senado:
- Comitê Gestor do IBS: a Resolução CGIBS 14/2026 usa, para fins metodológicos de orçamento, uma alíquota conjunta de 27,91% (18,7% de IBS e 9,21% de CBS).
- Bráulio Borges (IBRE/FGV): estima a alíquota combinada entre 28% e 28,5%, o que colocaria o Brasil com o maior IVA do mundo.
A LC 214 prevê uma trava: na avaliação prevista para 2031, se a soma das alíquotas de referência passar de 26,5%, o Executivo deve propor ao Congresso ajustes nos regimes favorecidos.
Split payment e apuração assistida
O split payment separa a parcela de IBS e CBS no momento da liquidação financeira e a envia diretamente ao Fisco, sem passar pelo caixa do fornecedor. Os testes de integração entre a plataforma pública e os prestadores de serviços de pagamento começaram em 15 de outubro de 2026.
O uso pelas empresas está previsto para o segundo semestre de 2027, de forma facultativa e inicialmente nas operações entre empresas (B2B). Depois, a Receita prevê tornar o mecanismo obrigatório no B2B e expandi-lo para vendas ao consumidor, sem datas definidas.
A apuração assistida é o outro lado da engrenagem. O Fisco passa a pré-apurar débitos e créditos de cada empresa a partir dos documentos fiscais eletrônicos e dos pagamentos. Na prática, a nota fiscal vira o registro que alimenta a conta tributária da empresa.
Quer se aprofundar na temática do Split Payment? Confira o nosso webinar exclusivo sobre o assunto:
Como ficam o Simples Nacional e o MEI?
O Simples Nacional continua existindo. A novidade é que a empresa optante pode escolher entre dois modelos para IBS e CBS:
- Simples "puro": IBS e CBS seguem dentro da guia única (DAS).
- Modelo "híbrido": a empresa segue no Simples para os demais tributos, mas recolhe IBS e CBS pelo regime regular. Assim, gera crédito integral para clientes que são empresas.
A escolha importa porque, no modelo puro, o cliente só aproveita como crédito o valor de IBS e CBS efetivamente recolhido dentro do Simples. Para o primeiro semestre de 2027, o prazo de opção pelo regime regular foi prorrogado até 30 de outubro de 2026 pela Resolução CGSN 194/2026. Quem não optar terá nova janela em março de 2027, com efeitos a partir de julho. O MEI não pode optar pelo regime regular de IBS e CBS.
Aprofunde em Reforma Tributária no Simples Nacional e em O dilema do Simples Nacional: migrar ou ficar?. Para os demais regimes, veja os guias de Lucro Real e Lucro Presumido.
Se você tem dúvidas sobre a tributação "por dentro" ou "por fora" da reforma no contexto do Simples Nacional, confira o nosso webinar sobre esse tema:
Quais são os prazos da Reforma Tributária?
A Reforma Tributária começou a valer em 1º de janeiro de 2026, com um ano de teste. Em 2027, a CBS passa a ser cobrada e PIS e Cofins são extintos. Entre 2029 e 2032, ICMS e ISS perdem um décimo das alíquotas atuais a cada ano, enquanto o IBS sobe. Em 2033, o novo sistema passa a operar sozinho.
O cronograma da transição de ICMS e ISS segue a apresentação da Secretaria Extraordinária da Reforma Tributária do Ministério da Fazenda à Câmara dos Deputados. O passo a passo de cada etapa está no Cronograma de implementação da Reforma Tributária, e o que já aconteceu neste ano está em Reforma Tributária: atualizações 2026.
Quais os impactos da Reforma Tributária?
Os impactos da Reforma aparecem em quatro frentes: crescimento econômico, arrecadação de estados e municípios, rotina e caixa das empresas e preços pagos pelo consumidor. Os efeitos de longo prazo são estimados por estudos com premissas diferentes. Os efeitos sobre as empresas já começaram em 2026.
Impactos na economia
Os estudos convergem para um aumento do PIB no longo prazo, mas divergem no tamanho. O Ministério da Fazenda estimou, em 2023, um crescimento adicional de 12% a 20% do PIB em cerca de 15 anos, segundo apresentação de Bernard Appy, então secretário extraordinário da Reforma Tributária, noticiada pelo Congresso em Foco.
Segundo projeções citadas pela OCDE, esses custos podem cair mais de 60% após a implementação plena. Um ponto destacado pelos pesquisadores é que as exceções aprovadas pelo Congresso reduziram parte do potencial econômico da Reforma Tributária.
Impactos na arrecadação de estados e municípios
A Reforma foi desenhada para ser neutra: a arrecadação total dos novos tributos não pode superar a média histórica dos cinco tributos substituídos. A mudança está na distribuição. Com a cobrança no destino, estados e municípios mais consumidores tendem a ganhar participação, e os mais produtores tendem a perder.
Para suavizar esse efeito, a transição federativa vai até 2078. O Comitê Gestor do IBS centraliza a arrecadação e faz a partilha entre os entes. Estados e municípios mantêm o poder de fixar suas alíquotas de IBS, mas perdem a possibilidade de conceder benefícios fiscais próprios, o que é ponto de crítica de parte dos municípios (veja a seção de vantagens e desvantagens).
Impactos nas empresas
Para as empresas, a Reforma muda processos, sistemas e caixa antes mesmo de mudar a carga tributária. Os principais pontos de atenção são:
- Caixa: o crédito depende do pagamento do tributo na etapa anterior, e o split payment pode antecipar a retenção do imposto. Isso afeta capital de giro e prazos.
- Preços e margens: com o cálculo "por fora" e a nova alíquota, a formação de preço precisa ser refeita.
- Contratos: contratos longos precisam de cláusulas que tratem da mudança de tributos durante a transição.
- Fornecedores: comprar de uma empresa do Simples Nacional no modelo puro gera crédito menor. O regime do fornecedor passa a pesar na decisão de compra.
- Sistemas e documentos: ERPs e emissores precisam dos novos campos de IBS e CBS, e as empresas convivem com os dois sistemas até 2032.
No nosso estudo exclusivo, entitulado "Preparando 2026: contas a pagar e a Reforma Tributária", ouvimos 406 profissionais de fiscal, financeiro, compras, contábil e TI em pesquisa da Opinion Box, entre agosto e setembro de 2025. Para 22% dos respondentes, a Reforma é principalmente um desafio operacional. Outros 14% a veem como risco de aumento de custos, e 10%, como oportunidade de melhorar o fluxo de caixa via créditos. Já 24% ainda não haviam avaliado.
Leia também: Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027.
Como a Reforma Tributária afeta o dia a dia dos cidadãos?
Para o cidadão, a mudança mais visível é a transparência: o imposto passa a ser calculado "por fora" e aparece destacado na nota fiscal, o que mostra quanto do preço é tributo. Famílias de baixa renda recebem cashback de parte dos tributos, e os produtos da Cesta Básica Nacional têm alíquota zero. O efeito nos preços varia conforme o produto e o serviço.
A Reforma do consumo não altera o Imposto de Renda. Mudanças no IR, como a isenção para quem ganha até R$ 5 mil por mês, vêm de outra lei, a 15.270/2025.
Quais impostos mudam e o que acontece com os preços?
Os impostos que mudam são PIS, Cofins, IPI, ICMS e ISS, substituídos por CBS, IBS e Imposto Seletivo. Como a reforma busca manter a arrecadação total, o efeito médio nos preços tende a ser pequeno. O que muda são os preços relativos: alguns itens ficam mais baratos e outros, mais caros.
O movimento esperado, segundo análises como a da Thomson Reuters, é este:
- Tendem a ficar mais baratos: bens com longas cadeias produtivas, como os industriais, porque o crédito amplo remove o imposto acumulado ao longo da cadeia.
- Podem ficar mais caros: serviços com poucos insumos, que hoje pagam ISS de 2% a 5% e passarão para a alíquota padrão, compensada só em parte pelos créditos.
- Protegidos: itens da Cesta Básica Nacional, com alíquota zero, e saúde e educação, com redução de 60%.
- Sobretaxados: produtos sujeitos ao Imposto Seletivo, como cigarros e bebidas alcoólicas.
O repasse final depende da alíquota de referência, da concorrência em cada mercado e da decisão de cada empresa.
Quais setores ganham e quais perdem com a Reforma?
Não há consenso sobre ganhadores e perdedores, porque o resultado depende da alíquota final e da estrutura de custos de cada empresa. Os defensores da Reforma afirmam que todos os setores ganham no longo prazo com o crescimento da economia. Os críticos apontam riscos concentrados em serviços e em parte do agronegócio.
- Indústria: é a mais citada entre as beneficiadas, pela eliminação da cumulatividade e pela desoneração das exportações e dos investimentos.
- Serviços: a folha de salários, principal custo do setor, não gera crédito de IBS e CBS. Por isso, prestadores com poucos insumos tendem a ter carga maior. Saúde e educação têm redução de 60%, e profissões intelectuais regulamentadas, de 30%.
- Comércio e varejo: o efeito depende do mix de produtos e do regime dos fornecedores. Há mais crédito, mas também mais exigência de controle.
- Agronegócio: tem redução de 60% para produtos in natura e insumos e alíquota zero para itens da cesta básica. Representantes do setor, porém, apontam risco de aumento de custos em parte da cadeia.
Sobre o mercado de trabalho, as visões se opõem. Os defensores esperam mais empregos com o crescimento do PIB. Entidades como a Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf) argumentam que uma carga maior sobre serviços, setor que mais emprega no país, pode levar a repasse de preços ou a demissões. Não há, até aqui, uma estimativa oficial de efeito líquido sobre o emprego.
Os efeitos por segmento estão nos guias de varejo e de e-commerce.
Quais são as vantagens e desvantagens da Reforma Tributária?
Os defensores da Reforma destacam a simplificação, o fim da cumulatividade e da guerra fiscal e o potencial de crescimento. Os críticos apontam uma das maiores alíquotas de IVA do mundo, o número de exceções, a pressão sobre serviços, a perda de autonomia de municípios e a complexidade da transição. Abaixo, os principais argumentos de cada lado e quem os sustenta.
Argumentos a favor
Simplificação do sistema tributário
A Reforma substitui cinco tributos e milhares de legislações estaduais e municipais por regras nacionais únicas para CBS e IBS. Para a OCDE, isso coloca o Brasil entre as referências em IVA para países federativos.
Em relatório de novembro de 2025, citado pelo Blog do IBRE/FGV, a organização classificou a reforma brasileira como uma "conquista histórica".
Fim da cumulatividade
Com o crédito financeiro amplo, o tributo pago em cada etapa da cadeia passa a ser recuperado na etapa seguinte. Isso elimina o imposto acumulado que hoje encarece a produção, sobretudo na indústria, que tem cadeias mais longas.
O Ministério da Fazenda e economistas como Bráulio Borges, do IBRE/FGV, apontam ainda dois efeitos: a desoneração dos investimentos e das exportações.
Fim da guerra fiscal entre estados
Ao cobrar o IBS no destino, onde o bem ou serviço é consumido, a Reforma tira dos estados o incentivo de conceder benefícios de ICMS para atrair fábricas.
A OCDE e o IBRE/FGV destacam que essa mudança segue o princípio usado nos sistemas modernos de IVA. Segundo eles, ela corrige uma distorção que influenciou por décadas a decisão de onde produzir no Brasil.
Mais transparência nos preços
Com o cálculo "por fora", o imposto deixa de compor a própria base e passa a aparecer destacado na nota fiscal. O consumidor consegue ver quanto do preço corresponde a tributo, o que hoje é difícil com ICMS, PIS e Cofins embutidos no valor.
Menos contencioso e menor custo de conformidade
Regras únicas e crédito amplo reduzem as brechas que hoje alimentam disputas judiciais. Segundo o Insper, citado pelo IBRE/FGV, esse contencioso soma cerca de R$ 5,7 trilhões.
O mesmo efeito vale para o tempo e as equipes que as empresas dedicam a cumprir obrigações tributárias. Projeções citadas pela OCDE indicam que esses custos podem cair mais de 60% depois da implementação plena.
Ajuda mais focalizada às famílias de baixa renda
O cashback devolve parte dos tributos a famílias inscritas no CadÚnico, em vez de reduzir a alíquota de um produto para todos os consumidores. O Centro Interamericano de Administrações Tributárias (CIAT), citado pelo IBRE/FGV, vê nesse mecanismo uma forma mais eficiente de proteger quem tem menor renda. A vantagem é não abrir mão da arrecadação sobre o consumo das faixas mais altas.
Potencial de crescimento do PIB
Os defensores da Reforma esperam que menos distorções, investimento mais barato e menos insegurança jurídica aumentem a produtividade da economia.
O Ministério da Fazenda estimou, em 2023, um crescimento adicional de 12% a 20% do PIB em cerca de 15 anos. Outros estudos, com premissas diferentes, apontam ganhos menores, a partir de 4%.
Argumentos contra
Uma das maiores alíquotas de IVA do mundo
A alíquota combinada de CBS e IBS é estimada entre 28% e 28,5% por Bráulio Borges, do IBRE/FGV. Esse patamar superaria os 27% da Hungria e colocaria o Brasil com o maior IVA do mundo. O próprio autor apoia a Reforma, mas aponta esse resultado como uma de suas principais fragilidades.
Excesso de exceções
Cada setor que conquista alíquota reduzida ou regime específico desloca a carga para quem não tem benefício e eleva a alíquota padrão. Bernard Appy, que liderou a Reforma no Ministério da Fazenda, reconheceu esse efeito.
Segundo o InvestNews, ele afirmou que o texto "acabou tendo mais exceções do que o previsto".
Pressão sobre o setor de serviços
Nos serviços, o principal custo é a folha de salários, que não gera crédito de IBS e CBS. Prestadores que hoje pagam ISS de 2% a 5% passam para a alíquota padrão, com poucos créditos para abater.
O advogado Rogério Gandra da Silva Martins, em artigo no Migalhas, aponta que a carga de parte do setor pode subir de forma relevante.
Perda de autonomia dos municípios
Com a substituição do ISS pelo IBS, os municípios deixam de definir isoladamente as regras do seu principal tributo próprio. Eles também passam a depender da arrecadação centralizada pelo Comitê Gestor.
A Abrasf, que reúne as secretarias de finanças das capitais, critica a perda da capacidade de fazer política tributária local.
Complexidade durante a transição
Até 2032, as empresas precisam operar o sistema antigo e o novo ao mesmo tempo, com regras, alíquotas e obrigações diferentes para cada um.
Críticos como Rogério Gandra da Silva Martins e entidades empresariais avaliam que a simplificação prometida só chega ao fim do processo. Antes disso, a complexidade aumenta.
Dúvidas sobre a eficácia da trava de 26,5%
A LC 214/2025 prevê que, se a soma das alíquotas de referência passar de 26,5% na avaliação de 2031, o Executivo deve propor cortes nos regimes favorecidos. Bráulio Borges, do IBRE/FGV, questiona a eficácia desse mecanismo. Ele lembra o histórico de resistência do Congresso a retirar benefícios já concedidos.
Efeito do split payment no caixa
Com o split payment, o imposto é separado no momento do pagamento, e o crédito do comprador depende da confirmação do recolhimento.
Análise da Thomson Reuters aponta o risco de descompasso entre a emissão da nota, o pagamento e a disponibilidade do crédito. Esse descompasso pode pressionar o capital de giro das empresas que usam o crédito para financiar a operação.
Os dois lados concordam em um ponto: o resultado final depende de decisões ainda em aberto, como a alíquota de referência e a manutenção ou não das exceções. Para se aprofundar sobre os benefícios esperados, confira esse artigo.
O que ainda está em aberto na Reforma Tributária?
Em outubro de 2026, três pontos seguem em aberto: a alíquota da CBS para 2027, as alíquotas do Imposto Seletivo e as datas das fases seguintes do split payment. Também tramitam no Congresso propostas para alterar a Reforma. Nenhuma delas muda, até aqui, o calendário previsto na Constituição.
A alíquota da CBS para 2027
A CBS começa a ser cobrada em 1º de janeiro de 2027, mas o percentual só será conhecido entre o fim de outubro e meados de dezembro de 2026, quando TCU e Senado concluírem o rito descrito acima. Até lá, empresas que precisam formar preço, fechar orçamento ou revisar contratos para 2027 trabalham com estimativas. Uma prática recomendada por consultorias é vincular cláusulas de revisão à resolução do Senado, e não a um número fixo.
As alíquotas do Imposto Seletivo
As alíquotas do Imposto Seletivo dependem de lei ordinária. Como novo tributo, o IS precisa respeitar a noventena, prazo de 90 dias entre a publicação e a cobrança. Para valer em 1º de janeiro de 2027, a norma teria de ser publicada até 2 de outubro de 2026, o que não ocorreu.
Segundo análise da Systax, se as alíquotas vierem por medida provisória convertida em lei até 31 de dezembro de 2026, a cobrança pode começar ao longo de 2027. Caso contrário, fica para 2028. Ao mesmo tempo, o IPI é zerado em 2027 para a maior parte dos produtos, o que pode abrir um intervalo sem cobrança sobre itens como bebidas e tabaco.
Regulamentação e documentos fiscais em adaptação
Parte da operação ainda está sendo construída. O split payment está em testes técnicos com os prestadores de serviços de pagamento, e a Receita não definiu quando ele se torna obrigatório. Na NFSe, a migração para o Padrão Nacional depende de cada município, e o ambiente segue heterogêneo. Novas notas técnicas e ajustes infralegais continuam sendo publicados, e o artigo de atualizações de 2026 acompanha cada mudança.
Propostas de mudança no Congresso e o cenário pós-eleição
O Congresso reúne cerca de 50 projetos que tentam alterar a Reforma, segundo levantamento publicado pela Nota Gateway. Parte dos setores econômicos defende adiar em um ano o início da CBS e do Imposto Seletivo. Do outro lado, Bernard Appy, ex-secretário extraordinário da Reforma Tributária, e o Comitê Nacional de Secretários de Fazenda dos Estados (Comsefaz) avaliam que recuar seria um erro, citando os investimentos já feitos pelas empresas.
O período eleitoral de 2026 trouxe propostas de revisão por parte de candidatos. Como o cronograma da transição está na Constituição, qualquer adiamento antes de 2027 exigiria uma emenda constitucional, aprovada em dois turnos na Câmara e no Senado, com três quintos dos votos, antes de 1º de janeiro, conforme análise publicada pelo Congresso em Foco. Um novo governo pode propor mudanças ao longo de 2027.
Para as empresas, a orientação de contadores e consultorias tem sido a mesma: acompanhar a tramitação, mas manter a adequação de sistemas e processos com base nas regras em vigor.
Como as empresas estão se preparando para a Reforma Tributária?
As empresas avançam no que é obrigatório e em ritmos diferentes por porte e setor. Os dados da Qive mostram que, nos primeiros meses de 2026, a maioria das notas de mercadorias de empresas obrigadas já trazia os campos de IBS e CBS, mas serviços e pequenas empresas seguem atrás.
Quer saber como se antecipar à Reforma Tributária e proteger a sua empresa das mudanças? Confira o nosso webinar:
O que dizem os dados da Qive sobre 2026
O estudo "Reforma Tributária: a adequação das empresas brasileiras aos novos tributos CBS e IBS", do Panorama do Contas a Pagar 2026, analisou 104,4 milhões de notas fiscais emitidas entre 1º de janeiro e 15 de março de 2026. Foram 60,1 milhões de NFe e 44,3 milhões de NFSe, de forma anonimizada.
A diferença entre mercadorias e serviços, entre as empresas obrigadas, foi de 62,2 pontos percentuais. Olhando por empresa, 58,5% dos CNPJs do Regime Normal já operavam com adesão total, 8,5% estavam em estágio parcial e 32,9% ainda não haviam começado. Por setor, Energia liderava (78%), e Saúde e Farmacêutico tinha o menor índice (35,7%).
O estudo mede a presença dos novos campos, e não se a classificação tributária está correta. "O cenário reflete o preenchimento dos novos campos para evitar a rejeição da nota pelo Fisco, mas isso não significa uma exatidão tributária nas escolhas", afirma Guilherme Martins, Gerente de Produto e especialista em Reforma Tributária da Qive.
A diferença de preparação por porte
O estudo "Preparando 2026: contas a pagar e a Reforma Tributária", também do Panorama do Contas a Pagar 2026, ouviu 406 profissionais em pesquisa da Opinion Box, entre agosto e setembro de 2025. Entre as empresas ouvidas, apenas 38% haviam iniciado o mapeamento de impactos, e 40% ainda não tinham começado. A diferença por porte é grande:
"Os dados de 2026 mostram onde o mercado está. O split payment mostra aonde ele precisa chegar", resume Christian de Cico, co-CEO e cofundador da Qive.
Por onde começar
Para quem ainda está no início, os passos mais comuns entre as empresas que avançaram são:
- Mapear impactos por operação, produto, serviço e regime tributário.
- Revisar cadastros, em especial o regime tributário dos fornecedores, que passa a definir quanto crédito a empresa recupera.
- Atualizar ERP e emissores para os novos campos de IBS, CBS e Imposto Seletivo nas notas.
- Simular caixa, preços e margens para 2027, com a alíquota de referência assim que ela for publicada.
- Revisar contratos de longo prazo com cláusulas para a transição.
- Envolver fiscal, financeiro, compras, contas a pagar e TI em uma mesma agenda, com patrocínio da liderança.
Como a Qive apoia essa preparação
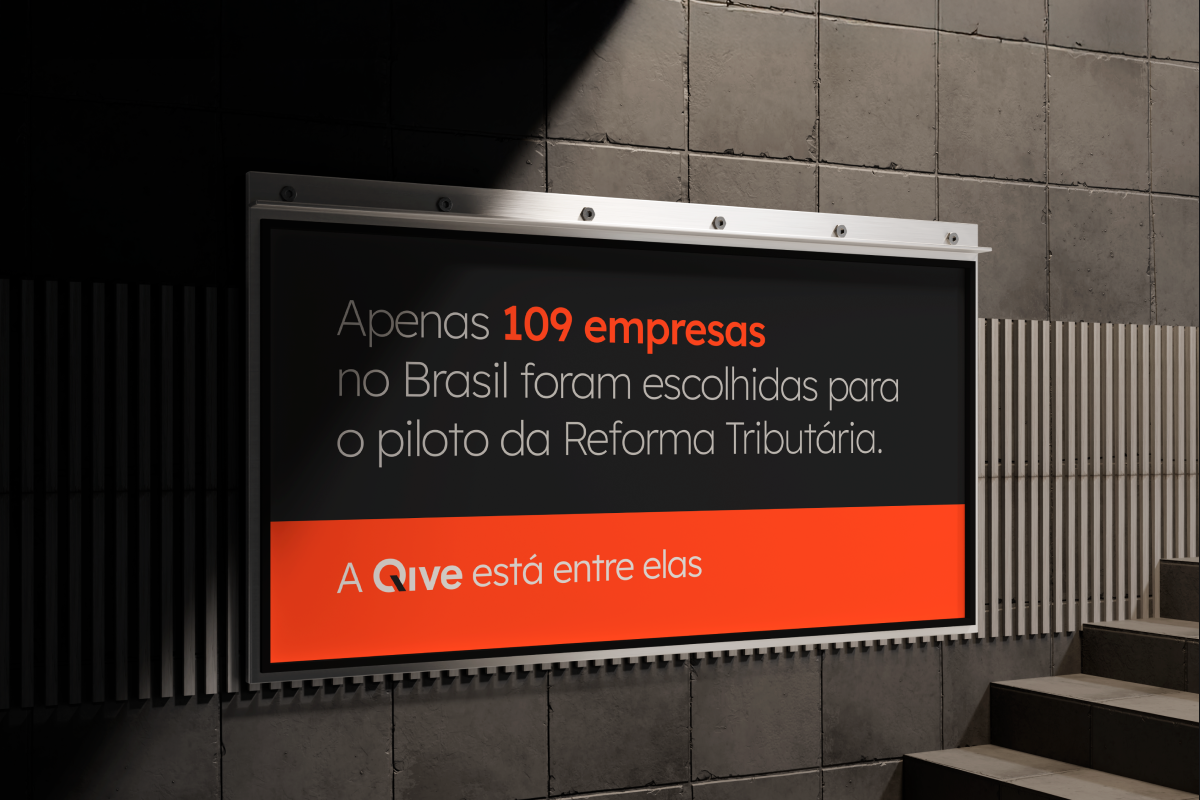
A Qive é uma das 109 empresas selecionadas pela Receita Federal para o projeto-piloto da Reforma Tributária, que testa a CBS na prática. Isso nos possibilitou a ter não somente uma compreensão mais profunda sobre os impactos da reforma nos fluxos de contas a pagar, como também nos ajudou a acelerar a nossa plataforma para essa nova realidade.
Com a nossa solução de Gestão da Reforma Tributária, os XMLs que a empresa já processa na Qive viram inteligência para entender quanto crédito de IBS e CBS ela poderá recuperar e para antecipar, com dados reais da operação, como ficará sua carga tributária em 2027.
Caso queira conferir como a nossa plataforma pode ajudar a sua empresa a estar preparada para a Reforma Tributária, clique na imagem abaixo para realizar gratuitamente uma demonstração interativa na nossa solução:
Perguntas frequentes sobre a Reforma Tributária
Confira a seguir algumas das perguntas mais comuns sobre a Reforma Tributária do Consumo:
A Reforma Tributária aumenta a carga tributária?
No total, não deveria. A Reforma tem uma trava de neutralidade: a arrecadação de CBS e IBS não pode superar a média do que os cinco tributos substituídos arrecadaram entre 2012 e 2021. A carga, porém, se redistribui entre setores e produtos. Alguns pagarão mais, e outros, menos.
Quando o ICMS e o ISS deixam de existir?
O ICMS e o ISS são extintos em 2033. Até 2028, seguem com as alíquotas atuais. De 2029 a 2032, passam a 90%, 80%, 70% e 60% das alíquotas atuais, enquanto o IBS sobe na mesma proporção.
O Simples Nacional vai acabar?
Não. O Simples Nacional continua, e a empresa optante pode manter IBS e CBS dentro do DAS ou recolhê-los pelo regime regular, no chamado modelo híbrido. O MEI segue com suas regras e não pode optar pelo regime regular de IBS e CBS.
O que é o Comitê Gestor do IBS?
O Comitê Gestor do IBS (CGIBS) é o órgão criado pela LC 227/2026 para administrar o IBS. Ele arrecada o imposto, distribui a receita entre estados, Distrito Federal e municípios e uniformiza a interpretação das regras. A CBS segue sob a Receita Federal.
Minha empresa precisa trocar de ERP por causa da Reforma?
Não necessariamente. O ERP precisa estar atualizado para emitir e receber documentos com os novos campos de IBS, CBS e Imposto Seletivo e para conviver com os dois sistemas até 2032. Vale confirmar com o fornecedor do sistema o cronograma de atualização.
Onde simular o efeito dos novos tributos?
O governo federal disponibiliza ferramentas oficiais no Portal da Reforma Tributária, incluindo uma calculadora de tributos. O passo a passo está no artigo Calculadora de tributos da Reforma Tributária: onde encontrar e como usar. Para empresas do Simples, a Receita lançou em setembro de 2026 um simulador específico para comparar os modelos puro e híbrido.

Uma empresa focada em se tornar o maior SaaS do Brasil, conectando todas as áreas que utilizam documentos fiscais de uma empresa em um só lugar. Trabalhamos com NFes, NFSes, CTes, MDFes, NFCes, CFe-SAT com integrações com SAP, TOTVS, Bling, Tiny e muitos outros ERPs para facilitar as rotinas das empresas brasileiras!
Artigos relacionados
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo

O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
Inbound e outbound fiscal: o risco invisível que a Reforma Tributária está expondo nas operações
A Reforma Tributária está mudando o fiscal: entenda como a integração entre inbound e outbound impacta o contas a pagar, reduz riscos operacionais e exige dados consistentes desde a origem
Ver artigo

O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Entenda o dilema do Simples Nacional com a chegada do IBS e CBS. Saiba se vale a pena migrar para o Lucro Real para garantir créditos e manter a competitividade da sua empresa.
Ver artigo

Reforma Tributária: atualizações 2026
Fique por dentro das atualizações da Reforma Tributária de 2026. Confira os prazos de março, novas regras para NFS-e e como o Split Payment impacta sua operação. Garanta o compliance com a ajuda da Qive.
Ver artigo
Reforma Tributária: impactos no planejamento financeiro
Entenda os impactos da Reforma Tributária no planejamento financeiro da sua empresa e saiba como se preparar para as mudanças. Leia mais!
Ver artigo
Simulação mostra o que muda com a Reforma Tributária
A equipe da Reforma Tributária publicou uma simulação prática de como ela irá operar no Brasil. Confira os principais destaques da simulação!
Ver artigo
Reforma Tributária e Lucro Real: o que vai acontecer?
nda as principais mudanças da reforma tributária para empresas do Lucro Real. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Lucro Presumido, o que muda?
Entenda as principais mudanças da reforma tributária para empresas do Lucro Presumido. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Simples Nacional: entenda as mudanças
Confira os principais pontos da reforma tributária para empresas do simples nacional e garanta a compliance do seu negócio!
Ver artigo
Cronograma de implementação da Reforma Tributária
Entenda o cronograma da Reforma Tributária no Brasil. Saiba as etapas de implementação, prazos e o que muda para empresas e cidadãos
Ver artigo
Calculadora de tributos da Reforma Tributária: onde encontrar e como usar
Entenda o que é a Calculadora da Reforma Tributária - feita pela Receita Federal - como funciona, por que é importante e como usá-la.
Ver artigo
IPI e Programa Mover: Entenda as alterações da alíquota
Entenda o que muda com o Programa Mover e como as alterações do IPI impactam consumidores, indústrias e o meio ambiente.
Ver artigo
CBS e IBS na prática: como a Reforma Tributária afeta os fundos de investimento?
Entenda como funcionam os novos tributos da reforma tributária e quando a CBS e o IBS podem incidir sobre os fundos de investimento.
Ver artigo
IPI, PIS e COFINS: o que muda na Reforma Tributária?
Entenda tudo o que será alterado com o IPI e PIS e Cofins com a Reforma Tributária e prepare-se para os próximos anos.
Ver artigo
O fim do ICMS e do ISS: O que entra no lugar desses impostos
Entenda a extinção do ICMS e do ISS a partir da Reforma Tributária e como funcionará a substituição desses tributos.
Ver artigo
Estratégias de Planejamento Tributário pós-reforma
Saiba como a Reforma Tributária irá impactar sua empresa e conheça estratégias de planejamento tributário para 2026. Confira!
Ver artigo
Como a Reforma Tributária irá impactar E-commerces?
Confira as principais mudanças da Reforma Tributária e descubra como ela irá impactar o varejo digital. Acesse leia mais!
Ver artigo
Créditos Tributários: o que muda com a Reforma
Entenda como vai funcionar o crédito tributário na Reforma. Descubra as diferenças entre os créditos atuais e os pós-Reforma. Acesse!
Ver artigo
CST no IBS e CBS: Como Vai Funcionar?
Entenda detalhes sobre como o novo modelo de Código de Situação Tributária (CST) no IBS e CBS vai funcionar na prática.
Ver artigo
Como consultar os livros da reforma tributária?
Aprenda como consultar os livros da reforma tributária de forma facilitada e otimize as rotinas do seu negócio com buscas personalizadas.
Ver artigo
Conheça a ferramenta de IA para a Reforma Tributária
Conheça a ferramenta de relatórios da reforma tributária personalizados pelo seu CNAE da Qive, economize tempo e otimize processos!
Ver artigo
Simples Nacional na Reforma Tributária: o que muda?
Confira o que irá mudar para o Simples Nacional com a nova Reforma Tributária. Prepare-se para as novas regras e saiba como adaptar sua empresa.
Ver artigo
Como calcular Split Payment no fluxo de caixa?
Aprenda como calcular o split payment no seu fluxo de caixa e evite ser pego de surpresa com as novidades da Reforma Tributária.
Ver artigo
O que diz o Artigo 21 da Reforma Tributária?
Desvende o Artigo 21 da Reforma Tributária e seus impactos no seu negócio! Simplificação, transparência e novos créditos. Clique e não perca!
Ver artigo
Crédito Financeiro na Reforma Tributária: o que muda?
Saiba como a Reforma Tributária impacta o crédito financeiro. Confira o que contadores e empresas precisam saber para otimizar resultados!
Ver artigo
Qual a diferença entre IBS e CBS?
Entenda melhor o que é IBS e CBS na nova Reforma Tributária e saiba as diferenças cruciais entre os novos impostos. Acesse e confira!
Ver artigo
O que muda com a Lei Complementar 214/2025?
Fique por dentro das principais mudanças trazidas pela Lei Complementar 214/2025. Confira os impactos, período de transição e mais!
Ver artigo
IVA: entenda o que é e o que muda para as empresas
Entenda o que é o IVA (Imposto sobre Valor Agregado), qual é o impacto dele para as empresas e como vai funcionar no Brasil com a Reforma Tributária.
Ver artigo
O que é Imposto Seletivo e quando ele entra em vigor?
Descubra o que é o Imposto Seletivo, quais produtos serão impactados pelas novidades das novas leis.
Ver artigo
Split Payment: entenda o que ele é e o seu impacto na Reforma Tributária
Entenda o que é o split payment e os impactos dele com a reforma tributária. Prepare o seu negócio para as novidades do mercado.
Ver artigo
Como vai funcionar o cashback na reforma tributária?
Confira como irá funcionar o cashback na reforma tributária, quais produtos e serviços são aplicáveis e quem poderá receber o benefício.
Ver artigo
Imposto CBS: o que é, como calcular e impactos
Conheça mais sobre a CBS, novo imposto da reforma tributária. Saiba como calcular, quando entra em vigor e impactos nos consumidores. Acesse!
Ver artigo
Como modernizar o CFO Tech Stack e preparar sua empresa para o futuro financeiro
A Reforma Tributária promete transformações profundas que vão além do fiscal. Entenda mais sobre como modernizar o CFO Tech Stack!
Ver artigo
Reforma Tributária: guia completo sobre as mudanças para as empresas brasileiras
Confira, neste guia completo, tudo o que você precisa saber sobre a Reforma Tributária sobre o consumo e como ela vai impactar a gestão da sua empresa.
Ver artigo
PMEs e Reforma Tributária: oportunidades e desafios
Veja como a reforma tributária vai impactar pequenas e médias empresas (PMEs), os principais desafios e oportunidades. Acesse e leia mais.
Ver artigo
Reforma Tributária no Varejo: O Que Muda e Como Se Preparar?
Entenda o que muda com a reforma tributária e quais serão os impactos para o varejo. Veja como minimizar esses efeitos em sua empresa. Acesse!
Ver artigo
Reforma Tributária para Contadores: Quais os Impactos
Política de Crédito e Cobrança: Mantenha a saúde financeira de sua empresa. Estratégias essenciais neste podcast.
Ver artigo

Reforma tributária e seus efeitos para as pequenas empresas
Conheça os principais efeitos da nova Reforma Tributária para o regime Simples Nacional de pequenas empresas.
Ver artigo
Adequações no Layout da NFS-e para Reforma Tributária do Consumo
Entenda a NT 001 referente ao layout da NFSe para adequação após a reforma tributária do consumo em nosso artigo!
Ver artigo

Receita Federal divulga mudanças nas Notas Fiscais para se adequar à Reforma Tributária
Entenda as mudanças das NTs 2024-001 e 2024-002 e os impactos que elas podem ter na sua rotina fiscal.
Ver artigo
Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
Confira quais são as alterações trazidas pela atual proposta de reforma tributária em relação a tributação dos dividendos neste artigo!
Ver artigo
Reforma Tributária: PEC 45, PEC 110 e PL 3.887
Veja as principais diferenças entre Projeto de Emenda Constitucional (PEC) e Projeto de Lei (PL) na PEC 45, PEC 110 e PL 3.887 na Reforma Tributária.
Ver artigo
Reforma tributária: Pacto federativo e desafios
A Reforma Tributária, PEC 45/19, PEC 110/19 e PL 3.887/20, possuem a implementação do imposto sobre valor agregado e a facilitação dos créditos.
Ver artigo
Reforma Tributária no Brasil, quais os benefícios?
Entenda qual a necessidade de uma Reforma Tributária no Brasil e quais os benefícios que ela pode trazer para o sistema de tributação brasileiro
Ver artigo
Há aspectos positivos na Reforma fiscal e na Reforma tributária?
Explorando os pontos positivos das reformas fiscal e tributária. Descubra como podem beneficiar indivíduos e empresas.
Ver artigo