Gestão de XML na Reforma Tributária: o que muda no volume, nos campos e na integridade dos arquivos
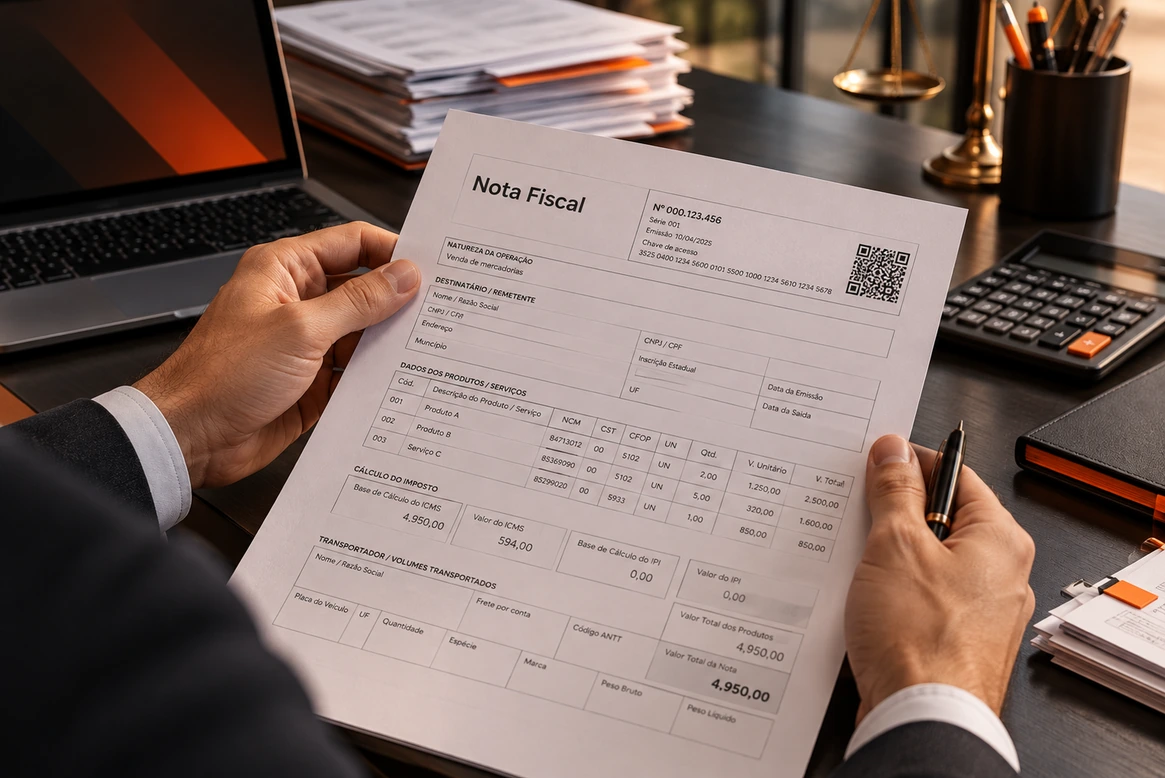
A gestão de XML na Reforma Tributária já precisa considerar as estruturas criadas para registrar o IBS e a CBS. Para contribuintes do regime regular, a obrigação entrou em vigor em 3 de agosto de 2026 nos documentos alcançados por esse marco. Outros casos seguem um calendário escalonado até janeiro de 2027.
A informação de que a exigência foi adiada confunde obrigação legal com validação sistêmica, já que o cronograma normativo permanece vigente.
A adequação, portanto, alcança os dois lados da operação. Na emissão, a empresa precisa classificar cada operação e gerar o arquivo com as informações correspondentes. Na recepção, precisa capturar, ler, integrar, atualizar e armazenar os XMLs sem perder dados relevantes para as rotinas fiscal, contábil e financeira.
O que mudou no arquivo dos documentos fiscais eletrônicos?
O arquivo passou a comportar estruturas próprias para IBS e CBS, com campos, totalizadores e eventos adicionais.
Na nota fiscal eletrônica (NFe) e na nota fiscal de consumidor eletrônica (NFCe), a Nota Técnica 2025.002-RTC v1.51 (disponível no Portal da NFe) organiza as estruturas necessárias ao registro dos novos tributos. Na nota fiscal de serviços eletrônica (NFSe), o detalhamento está na Nota Técnica nº 009 SE/CGNFSe v1.0.
A lista abaixo reúne as principais alterações, com indicação do documento a que cada uma se aplica:
- Grupo consolidado dos novos tributos (NFe e NFCe): o layout passou a reunir as informações relativas ao IBS e à CBS em uma estrutura específica. Isso permite identificar a incidência por item e consolidar os valores no documento fiscal eletrônico;
- Classificação tributária de cada item (NFe e NFCe): a operação precisa ser enquadrada por uma classificação vinculada ao dispositivo correspondente da Lei Complementar nº 214/2025, combinada com o código de situação tributária. Essa relação informa qual tratamento legal foi aplicado ao item e sustenta as validações previstas para o documento;
- Município de consumo (NFe e NFCe): o arquivo passou a identificar o município de consumo, que determina o local do fato gerador. A informação é exigida quando esse local não decorre do endereço do destinatário ou do local de entrega;
- Previsão de entrega ou disponibilização do bem (NFe e NFCe): o documento passou a comportar a data prevista para entrega ou disponibilização. Caso essa previsão mude, um evento próprio permite atualizar a informação sem substituir o documento originalmente autorizado;
- Totalizadores próprios (NFe e NFCe): o layout passou a prever totais específicos para os novos tributos, somados a partir dos valores informados nos itens. Eles convivem com os totalizadores já existentes durante a transição;
- Eventos posteriores à autorização (NFe e NFCe): o arquivo autorizado integra um conjunto documental que pode receber eventos com efeitos tributários. A nota técnica prevê, entre outros, a atualização da data estimada de entrega, cuja função é remover o débito do período inicialmente previsto, e o registro de perecimento, perda, roubo ou furto durante o transporte;
- Operação de uso ou consumo pessoal (NFSe): o documento passou a comportar a indicação de que a operação se destina a uso ou consumo pessoal. A informação permite aplicar o tratamento tributário correspondente à finalidade declarada;
- Finalidade de ajuste (NFSe): o documento passou a comportar, além da emissão regular, finalidades de ajuste de crédito e de débito. Isso amplia os tipos de nota de serviços que podem circular e ser recebidos, com estruturas próprias de valores.
Por que a conferência pela representação gráfica deixou de ser suficiente?
O arquivo eletrônico já foi alterado para receber informações do IBS e da CBS, mas a forma de exibir esses valores na representação gráfica ainda foi definida na versão técnica analisada. Por isso, conferir somente o DANFE ou outro documento auxiliar não permite verificar tudo o que passou a existir no arquivo estruturado.
A NT 2025.002-RTC v1.51 informa que as alterações na representação gráfica da NFe e da NFCe permanecem em estudo e serão publicadas em versão futura, ou seja, a ausência visual de uma informação no DANFE não comprova que ela esteja ausente do XML. Da mesma forma, a aparência regular do documento auxiliar não comprova que todas as estruturas exigidas foram preenchidas corretamente.
A interpretação técnica para a operação é que a conferência fiscal precisa considerar o arquivo eletrônico autorizado e suas estruturas, não apenas a representação visual. Essa verificação também deve estar conectada às rotinas de armazenamento de XMLs e de prazo de guarda de notas fiscais.
- Dica: a Qive oferece ferramentas gratuitas e online para converter XML em PDF e transformar XMLs em planilhas para análise.
Por que o mesmo arquivo passou a carregar dois modelos tributários?
Os campos destinados ao IBS e à CBS foram acrescentados aos layouts sem substituir, de imediato, as estruturas dos tributos atuais. Durante a transição, o mesmo arquivo carrega informações dos dois modelos tributários, com grupos e totalizadores próprios para cada conjunto.
Essa ampliação não elimina a necessidade de documentar os tributos que continuam vigentes durante a transição. O Decreto nº 12.955/2026 determina que a dispensa de recolhimento da CBS relativa aos fatos geradores de 2026 não prejudica a exigência dos documentos fiscais relacionados aos demais tributos em vigor.
Na NFSe, a base dos novos tributos considera, em 2026, valores associados aos tributos atuais. Essa composição muda na passagem para 2027, quando contribuições consideradas durante o período inicial deixam de integrar o cálculo.
O aumento também alcança a capacidade de agregação do documento. Conforme a operação, um único arquivo da NFSe pode comportar:
- Até 99 unidades imobiliárias;
- Até 1.000 registros de bens móveis;
- Até 1.000 documentos utilizados para ajustar a base de cálculo.
A consequência operacional é um arquivo com mais dados e relações internas a serem preservadas. Embora a quantidade de XMLs dependa do volume de documentos emitidos e recebidos por cada empresa, cada arquivo pode carregar mais informações tributárias e operacionais.
Se você quer saber proteger a sua empresa e prepará-la para as mudanças da Reforma Tributária, não deixe de conferir o nosso webinar exclusivo:
Quais documentos foram alcançados e em quais prazos?
O cronograma está no Ato Conjunto RFB/CGIBS nº 4/2026. Para a NFSe, as hipóteses com início em 1º de dezembro de 2026 incluem:
- Serviços promovidos por plataformas digitais e serviços por elas intermediados;
- Locação de bens móveis;
- Locação, cessão onerosa e arrendamento de imóveis;
- Taxas, valores e outras receitas de condomínio.
O ato também alcança outros documentos fiscais eletrônicos em datas próprias, com marcos em outubro, novembro e dezembro de 2026, além de casos com início em janeiro de 2027.
Como a abrangência varia conforme o documento e a operação, a empresa deve consultar o cronograma oficial completo antes de definir a data aplicável à sua adequação.
O que muda para optantes do Simples Nacional?
- 1º de novembro de 2026 — mudança no canal de emissão da NFSe: microempresas e empresas de pequeno porte optantes pelo Simples Nacional passam a emitir obrigatoriamente a NFSe de padrão nacional pelo Emissor Nacional, via versão web ou API. Essa data trata do canal de emissão, não do início da exigência das estruturas de IBS e CBS;
- 1º de janeiro de 2027 — início do cronograma dos novos tributos: os optantes pelo Simples Nacional passam a emitir os documentos alcançados pelo Ato Conjunto RFB/CGIBS nº 4/2026 de acordo com as exigências relativas ao IBS e à CBS. Para NFe e NFCe, a regra técnica que verifica a ausência das estruturas dos novos tributos tem produção indicada para 4 de janeiro de 2027.
A mudança de canal está prevista na Resolução CGSN nº 191/2026. Os parágrafos 1º e 1º-A do art. 59 também abrangem empresas cuja opção pelo Simples Nacional esteja pendente ou em discussão administrativa ou judicial, nas condições definidas pela norma.
O layout da NFSe já acompanha essa diversidade: A NT nº 009 SE/CGNFSe prevê a identificação de “optante pendente” e três combinações de regime de apuração para os novos tributos.
Como interpretação operacional, quem recebe os arquivos precisa considerar a situação declarada no próprio documento, sem presumir o enquadramento apenas pelo CNPJ do fornecedor.
Por que a autorização do documento não comprova conformidade?
A autorização comprova que o XML passou pelas validações ativas no ambiente autorizador. Isoladamente, porém, não comprova o cumprimento de todas as obrigações previstas na legislação porque a exigência jurídica e a rejeição automática são governadas por instrumentos diferentes.
O Ato Conjunto RFB/CGIBS nº 4/2026 estabelece o cronograma de obrigatoriedade dos documentos fiscais eletrônicos relacionados aos fatos geradores do IBS e da CBS. Para NFe, NFCe, CTe e MDFe do regime regular, o marco é 3 de agosto de 2026.
A versão 1.51 da NT 2025.002-RTC, que disciplina o comportamento técnico da NFe e da NFCe, registra a regra de validação da ausência do grupo dos novos tributos com homologação desde 1º de julho de 2026 e produção desde 3 de agosto de 2026 para o regime regular.
Essa regra verifica a ausência do grupo dos novos tributos, não a correção das informações preenchidas. A validação de consistência do conteúdo tem produção indicada para 5 de outubro de 2026 e, assim, um documento pode passar pela validação de presença e ainda conter informações incorretas.
Nenhum dos atos conjuntos suspendeu a regra. O Ato Conjunto RFB/CGIBS nº 4/2026 fixa o cronograma de obrigatoriedade, enquanto o Ato Técnico Conjunto RFB/CGIBS nº 1/2026 aprova e ratifica a documentação técnica aplicável aos documentos fiscais eletrônicos.
A referência a adiamento presente no histórico técnico pertence a uma versão anterior e trata de regras relacionadas à tributação monofásica de combustíveis no ambiente de homologação. Ela não representa adiamento geral do cronograma aplicável aos campos de IBS e CBS.
A interpretação operacional é que um XML autorizado não deve ser considerado conforme apenas porque a Sefaz não o rejeitou. A empresa ainda precisa verificar se as informações exigidas para seu documento, regime e data de emissão estão presentes e coerentes.
4 pontos para conferir ao encontrar referência a adiamento
- A versão consultada: versões anteriores podem conter datas alteradas posteriormente;
- O ambiente afetado: homologação e produção possuem cronogramas diferentes;
- A regra alcançada: a mudança pode tratar de uma operação específica, não da exigência geral;
- O cronograma consolidado: a conclusão deve considerar o ato normativo e a nota técnica vigente.
Essa verificação evita transformar uma alteração localizada no cronograma técnico em adiamento geral da obrigação documental.
Por que campos ausentes ou incorretos afetam o crédito?
A apropriação de crédito está condicionada à comprovação por documento fiscal eletrônico idôneo e ao valor destacado no documento de aquisição, extinto por uma das modalidades previstas. Essa regra está na Resolução CGIBS nº 6/2026 para IBS e no Decreto nº 12.955/2026 para CBS, e os dois instrumentos estabelecem regras simétricas em conteúdo.
Para quem recebe o documento, um campo ausente ou um valor incorreto compromete a informação que fundamenta o crédito da não cumulatividade. É nesse ponto que a integridade do arquivo deixa de ser somente uma questão de arquivamento e passa a interferir no aproveitamento tributário da operação.
Caso seja lavrado auto de infração por descumprimento de obrigação acessória relativa a 2026, o contribuinte é intimado para suprir a omissão em 60 dias, e o atendimento nesse prazo extingue a penalidade. As demais condições desse regime de transição dependem de análise específica e devem ser avaliadas com as áreas fiscal e tributária responsáveis.
6 pontos para validar na captura, na leitura e na integridade dos arquivos
A NT 2025.002-RTC v1.51 não traz alterações nos procedimentos de distribuição, consulta, download e disponibilização dos arquivos da NFe e da NFCe. A revisão deve se concentrar no que ocorre depois da captura: leitura, validação, integração, atualização e armazenamento dos dados.
- Conjunto de estruturas atualizado: os esquemas usados para validar documentos fiscais eletrônicos receberam um componente compartilhado para tratar as informações da Reforma Tributária. Como interpretação técnica, uma rotina de leitura desatualizada pode falhar ou descartar informações que não reconhece. Esse efeito depende da implementação de cada sistema e deve ser verificado em testes;
- Mensagens de autorização adaptadas: os layouts das respostas enviadas pelo ambiente autorizador também foram alterados. Integrações que consomem essas mensagens precisam continuar registrando corretamente o resultado do processamento e os dados associados;
- Presença variável de campos na NFSe: determinados campos que antes eram exigidos em todos os arquivos deixaram de ter presença obrigatória para acomodar as estruturas aplicáveis ao Simples Nacional. Uma rotina construída sob a premissa de que esses campos sempre existirão precisa aceitar sua ausência quando ela estiver prevista no layout;
- Identificação de pessoa jurídica em novo formato na NFSe: os campos destinados ao CNPJ passaram de formato numérico para caractere a fim de admitir o formato alfanumérico, previsto para implementação a partir de julho de 2026. Bancos de dados, validadores e integrações que aceitam somente números precisam ser revisados para não interromper o processamento;
- Eventos vinculados ao documento autorizado: quando o documento admitir eventos posteriores, eles podem atualizar dados ou produzir efeitos, o que exige relacioná-los ao arquivo original e preservar seu histórico;
- Integridade na entrada e na saída: o XML recebido precisa manter suas estruturas e vínculos durante a passagem por sistemas fiscais, contábeis, financeiros e ERPs. A validação deve alcançar tanto a existência do arquivo quanto a leitura dos dados necessários às etapas seguintes.
Essas mudanças estão descritas na seção de tipos básicos da tributação da Nota Técnica 2025.002-RTC e nos itens 2.1 e 2.4 da Nota Técnica nº 009 SE/CGNFSe.
Quem recebe um volume alto de documentos, em layouts heterogêneos e com atualizações posteriores, precisa garantir que a captura seja íntegra e que a leitura reconheça as estruturas novas. É nesse ponto que a Qive conecta documentos fiscais, fornecedores, aprovações, pagamentos, ERP e dados na plataforma que redefine o contas a pagar.
O que verificar quando a base reúne arquivos em situações diferentes?
Até janeiro de 2027, documentos sem as estruturas de IBS e CBS podem circular legitimamente quando emitidos por contribuintes ou em operações que o cronograma ainda não alcançou.
Quem recebe os arquivos precisa distinguir uma ausência permitida pelo calendário de uma omissão em documento já sujeito à exigência e verificar os seguintes pontos:
- Data do fato gerador e da emissão: identifique qual marco do Ato Conjunto RFB/CGIBS nº 4/2026 se aplica ao documento;
- Tipo de documento: NFe, NFCe, CTe, MDFe e NFSe possuem datas e especificações técnicas próprias;
- Enquadramento do emitente: confirme se o contribuinte está no regime regular, no Simples Nacional ou em situação de opção pendente declarada no arquivo;
- Canal de emissão: na NFSe, considere se o documento foi emitido pelo padrão nacional e se o emissor já estava alcançado pela mudança prevista para novembro de 2026;
- Regime de apuração informado: o layout da NFSe admite combinações distintas para o tratamento dos novos tributos. A leitura deve considerar a informação do documento, sem inferir o regime apenas pelo cadastro externo do fornecedor;
- Versão do layout: valide o arquivo conforme a documentação técnica vigente na data aplicável, porque as especificações podem ser atualizadas ao longo da transição;
- Eventos posteriores: quando aplicável ao tipo de documento, confira se ele recebeu eventos capazes de atualizar informações ou produzir efeitos depois da autorização.
A recomendação operacional é registrar essas condições como critérios de validação em vez de aplicar uma regra única a toda a base. Assim, a empresa reduz o risco de aceitar como regular uma ausência indevida ou classificar como incompleto um documento legitimamente emitido dentro de outro prazo.
3 pontos de atenção para a operação
- Prepare os sistemas para o próximo prazo: o conjunto de regras com produção indicada para 5 de outubro de 2026 amplia a verificação dos dados informados. As validações passam a examinar consistência do conteúdo, compatibilidade entre classificações tributárias e correspondência entre os totalizadores do documento e a soma dos itens. Preencher as estruturas deixa de ser suficiente;
- Confirme a versão da documentação: antes de fechar o escopo da adequação, consulte a área de notas técnicas do Portal Nacional da NFe e confirme o número, a versão e a data do documento aplicável;
- Defina responsáveis e evidências: registre quem acompanha as notas técnicas, quem homologa as alterações nos sistemas e quais testes comprovam que os novos dados percorrem a operação sem perda.
Antes das próximas datas do cronograma, avalie se o seu sistema já captura e lê os XMLs com as novas estruturas de IBS e CBS.
Se você identificar lacunas nesse processo, o próximo passo é entrar em contato conosco e entender como a Qive prepara a sua empresa para a Reforma Tributária.
Para se aprofundar sobre outros temas relacionados, acesse também a nossa central da Reforma Tributária.

Uma empresa focada em se tornar o maior SaaS do Brasil, conectando todas as áreas que utilizam documentos fiscais de uma empresa em um só lugar. Trabalhamos com NFes, NFSes, CTes, MDFes, NFCes, CFe-SAT com integrações com SAP, TOTVS, Bling, Tiny e muitos outros ERPs para facilitar as rotinas das empresas brasileiras!
Artigos relacionados
Gestão de XML na Reforma Tributária: o que muda no volume, nos campos e na integridade dos arquivos
Veja o que mudou nos XMLs com IBS e CBS, os prazos vigentes e os controles para preservar a integridade dos documentos fiscais.
Ver artigo

NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
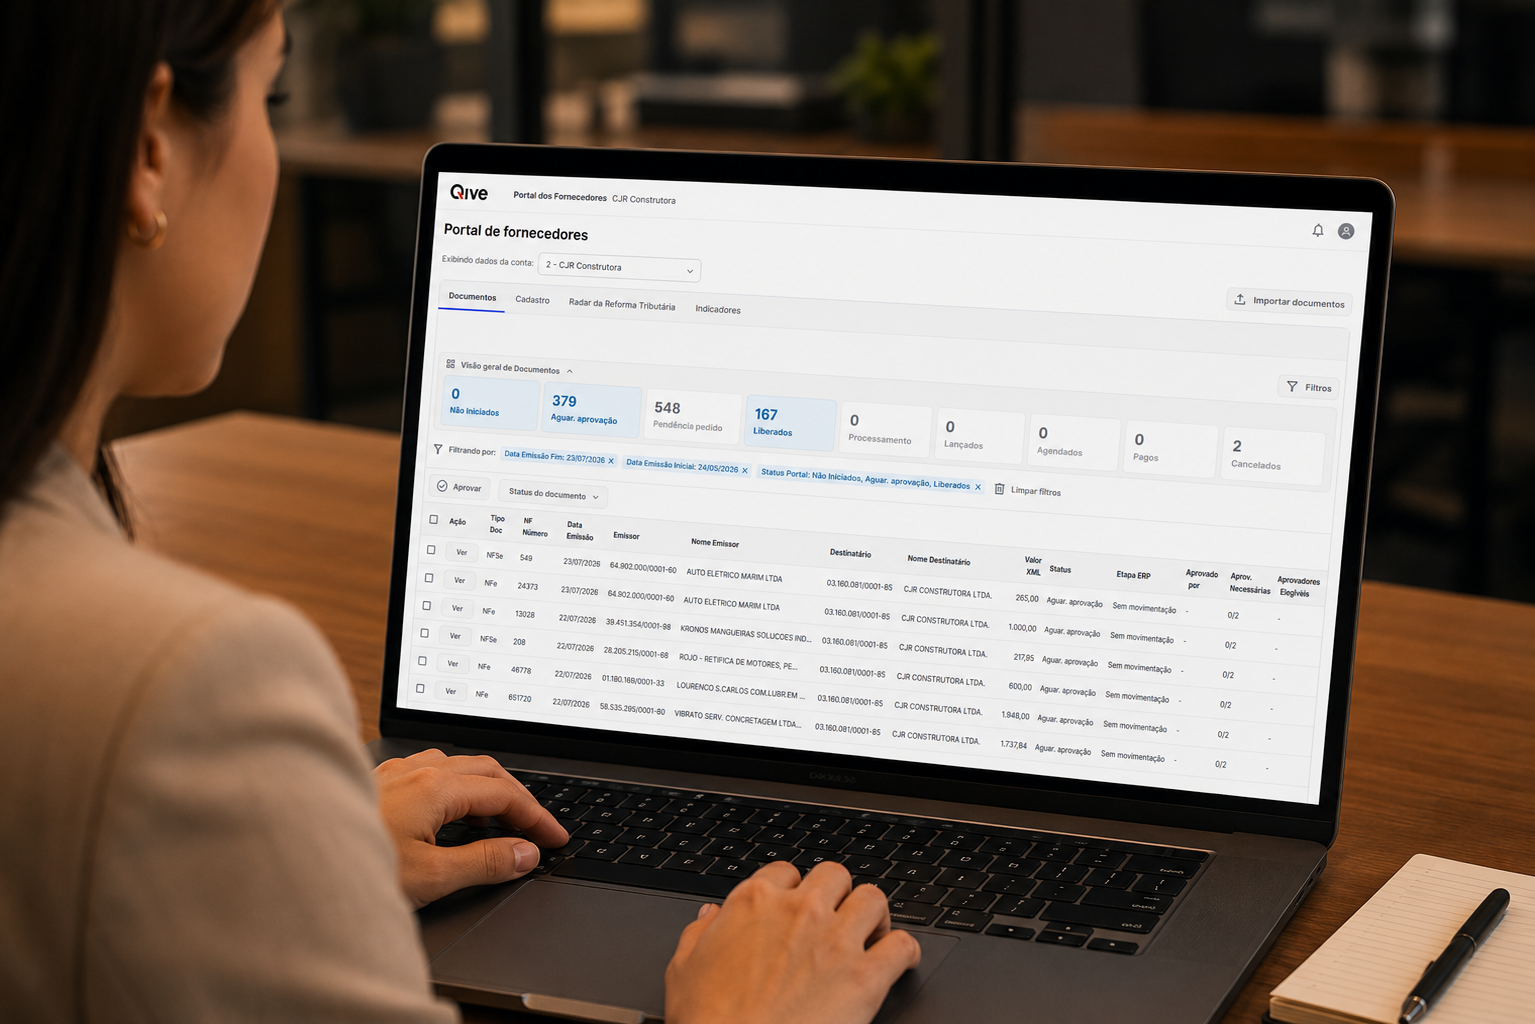
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
Gestão de XML na Reforma Tributária: o que muda no volume, nos campos e na integridade dos arquivos
Veja o que mudou nos XMLs com IBS e CBS, os prazos vigentes e os controles para preservar a integridade dos documentos fiscais.
Ver artigo
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
Inbound e outbound fiscal: o risco invisível que a Reforma Tributária está expondo nas operações
A Reforma Tributária está mudando o fiscal: entenda como a integração entre inbound e outbound impacta o contas a pagar, reduz riscos operacionais e exige dados consistentes desde a origem
Ver artigo

O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Entenda o dilema do Simples Nacional com a chegada do IBS e CBS. Saiba se vale a pena migrar para o Lucro Real para garantir créditos e manter a competitividade da sua empresa.
Ver artigo

Reforma Tributária: atualizações 2026
Fique por dentro das atualizações da Reforma Tributária de 2026. Confira os prazos de março, novas regras para NFS-e e como o Split Payment impacta sua operação. Garanta o compliance com a ajuda da Qive.
Ver artigo
Reforma Tributária: impactos no planejamento financeiro
Entenda os impactos da Reforma Tributária no planejamento financeiro da sua empresa e saiba como se preparar para as mudanças. Leia mais!
Ver artigo
Simulação mostra o que muda com a Reforma Tributária
A equipe da Reforma Tributária publicou uma simulação prática de como ela irá operar no Brasil. Confira os principais destaques da simulação!
Ver artigo
Reforma Tributária e Lucro Real: o que vai acontecer?
nda as principais mudanças da reforma tributária para empresas do Lucro Real. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Lucro Presumido, o que muda?
Entenda as principais mudanças da reforma tributária para empresas do Lucro Presumido. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Simples Nacional: entenda as mudanças
Confira os principais pontos da reforma tributária para empresas do simples nacional e garanta a compliance do seu negócio!
Ver artigo
Cronograma de implementação da Reforma Tributária
Entenda o cronograma da Reforma Tributária no Brasil. Saiba as etapas de implementação, prazos e o que muda para empresas e cidadãos
Ver artigo
Calculadora de tributos da Reforma Tributária: onde encontrar e como usar
Entenda o que é a Calculadora da Reforma Tributária - feita pela Receita Federal - como funciona, por que é importante e como usá-la.
Ver artigo
IPI e Programa Mover: Entenda as alterações da alíquota
Entenda o que muda com o Programa Mover e como as alterações do IPI impactam consumidores, indústrias e o meio ambiente.
Ver artigo
CBS e IBS na prática: como a Reforma Tributária afeta os fundos de investimento?
Entenda como funcionam os novos tributos da reforma tributária e quando a CBS e o IBS podem incidir sobre os fundos de investimento.
Ver artigo
IPI, PIS e COFINS: o que muda na Reforma Tributária?
Entenda tudo o que será alterado com o IPI e PIS e Cofins com a Reforma Tributária e prepare-se para os próximos anos.
Ver artigo
O fim do ICMS e do ISS: O que entra no lugar desses impostos
Entenda a extinção do ICMS e do ISS a partir da Reforma Tributária e como funcionará a substituição desses tributos.
Ver artigo
Estratégias de Planejamento Tributário pós-reforma
Saiba como a Reforma Tributária irá impactar sua empresa e conheça estratégias de planejamento tributário para 2026. Confira!
Ver artigo
Como a Reforma Tributária irá impactar E-commerces?
Confira as principais mudanças da Reforma Tributária e descubra como ela irá impactar o varejo digital. Acesse leia mais!
Ver artigo
Créditos Tributários: o que muda com a Reforma
Entenda como vai funcionar o crédito tributário na Reforma. Descubra as diferenças entre os créditos atuais e os pós-Reforma. Acesse!
Ver artigo
CST no IBS e CBS: Como Vai Funcionar?
Entenda detalhes sobre como o novo modelo de Código de Situação Tributária (CST) no IBS e CBS vai funcionar na prática.
Ver artigo
Como consultar os livros da reforma tributária?
Aprenda como consultar os livros da reforma tributária de forma facilitada e otimize as rotinas do seu negócio com buscas personalizadas.
Ver artigo
Conheça a ferramenta de IA para a Reforma Tributária
Conheça a ferramenta de relatórios da reforma tributária personalizados pelo seu CNAE da Qive, economize tempo e otimize processos!
Ver artigo
Simples Nacional na Reforma Tributária: o que muda?
Confira o que irá mudar para o Simples Nacional com a nova Reforma Tributária. Prepare-se para as novas regras e saiba como adaptar sua empresa.
Ver artigo
Como calcular Split Payment no fluxo de caixa?
Aprenda como calcular o split payment no seu fluxo de caixa e evite ser pego de surpresa com as novidades da Reforma Tributária.
Ver artigo
O que diz o Artigo 21 da Reforma Tributária?
Desvende o Artigo 21 da Reforma Tributária e seus impactos no seu negócio! Simplificação, transparência e novos créditos. Clique e não perca!
Ver artigo
Crédito Financeiro na Reforma Tributária: o que muda?
Saiba como a Reforma Tributária impacta o crédito financeiro. Confira o que contadores e empresas precisam saber para otimizar resultados!
Ver artigo
Qual a diferença entre IBS e CBS?
Entenda melhor o que é IBS e CBS na nova Reforma Tributária e saiba as diferenças cruciais entre os novos impostos. Acesse e confira!
Ver artigo
O que muda com a Lei Complementar 214/2025?
Fique por dentro das principais mudanças trazidas pela Lei Complementar 214/2025. Confira os impactos, período de transição e mais!
Ver artigo
IVA: entenda o que é e o que muda para as empresas
Entenda o que é o IVA (Imposto sobre Valor Agregado), qual é o impacto dele para as empresas e como vai funcionar no Brasil com a Reforma Tributária.
Ver artigo
O que é Imposto Seletivo e quando ele entra em vigor?
Descubra o que é o Imposto Seletivo, quais produtos serão impactados pelas novidades das novas leis.
Ver artigo
Split Payment: entenda o que ele é e o seu impacto na Reforma Tributária
Entenda o que é o split payment e os impactos dele com a reforma tributária. Prepare o seu negócio para as novidades do mercado.
Ver artigo
Como vai funcionar o cashback na reforma tributária?
Confira como irá funcionar o cashback na reforma tributária, quais produtos e serviços são aplicáveis e quem poderá receber o benefício.
Ver artigo
Imposto CBS: o que é, como calcular e impactos
Conheça mais sobre a CBS, novo imposto da reforma tributária. Saiba como calcular, quando entra em vigor e impactos nos consumidores. Acesse!
Ver artigo
Como modernizar o CFO Tech Stack e preparar sua empresa para o futuro financeiro
A Reforma Tributária promete transformações profundas que vão além do fiscal. Entenda mais sobre como modernizar o CFO Tech Stack!
Ver artigo
Reforma Tributária: guia completo sobre as mudanças para as empresas brasileiras
Confira, neste guia completo, tudo o que você precisa saber sobre a Reforma Tributária sobre o consumo e como ela vai impactar a gestão da sua empresa.
Ver artigo
PMEs e Reforma Tributária: oportunidades e desafios
Veja como a reforma tributária vai impactar pequenas e médias empresas (PMEs), os principais desafios e oportunidades. Acesse e leia mais.
Ver artigo
Reforma Tributária no Varejo: O Que Muda e Como Se Preparar?
Entenda o que muda com a reforma tributária e quais serão os impactos para o varejo. Veja como minimizar esses efeitos em sua empresa. Acesse!
Ver artigo
Reforma Tributária para Contadores: Quais os Impactos
Política de Crédito e Cobrança: Mantenha a saúde financeira de sua empresa. Estratégias essenciais neste podcast.
Ver artigo

Reforma tributária e seus efeitos para as pequenas empresas
Conheça os principais efeitos da nova Reforma Tributária para o regime Simples Nacional de pequenas empresas.
Ver artigo
Adequações no Layout da NFS-e para Reforma Tributária do Consumo
Entenda a NT 001 referente ao layout da NFSe para adequação após a reforma tributária do consumo em nosso artigo!
Ver artigo

Receita Federal divulga mudanças nas Notas Fiscais para se adequar à Reforma Tributária
Entenda as mudanças das NTs 2024-001 e 2024-002 e os impactos que elas podem ter na sua rotina fiscal.
Ver artigo
Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
Confira quais são as alterações trazidas pela atual proposta de reforma tributária em relação a tributação dos dividendos neste artigo!
Ver artigo
Reforma Tributária: PEC 45, PEC 110 e PL 3.887
Veja as principais diferenças entre Projeto de Emenda Constitucional (PEC) e Projeto de Lei (PL) na PEC 45, PEC 110 e PL 3.887 na Reforma Tributária.
Ver artigo
Reforma tributária: Pacto federativo e desafios
A Reforma Tributária, PEC 45/19, PEC 110/19 e PL 3.887/20, possuem a implementação do imposto sobre valor agregado e a facilitação dos créditos.
Ver artigo
Reforma Tributária no Brasil, quais os benefícios?
Entenda qual a necessidade de uma Reforma Tributária no Brasil e quais os benefícios que ela pode trazer para o sistema de tributação brasileiro
Ver artigo
Há aspectos positivos na Reforma fiscal e na Reforma tributária?
Explorando os pontos positivos das reformas fiscal e tributária. Descubra como podem beneficiar indivíduos e empresas.
Ver artigo