Duplicata escritural: o que muda para quem opera o contas a pagar?
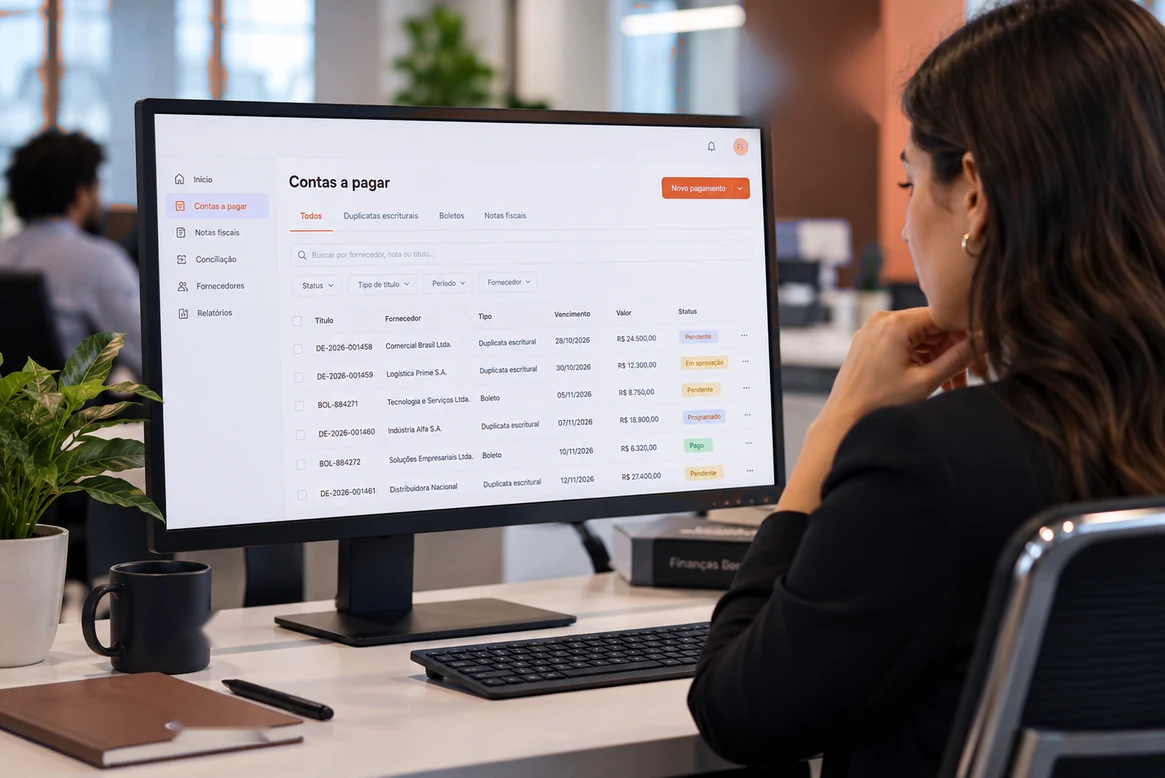
A duplicata escritural é a versão digital da duplicata, registrada em sistema autorizado pelo Banco Central. Para quem paga, ela muda duas rotinas do contas a pagar: conferir quem deve receber quando o fornecedor cede o título e aceitar ou recusar a duplicata dentro de um prazo curto. Por isso, duplicata, nota fiscal e pagamento passam a ser lidos juntos.
O que é duplicata escritural
Duplicata escritural é um título de crédito emitido e registrado eletronicamente em uma entidade autorizada pelo Banco Central, que representa uma venda a prazo de mercadorias ou serviços. Ela substitui o papel por um registro único, vinculado à nota fiscal eletrônica da operação.
O modelo foi criado pela Lei 13.775/2018 e regulamentado pela Resolução BCB 339/2023 e pela Resolução CMN 5.094/2023. O Banco Central lançou o ecossistema em 30 de junho de 2026, e a produção assistida, com adesão facultativa, começou em 15 de julho de 2026.
Três conceitos ajudam a separar o que é obrigatório do que não é:
- Recebível: o direito de receber que nasce de toda venda a prazo.
- Duplicata: o recebível formalizado como título de crédito, que pode ser negociado.
- Duplicata escritural: a duplicata registrada em entidade autorizada pelo Banco Central.
Toda venda a prazo gera um recebível, mas nem toda venda a prazo gera uma duplicata. A escrituração passa a ser exigida quando o fornecedor quer usar o título no mercado financeiro, para antecipar o recebimento ou oferecê-lo como garantia.
Por que o tema chega ao contas a pagar
O contas a pagar é onde a duplicata é liquidada, e no B2B brasileiro a maior parte das compras é paga a prazo. Segundo o Panorama do Contas a Pagar da Qive, 76,8% das notas fiscais da base analisada entre 2023 e 2025 tiveram algum prazo de pagamento.
No recorte de boleto e duplicata com prazo acima de 15 dias, a base soma 256 milhões de notas e R$ 2,41 trilhões no triênio. Acima de 15 dias, boleto e duplicata concentram, em média, cerca de 74% do montante pago a prazo. Esse volume ajuda a dimensionar a importância do prazo no B2B. Quando o fornecedor negocia o recebível, o contas a pagar também precisa acompanhar quem passa a ter o direito de receber.
Um estudo da Núclea com o IBPad e a Môre Consultoria estima que o novo instrumento vai movimentar mais de R$ 11 trilhões até 2028, envolvendo mais de 18 mil grandes empresas sacadoras [VALIDAR].
"A Duplicata Escritural não apenas digitaliza um título já existente: ela reorganiza a lógica operacional do crédito comercial. Na prática, tende a separar com mais nitidez o que é ativo de crédito e o que é meio de pagamento", afirma Christian de Cico, co-CEO e cofundador da Qive.
Titularidade: quem deve receber quando o fornecedor cede o título
Quando o fornecedor antecipa uma duplicata com um banco, FIDC ou fintech, o direito de receber passa para essa instituição. A partir da cessão, o pagamento é devido ao novo titular, e não mais ao fornecedor.
Um exemplo: o fornecedor emite uma duplicata de R$ 100 mil com vencimento em 60 dias e a antecipa com um banco, que paga R$ 97 mil na hora. No vencimento, o comprador paga os R$ 100 mil ao banco. Os R$ 3 mil de diferença remuneram a instituição pelo prazo e pelo risco.
No modelo escritural, a cessão fica registrada no sistema, e o escriturador deve notificar o comprador da transferência de titularidade, segundo a Resolução BCB 339/2023. O boleto dinâmico, criado pela Resolução BCB 443/2024, atualiza o beneficiário quando o título muda de titular, sem necessidade de emitir um novo boleto.
Para Rafael Pedrao Dal Mas, superintendente executivo de produtos da Núclea, o boleto ganha outro papel nesse modelo: "com a nova funcionalidade do Boleto Dinâmico, garante o fiel direcionamento do crédito para quem é de direito".
Para o contas a pagar, três pontos orientam a conferência:
- A antecipação é decisão do fornecedor. O comprador não participa dela, e a Lei 13.775/2018 torna nulas as cláusulas contratuais que vedem ou limitem a circulação de duplicatas.
- Cobrança em nome de terceiro pode ser uma cessão legítima. Ela pede conferência da titularidade, não suspeita automática.
- CNPJ diferente do fornecedor pede verificação antes do pagamento. Sozinho, não é prova de fraude.
Depois que o fornecedor cede o título e a empresa é notificada, pagar ao fornecedor original não quita a dívida com o novo titular, e a empresa pode ter que pagar de novo. A titularidade também pode mudar até a data do pagamento, mesmo depois do aceite. O aceite confirma que a empresa deve, mas não define para quem ela vai pagar.
Como aponta Luiz Fernando Silva, head de tesouraria e membro da Comissão de Estudos Técnicos de Tesouraria e Riscos do IBEF-SP, em artigo publicado no site do instituto, a regulação ainda não fixou uma data de corte para novas transferências de um título cedido. Na prática, quem paga só tem certeza do titular final no dia do vencimento.
Três caminhos para pagar uma duplicata escritural
A forma de liquidação muda o que o contas a pagar precisa garantir antes de liberar o pagamento. O artigo do IBEF-SP descreve três caminhos em discussão no mercado:
Manifestação: aceitar ou recusar no prazo
Na duplicata escritural, o comprador é notificado pelo sistema e pode aceitar o título ou recusá-lo com justificativa. A manifestação é o momento de conferir a duplicata contra o que foi comprado e recebido.
A Lei 5.474/1968 lista os motivos de recusa: mercadoria não recebida ou avariada, vícios ou diferenças de qualidade e quantidade, e divergência de prazo ou preço em relação ao que foi combinado.
O ponto de atenção é operacional: a conferência do recebimento e a entrada da nota no ERP precisam ser organizadas para que o time consiga avaliar a duplicata dentro do prazo de manifestação aplicável.
Advogados também divergem sobre os efeitos do silêncio do comprador em cada caso. Por isso, a manifestação deve entrar no processo como etapa com responsável e prazo definidos, e não como exceção.
A manifestação da duplicata não se confunde com a manifestação do destinatário da NF-e. A primeira trata do título de crédito; a segunda, do documento fiscal.
Duplicata, nota e pagamento lidos juntos
A duplicata escritural é vinculada à nota fiscal eletrônica da operação: o escriturador deve associar o título ao documento fiscal correspondente quando tiver acesso a ele. Mas o registro da duplicata e a chegada da nota ao sistema do comprador são processos distintos, e um pode acontecer antes do outro.
Uma mesma nota pode gerar várias duplicatas, cada uma com valor, vencimento e titular próprios. A conferência deixa de olhar só para a nota ou só para o boleto e passa a cruzar três informações: o título registrado, o documento fiscal e o pagamento programado.
Na prática, preparar o contas a pagar envolve cinco frentes:
- Saber quais duplicatas estão registradas contra o CNPJ da empresa, inclusive as que ainda não têm nota correspondente no sistema.
- Relacionar cada título à nota fiscal, ao pedido de compra e à confirmação de recebimento.
- Definir quem decide aceite e recusa, com alçadas para os casos de divergência.
- Conferir a titularidade na data de cada pagamento e manter bancos, FIDCs e fintechs no cadastro de beneficiários, para não travar o pagamento ao novo titular.
- Integrar essas informações ao ERP e ao fluxo de pagamentos, para não depender de consultas manuais em operações de alto volume.
Calendário: quando a duplicata escritural chega a quem paga
A obrigatoriedade recai sobre a negociação de recebíveis: instituições financeiras passam a negociar apenas duplicatas escriturais, em prazos escalonados pelo porte da empresa que emite o título. A duplicata em papel continua válida fora dessas operações.
Para quem paga, o calendário que importa é o dos fornecedores. A empresa compradora passa a receber duplicatas escriturais quando seus fornecedores começam a registrá-las, o que já pode acontecer na produção assistida. Fornecedores de grande porte entram primeiro na obrigatoriedade, e a carteira de quem compra muda de forma gradual até 2028.
Perguntas frequentes
O que é duplicata escritural?
É a versão digital da duplicata, emitida e registrada em entidade autorizada pelo Banco Central e vinculada à nota fiscal da venda a prazo. Foi criada pela Lei 13.775/2018.
A duplicata escritural é obrigatória em toda venda a prazo?
Não. Ela é exigida quando a duplicata é negociada com instituições financeiras, como na antecipação de recebíveis ou no uso como garantia, conforme o cronograma do Banco Central. A duplicata em papel continua válida nas demais situações.
Quem deve receber uma duplicata cedida?
O titular registrado no sistema de escrituração na data do pagamento, já que a titularidade pode mudar até o vencimento. Depois da cessão, em geral, é o banco, FIDC ou fintech que antecipou o valor ao fornecedor.
Qual o prazo para aceitar ou recusar uma duplicata escritural?
A referência mais citada é de até 10 dias para a recusa, com motivo, e de até 15 dias para o aceite expresso.
Quem decide antecipar a duplicata, o fornecedor ou o comprador?
O fornecedor. A manifestação de aceite ou recusa é do comprador, e uma não depende da outra. Para quem paga, o efeito da antecipação é a mudança de titular.
Cobrança em nome de terceiro é fraude?
Não necessariamente. Pode ser uma cessão legítima do título. O passo correto é conferir a titularidade registrada antes de pagar.
Duplicata escritural é o mesmo que boleto?
Não. A duplicata é o título de crédito; o boleto é um meio de pagamento. Com o boleto dinâmico, o boleto acompanha a duplicata e direciona o pagamento ao titular atual.
Duplicata escritural tem relação com DDA, manifestação do destinatário ou split payment?
São temas diferentes. O DDA apresenta boletos ao pagador, a manifestação do destinatário se refere à nota fiscal, e o split payment é o recolhimento de IBS e CBS previsto na Reforma Tributária. Os três podem fazer parte da mesma operação, mas seguem regras próprias.
Conclusão
A duplicata escritural leva para o contas a pagar informações que antes ficavam entre fornecedor e banco: quem é o titular do crédito e se o título foi aceito. Empresas que já conectam nota, recebimento e pagamento têm a base para incorporar a duplicata à mesma rotina.
Para entender o peso do prazo e do crédito no B2B brasileiro, leia o capítulo do Panorama do Contas a Pagar Como as empresas pagam no Brasil: o prazo e o crédito como infraestrutura dos pagamentos B2B.

Christian de Cico é co-CEO e Cofundador da Qive, com uma trajetória marcante no empreendedorismo brasileiro. Também Empreendedor e Mentor Endeavor, foi homenageado na categoria Emerging da 26ª edição do Empreendedor do Ano da EY. Christian é reconhecido por seu papel na revolução da burocracia fiscal e financeira no Brasil, utilizando tecnologia avançada para simplificar processos e rotinas de mais de 220 mil empresas.
Artigos relacionados
Duplicata escritural: o que muda para quem opera o contas a pagar?
Entenda o que é duplicata escritural e o que muda no contas a pagar: titularidade, aceite, recusa, boletos e cronograma de implementação.
Ver artigo

Silos entre Compras, Fiscal e Financeiro: quanto sua operação perde sem visibilidade no contas a pagar
Silos entre áreas custam tempo, retrabalho e créditos fiscais. Veja como integrar Compras, Fiscal e Financeiro em um fluxo único de contas a pagar — sem substituir o ERP.
Ver artigo

Alçadas e aprovação hierárquica no Contas a Pagar: governança e segurança em escala
Entenda a importância das alçadas de aprovação e como estruturar uma para garantir governança e evitar fraudes em operações financeiras. Confira!
Ver artigo
Conciliação de comprovantes de pagamento: fechando o ciclo de NF, boleto e comprovante
Veja como conciliar NF-e, boleto e comprovante de pagamento para garantir precisão na gestão de forma automática e integrada. Saiba mais!
Ver artigo

Nota fiscal sem pedido de compra: como tratar notas órfãs sem travar o Contas a Pagar
Saiba como lidar com notas fiscais que chegam sem pedido de compra associado (notas órfãs) de forma segura e dentro do compliance fiscal. Confira!
Ver artigo
Tesouraria corporativa em 2026: como o Contas a Pagar automatizado alimenta a gestão de caixa
Veja como fazer a gestão da tesouraria corporativa e como automatizá-la para garantir dados precisos para o Contas a Pagar. Acesse!
Ver artigo
Duplicata escritural: o que muda para quem opera o contas a pagar?
Entenda o que é duplicata escritural e o que muda no contas a pagar: titularidade, aceite, recusa, boletos e cronograma de implementação.
Ver artigo
Silos entre Compras, Fiscal e Financeiro: quanto sua operação perde sem visibilidade no contas a pagar
Silos entre áreas custam tempo, retrabalho e créditos fiscais. Veja como integrar Compras, Fiscal e Financeiro em um fluxo único de contas a pagar — sem substituir o ERP.
Ver artigo
Alçadas e aprovação hierárquica no Contas a Pagar: governança e segurança em escala
Entenda a importância das alçadas de aprovação e como estruturar uma para garantir governança e evitar fraudes em operações financeiras. Confira!
Ver artigo
Conciliação de comprovantes de pagamento: fechando o ciclo de NF, boleto e comprovante
Veja como conciliar NF-e, boleto e comprovante de pagamento para garantir precisão na gestão de forma automática e integrada. Saiba mais!
Ver artigo
Nota fiscal sem pedido de compra: como tratar notas órfãs sem travar o Contas a Pagar
Saiba como lidar com notas fiscais que chegam sem pedido de compra associado (notas órfãs) de forma segura e dentro do compliance fiscal. Confira!
Ver artigo
Tesouraria corporativa em 2026: como o Contas a Pagar automatizado alimenta a gestão de caixa
Veja como fazer a gestão da tesouraria corporativa e como automatizá-la para garantir dados precisos para o Contas a Pagar. Acesse!
Ver artigo
Cash Conversion Cycle: como o Contas a Pagar influencia cada dia do ciclo financeiro
Entenda o que é Ciclo de Conversão de Caixa (Cash Conversion Cycle), como calculá-lo e fazer a otimização. Acesse e saiba mais!
Ver artigo
Como construir o business case de automação do Contas a Pagar para o CFO
Veja como construir um business case sólido para automação financeira e do Contas a Pagar, focando em ROI e eficiência. Acesse e confira!
Ver artigo
Gestão de exceções no Contas a Pagar: como tratar divergências sem travar o ciclo
Aprenda a lidar com divergências no Contas a Pagar de forma eficiente, garantindo que exceções não parem o fluxo de pagamentos. Confira!
Ver artigo
Copilot financeiro: agentes de IA aplicados ao Contas a Pagar em 2026
Saiba como os agentes de IA auxiliam o setor financeiro de uma empresa e confira modelos práticos de como usá-la nos processos da área. Leia mais!
Ver artigo

Controladoria digital: o que muda quando o financeiro tem dado fiscal confiável
Entenda o que é controladoria digital, a importância dos dados fiscais integrados e como implementá-la em sua empresa. Leia agora!
Ver artigo
Data Ledger fiscal: o que é e por que virou ativo estratégico do financeiro
Entenda o que é Data Ledger fiscal, suas vantagens para empresas e como ele se tornou fundamental para a estratégia financeira moderna. Saiba mais!
Ver artigo
Pagamento em duplicidade: como identificar, corrigir e prevenir com automação
Saiba como identificar pagamentos em duplicidade e como a automação financeira impede esse erro antes que ele aconteça. Acesse e leia mais!
Ver artigo
Outbound fiscal: o que é e por que integrar com o Contas a Pagar em 2026
Saiba o que é outbound fiscal e como a integração com o contas a pagar garante compliance, visibilidade e agilidade na emissão de documentos. Acesse!
Ver artigo
Risco sacado no Contas a Pagar: como usar para alongar PMP e fortalecer fornecedores
Entenda como o risco sacado funciona e como essa estratégia ajuda a gerir o capital de giro e a fortalecer a cadeia de suprimentos. Saiba mais!
Ver artigo
Cockpit de Contas a Pagar: visão única para CFO e controladoria
Saiba o que é um Cockpit Financeiro e descubra como ele oferece uma visão única e estratégica para a gestão financeira de uma empresa. Acesse!
Ver artigo
Three-way matching: o que é e como automatizar no Contas a Pagar
Aprenda o que é correspondência de três vias e como fazer sua automação, garantindo segurança ao Contas a Pagar. Leia mais.
Ver artigo
Controle financeiro empresarial: como estruturar?
Conheça a importância do controle financeiro em empresas e aprenda a estruturar essa gestão do zero. Acesse e confira!
Ver artigo
Passivo circulante: o que é, importância e como analisar
Saiba o que é o passivo circulante, sua importância para empresas e quais contas o compõe. Confira como fazer a gestão do passivo circulante. Acesse!
Ver artigo
Conciliação de pagamentos: o que é e como fazer
Veja o que é conciliação de pagamentos, suas vantagens e erros comuns, além do passo a passo de como fazer. Acesse e saiba mais!
Ver artigo

Avaliação de fornecedores: como fazer e KPIs
Descubra a importância de avaliar fornecedores de forma contínua e saiba como avaliar o desempenho, além dos principais KPIs. Acesse e confira!
Ver artigo

Homologação de fornecedores: como fazer e checklist
Entenda os principais KPIs financeiros que sua empresa precisa acompanhar para uma gestão estratégica e lucrativa. Acesse e confira a lista!
Ver artigo

Gestão de fornecedores: o que é e como fazer
Saiba tudo sobre gestão de fornecedores: o que é, vantagens e dicas práticas para otimizar custos, melhorar parcerias e garantir eficiência. Confira!
Ver artigo

Cadastro de fornecedores: como fazer e organizar
Veja a importância de ter um cadastro de fornecedores organizado e aprenda boas práticas para manter os dados sempre atualizados e seguros. Confira!
Ver artigo
Fechamento financeiro: como otimizar o processo mensal
Aprenda como otimizar o fechamento financeiro com dicas práticas e automação. Acesse e confira o checklist completo!
Ver artigo

Pagamento de fornecedores: o que é e como otimizar
Aprenda estratégias para otimizar o pagamento de fornecedores, melhorar o relacionamento com parceiros e garantir fôlego financeiro. Saiba mais!
Ver artigo
Captura oficial de notas: por que 2026 é decisivo
Entenda por que a captura oficial de notas fiscais é essencial em 2026. Evite autuações, elimine a dependência de fornecedores e automatize seu Contas a Pagar.
Ver artigo
Previsibilidade de caixa pelo Contas a Pagar: modelos e práticas | Blog da Qive
Garanta a previsibilidade financeira em 2026. Saiba como prever fluxo de caixa usando dados fiscais no Contas a Pagar com a tecnologia da Qive. Acesse e confira!
Ver artigo

e-Financeira: o que é, quem deve entregar, prazos e mais | Blog Qive
Entenda o que é a e-Financeira, quais instituições estão obrigadas e como ocorre o envio das informações à Receita Federal. Acesse e confira!
Ver artigo
DERC: o que é, prazos e entrega em 2026
Entenda o que é DERC, para que serve, prazos de entrega e consequências do envio incorreto ou fora do prazo. Saiba mais!
Ver artigo

Automação em escala no Contas a Pagar em 2026: como reduzir custos e ganhar eficiência | Blog Qive
Veja como escalar a automação no contas a pagar em 2026, reduzir custos operacionais e eliminar tarefas manuais com tecnologia e inteligência artificial.
Ver artigo
Criptoativos: o que são, tipos e os mais conhecidos | Blog Qive
Confira o que são criptoativos, os tipos e os mais conhecidos. Veja também a regulamentação e tributação de criptoativos no Brasil. Acesse!
Ver artigo
Matriz de risco do Contas a Pagar: como montar e monitorar em 2026
Aprenda como montar uma matriz de risco para o contas a pagar e evitar fraudes, atrasos e erros financeiros. Veja exemplos, critérios e como monitorar em 2026.
Ver artigo
NFAg-e: o que é a Nota Fiscal de Água e Saneamento Eletrônica
Descubra o que é a NFAG-e e por que esse novo documento fiscal foi criado. Veja quem deve emitir, benefícios para pessoas físicas e empresas.
Ver artigo
Contas a pagar: como funciona e por que é importante
Entenda o que são contas a pagar, como funcionam e como organizar esse processo para reduzir erros e ganhar eficiência. Saiba mais!
Ver artigo

Gestão de Contas a Pagar: o que é, dicas e estratégias
Entenda como funciona a gestão de contas a pagar e como organizar pagamentos, prazos e documentos com eficiência. Saiba mais!
Ver artigo
Utilities: o que são e para que servem
Saiba o significado de utilities, como funcionam esses documentos e que tipos de serviços se enquadram nessa categoria. Confira!
Ver artigo
Invoice: saiba o que é, como funciona e como emitir
Entenda o que é invoice, sua emissão, taxas, importância e diferenças em relação à nota fiscal para organizar suas finanças com segurança. Saiba mais!
Ver artigo
Chave MDFe: o que é e como consultar
Saiba como consultar a chave MDFe, por que ela é importante, quais erros evitar e como diferenciá-la da chave do CTe e da NFe. Confira!
Ver artigo

Cupom fiscal e nota fiscal: quais as diferenças?
Entenda as diferenças entre cupom fiscal e nota fiscal, se são a mesma coisa e se um pode substituir o outro. Acesse e saiba mais!
Ver artigo
Governança no Contas a Pagar: importância e como fazer
Conheça a importância da governança na gestão do Contas a Pagar. Veja dicas de como ter governança nos processos empresariais. Leia mais!
Ver artigo
Como ter Maturidade Financeira em uma empresa?
Saiba o que é maturidade financeira, seus benefícios para empresas e como desenvolvê-la para tomar decisões mais estratégicas. Confira!
Ver artigo
Como padronizar regras e parametrizações do financeiro
Aprenda como padronizar regras e parametrizações para reduzir erros e ganhar eficiência no setor financeiro. Acesse e confira!
Ver artigo
Portal do fornecedor: como reduzir falhas
Entenda o que é Portal do Fornecedor, como reduzir falhas operacionais e aplicar automação financeira para ganhar eficiência. Acesse e confira!
Ver artigo
Auditoria automática no contas a pagar em 2026
Revolucione a auditoria do Contas a Pagar em 2026. Descubra como a automação oferece mais precisão, agilidade e compliance para sua empresa
Ver artigo
Controles internos no contas a pagar para 2026
Fortaleça seu Contas a Pagar em 2026 com controles internos eficazes. Proteja contra fraudes, erros e otimize processos com as soluções Qive
Ver artigo
NFSe: Erros comuns e como a automação elimina falhas
Evite multas e retrabalho. Descubra os erros mais frequentes na NFSe e como a automação do Contas a Pagar garante a conformidade fiscal.
Ver artigo
Indicadores essenciais do Contas a Pagar para 2026
Descubra os KPIs cruciais para o Contas a Pagar em 2026. Melhore a gestão financeira, otimize fluxos e tome decisões estratégicas com dados.
Ver artigo
O que é Venture Debt, como funciona e regulação
Entenda o que é Venture Debt, como funciona esse tipo de financiamento empresarial e suas vantagens e desvantagens. Acesse e saiba mais!
Ver artigo
Tokenização: o que é, como funciona e regulação
Entenda o que é Tokenização, como funciona, as vantagens e desvantagens, além da regulação no Brasil.
Ver artigo
Financiamento Empresarial: conheça novos modelos
Confira modelos de financiamento empresarial como Crowdfunding, Tokenização e Venture Debt. Compare as opções e veja a melhor para sua empresa.
Ver artigo
Gestão de Riscos Financeiros: Tendências e Desafios no Mercado Atual
Entenda o conceito e a importância da gestão de riscos financeiros, alpem das principais tendências do mercado hoje.
Ver artigo
Gestão de fluxo de caixa: como lidar com inadimplência
Saiba o impacto da inadimplência no fluxo de caixa e veja dicas de como fazer a gestão para reduzir o problema em sua empresa. Acesse!
Ver artigo
Por que entender como sua empresa paga é o primeiro passo para ganhar eficiência
Descubra por que o controle sobre como sua empresa paga é essencial para reduzir riscos, automatizar processos e ganhar eficiência financeira.
Ver artigo
Gestão de Pagamentos: o que é e como fazer?
Entenda o que é gestão de pagamentos e como ela pode gerar previsibilidade para potencializar o planejamento financeiro da sua empresa.
Ver artigo
Como fazer gestão de pagamentos em empresas?
Saiba a importância de uma boa gestão de pagamentos em sua empresa e confira dicas de como otimizar essa operação. Leia mais!
Ver artigo
Impactos da tributação na formação do preço de venda
Veja como a carga tributária influencia os preços de venda e saiba como transformar isso em uma vantagem competitiva para o seu negócio. Acesse!
Ver artigo
Boleto e nota fiscal é a mesma coisa? Aprenda as diferenças
Veja a função do boleto e da nota fiscal, as características de cada um e se podem ser usados para substituir um ao outro. Acesse e saiba as diferenças!
Ver artigo
Boleto serve como nota fiscal? Entenda se é possível
Saiba se o boleto pode ser utilizado para substituir a nota fiscal. Acesse e conheça a função de cada um.
Ver artigo
KPIs Financeiros: O Guia Completo para uma Gestão Empresarial Estratégica e Lucrativa
Entenda os principais KPIs financeiros que sua empresa precisa acompanhar para uma gestão estratégica e lucrativa.
Ver artigo
Como Realizar uma Análise de Viabilidade Financeira
Entenda o que é uma análise de viabilidade financeira, sua importância para os negócios e como fazer para sua empresa.
Ver artigo
7 oportunidades de Open Finance na gestão financeira
Saiba o que é Open Finance, as vantagens do sistema e oportunidades para empresas utilizá-lo na gestão financeira. Acesse e leia mais!
Ver artigo
Como fazer um planejamento financeiro adaptável?
Maximize a resiliência e o crescimento da sua empresa com um planejamento financeiro adaptável. Aprenda como ajustar orçamentos continuamente para reagir às mudanças do mercado!
Ver artigo
Inteligência Artificial na Gestão Financeira: Além da Automação
Entenda como usar Inteligência Artificial na gestão financeira da sua empresa e as vantagens de implementar ferramentas de IA na operação. Confira!
Ver artigo
Crise de Liquidez: como evitar e fazer a gestão
Entenda o que é uma crise de liquidez e como você pode preparar seu negócio para evitá-la ou gerir seus impactos.
Ver artigo
Como fazer automação da gestão de boletos no varejo?
Descubra os benefícios da gestão de boletos no varejo e como a tecnologia pode otimizar os processos da sua empresa. Acesse e confira!
Ver artigo
Gestão do Capital de Giro: como fazer em empresas?
Aprenda o que é capital de giro e a importância da sua gestão para empresas. Descubra estratégias para maximizar sua liquidez e lucratividade. Acesse!
Ver artigo
Arquivo CNAB: o que é, como funciona e vantagens
Entenda o que é CNAB, como funciona e seus impactos nos pagamentos. Conheça as vantagens da padronização e diferenças entre CNAB 240 e 400.
Ver artigo
Qual a diferença entre CNAB 240 e CNAB 400?
Entenda a diferença entre o CNAB 240 e o CNAB 400 e como eles impactam o dia a dia de rotinas financeiras.
Ver artigo
Gestão de Faturas: guia completo para empresas
Saiba o que é gestão de faturas, como funciona e por que implementá-la na sua empresa. Descubra as vantagens e otimize seus processos financeiros!
Ver artigo
O que é Boleto DDA, como funciona e benefícios
Entenda o que é o boleto DDA e os benefícios que ele pode oferecer para os processos da sua empresa! Leia agora!
Ver artigo
Como funciona o DDA?
Descubra como funciona o DDA (Débito Direto Autorizado) e as vantagens de usá-lo em uma empresa. Clique e saiba mais!
Ver artigo
O que é DDA e como ativar o Débito Direto Autorizado?
Entenda o que é o DDA e aprenda como fazer o débito direto autorizado no seu negócio para pagamento de contas.
Ver artigo
Rotinas Financeiras: o que são e como estruturar?
Entenda como funcionam as rotinas financeiras de uma empresa, por que elas são essenciais e como otimizá-las.
Ver artigo
Como cancelar pagamento de boleto?
Aprenda como fazer o cancelamento de boletos e em quais casos esse é um processo possível de ser realizado.
Ver artigo
Qual o regime de juros praticado em boletos?
Confira como calcular juros em boletos corretamente. Entenda o regime de juros praticados em boletos e evite erros. Acesse e saiba quanto cobrar!
Ver artigo
Como pagar boleto vencido? Confira o passo a passo
Veja o passo a passo de como pagar boletos atrasados. Acesse e confira onde é possível efetuar o pagamento de boletos vencidos!
Ver artigo
Gestão de Boletos em empresas: o que é e como fazer?
Entenda como fazer e a importância de uma boa gestão de boletos para o seu negócio, evitando atrasos e multas!
Ver artigo
Como impulsionar processos com comprovantes de pagamento e NFes
Veja como a conciliação de boletos e notas fiscais junto aos comprovantes de pagamento podem impulsionar seus processos.
Ver artigo
Qual a diferença entre lucratividade e rentabilidade?
Entenda melhor os conceitos de rentabilidade, lucratividade e a diferença entre eles. Saiba como calcular cada uma em uma empresa. Acesse e confira!
Ver artigo
A Qive usa Qive? Como simplificamos nossa gestão financeira com Boletos com Notas
Entenda como nós da Qive usamos nosso produto Boletos Com Notas e fortalecemos nosso time de controladoria e seus processos!
Ver artigo

Como tornar as gestões fiscal e financeira aliadas do varejo
Entenda como é possível transformar as áreas de back office em ferramentas essenciais para o crescimento de um varejo!
Ver artigo
Como funciona a emissão de boletos bancários?
Domine a emissão de boletos e melhore sua gestão financeira. Saiba como emitir boletos, campos para preencher e custos para a emissão. Confira!
Ver artigo

Planejamento Orçamentário: o que é, tipos e como fazer
Maximize lucros em seu negócio com nossas dicas de planejamento orçamentário. Clique aqui e comece a planejar agora!
Ver artigo
Incentivos fiscais e financeiros no Varejo: quais são?
Conheça os incentivos fiscais e financeiros para o varejo. Entenda também como fazer a gestão fiscal e financeira de uma empresa. Confira!
Ver artigo
Boleto Bancário: o que é, como funciona, como emitir e vantagens
Aprenda o que é um boleto bancário, como ele funciona e seu impacto nos negócios e processos da sua empresa!
Ver artigo
O que significa boleto não registrado? Entenda!
Aprenda o que significa boleto não registrado e o que deve ser feito quando essa sinalização ocorre dentro da sua rotina financeira.
Ver artigo
Quebra de caixa: o que é, impactos e como calcular
Saiba o que é quebra de caixa, como ela impacta o seu negócio e confira dicas para evitar e manter a saúde financeira da empresa.
Ver artigo
Classificação de despesas: como fazer na sua empresa
A sua empresa sabe fazer a classificação de despesas da maneira correta? Descubra o que é e como fazê-la!
Ver artigo
Planejamento Financeiro Empresarial: Como Fazer Para o Próximo Ano
Domine seu futuro financeiro em 2024 com estratégias eficazes de planejamento. Descubra dicas exclusivas e comece hoje.
Ver artigo
Ponto de equilíbrio financeiro: o que é e como calcular
Calcule o ponto de equilíbrio financeiro ideal para sua empresa. Guia prático para estabilidade econômica.
Ver artigo
Diferença entre custo e despesa: entenda tudo!
Entender a diferença entre custo e despesa é essencial para realizar uma gestão financeira eficiente. Descubra como diferenciar e gerir cada um deles.
Ver artigo
Por que pequenas empresas devem se preocupar com a gestão de boletos?
Entenda a importância da gestão de boletos para pequenas empresas e os impactos positivos que, quando bem feita, ela traz ao negócio.
Ver artigo
A Importância da Conformidade Fiscal na Gestão Financeira
Entenda a importância e os impactos das práticas de conformidade fiscal na gestão financeira empresarial efetiva.
Ver artigo
Como Aliar Os Setores De Compras E Financeiro De Forma Estratégica
Aprenda como aliar os setores de compras e financeiro de forma estratégica na sua empresa e os benefícios que você aproveita com a união!
Ver artigo
Balanço patrimonial: o que é e porque dar atenção a ele
Entenda como analisar o balanço patrimonial para obter insights valiosos sobre a saúde financeira de sua empresa. Dicas e orientações essenciais.
Ver artigo
Boleto híbrido: o que é e seus benefícios
Entenda o que é um boleto híbrido, suas diferenças de um boleto tradicional e as vantagens que ele oferece para o mercado.
Ver artigo
Benefícios da Automatização na Gestão de Pagamentos de Fornecedores
Conheça os benefícios que você pode aproveitar com a automatização na gestão de pagamentos de fornecedores e veja seu negócio decolar!
Ver artigo

Estratégias para Reduzir Erros na Conciliação Financeira
Confira as melhores estratégias para reduzir erros na conciliação financeira do seu negócio e evite impactos negativos!
Ver artigo

Guia Passo a Passo de Conciliação de Boletos e Notas Fiscais
Aprenda como fazer a conciliação de boletos e notas fiscais de forma automática! Ganhe tempo, reduza custos e aumente a segurança!
Ver artigo