Adesão das empresas à Reforma Tributária perde fôlego no 2º trimestre de 2026 e 40% dos CNPJs já obrigados não alcançaram adesão total

Estudo da Qive baseado em 226 milhões de documentos fiscais e 333,7 mil CNPJs revela queda de 52,8% no ritmo de adequação ao IBS e à CBS do primeiro para o segundo trimestre de 2026
O ritmo de adequação das empresas brasileiras à Reforma Tributária registrou desaceleração expressiva no primeiro semestre de 2026. O ritmo de redução das NFe não aderentes caiu 52,8% entre o primeiro e o segundo trimestre. A fatia de NFes emitidas sem os campos encolhia 4,79 pontos percentuais (p.p.) por mês no primeiro trimestre e 2,26 p.p. por mês no segundo. Os dados fazem parte de uma análise inédita do Panorama de Contas a Pagar, realizado pela Qive, plataforma líder de contas a pagar, a partir de 226 milhões de notas fiscais transacionadas pela plataforma no período.
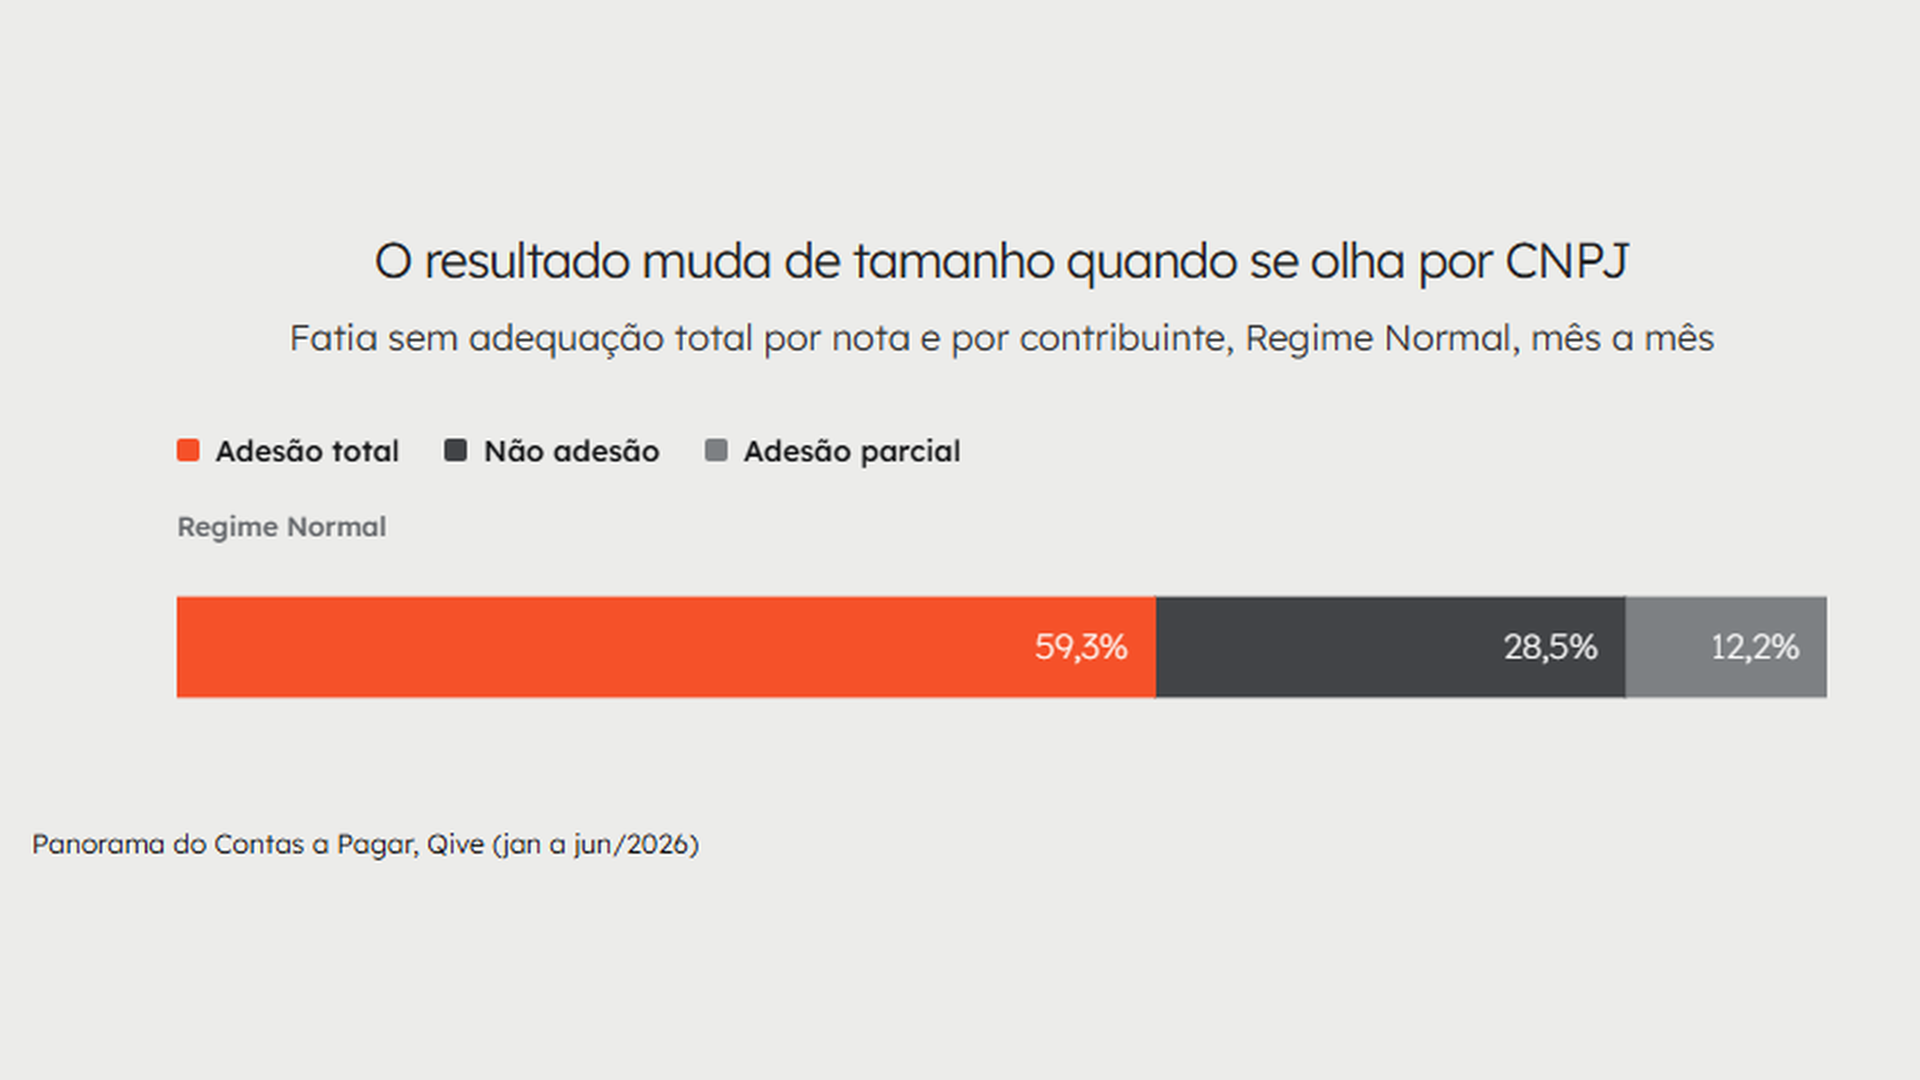
O levantamento também acompanhou a análise a nível de CNPJ, considerando 337,3 mil empresas optantes pelo Regime Normal (Lucro Real e Lucro Presumido), grupo já obrigado a destacar os novos impostos — Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS) — no período de testes em 2026. Embora a maioria do volume de notas de mercadorias (NFe) já saia com os campos de IBS e CBS preenchidos em todos os itens (85,42% das 159,9 milhões de NFe do Regime Normal), a análise sob a ótica de contribuinte revela que 40,71% dos CNPJs (137,3 mil) fecharam o semestre sem alcançar adesão total aos novos campos tributários (sendo 28,47% em não adesão e 12,24% em adesão parcial). Em junho, isoladamente, 20,94% dos CNPJs analisados (70,6 mil empresas) ainda permaneciam em não adesão.
O estudo revela ainda uma clara disparidade geográfica entre o volume total de documentos emitidos e a real distribuição da adequação tributária na base de contribuintes. Rio Grande do Norte, Alagoas e Amazonas registram as menores fatias de NFe não aderentes do país, com 7,36%, 7,66% e 7,89% no período, entre CNPJs do Regime Normal. Os três aparecem entre os dez estados com maior proporção de contribuintes em não adesão no mesmo período: 34,20% no Rio Grande do Norte, 33,34% no Amazonas e 32,08% em Alagoas, contra a média nacional de 28,47%.
As duas medidas são comparáveis porque ambas descrevem o semestre inteiro e medem a classe mais baixa de cada escala. A diferença chega a 26,84 p.p. no Rio Grande do Norte, 25,45 p.p. no Amazonas e 24,42 p.p. em Alagoas. O Ceará segue o mesmo padrão, com 10,98% das NFe não aderentes e 34,05% dos CNPJs em não adesão. Esse padrão indica concentração: nesses estados, a adequação está resolvida em parte dos contribuintes e não distribuída pela base analisada.
O Rio Grande do Sul é o caso oposto e o mais consistente do país. Registra 9,49% das NFe não aderentes e 19,89% dos CNPJs em não adesão, o melhor índice nacional nessa medida, com folga sobre Santa Catarina, em segundo lugar, com 24,72%. Diferença pequena, porém, não significa adequação distribuída: Rondônia tem o menor descolamento entre as duas medidas do país (1,33 p.p.), porque registra desempenho fraco em ambas (24,28% de NFe não aderentes e 25,61% dos CNPJs em não adesão). No extremo oposto por nota estão Maranhão (28,78%), Roraima (26,46%) e Rondônia (24,28%). São Paulo, maior emissor do país, registra 13,94% de NFe não aderentes, próximo da média nacional de 14,17%, e 30,21% dos CNPJs em não adesão, acima da média nacional de 28,47%.
Serviços enfrentam maior obstáculo por dependência municipal
Além dos desafios em mercadorias, o estudo aponta um despasso profundo no setor de serviços (NFSe). Das 38,4 milhões de NFSe emitidas por empresas do Regime Norma e no padrão nacionall no primeiro semestre de 2026, 27,5 milhões saíram sem os campos de IBS e CBS, o equivalente a 71,65% do volume total. É o único segmento analisado no qual quem não se adequou representa a maioria.
A diferença está no caminho de emissão do documento. No semestre, 25,8 milhões de NFSe (67,2% do volume) foram emitidas por sistemas próprios de prefeituras, e 12,6 milhões (32,8%) pelo Emissor Nacional padronizado. Das 27,5 milhões de NFSe não aderentes, 21,7 milhões vieram de sistemas municipais, correspondendo a 78,9% de tudo o que falta em serviços. O Emissor Nacional apresentou uma taxa de aderência de 54,01%, valor 3,4 vezes superior à taxa dos sistemas municipais (15,83%).
“A adequação está acontecendo, mas a velocidade diminuiu ao longo do primeiro semestre. A obrigação move o mercado, mas com ritmos diferentes. Quando olhamos para mercadorias e serviços, fica claro que a infraestrutura e a complexidade de cada operação interferem no ritmo dessa adaptação. Na nota de serviço, as empresas dependem da estrutura de milhares de municípios e diferentes emissores”, explica Erika Daguani, CPO e CHRO na Qive.
Disparidade setorial e riscos de crédito para 2027
Entre os setores de mercadorias, o Varejo e a Indústria lideram a transição tecnológica, fechando junho de 2026 com 92,46% e 91,61% de suas notas NFe adequadas, respectivamente. No entanto, o recorte por contribuinte mostra que 27,55% dos CNPJs do Varejo não alcançaram adesão total e 12,67% em adesão parcial. Na Indústria, 22,93% não estão em adesão total e 12,82%, parcial. No extremo oposto, o setor de Entretenimento e Mídia apresentou recuo (fatia aderente caiu de 60,91% em março para 36,02% em junho) e o Agronegócio registrou 53,12% dos CNPJ sem adesão total no semestre, somando não adesão e adesão parcial.
O estudo também dimensiona a exposição vinda da cadeia de fornecedores. No semestre, 27,38% dos fornecedores contratados por empresas do Regime Normal eram optantes pelo Simples Nacional ou MEI — empresas que não têm obrigação legal de destacar IBS e CBS em 2026 e cuja exigência plena inicia em 2027. A ausência dos dados tributários nessas notas gera uma “ruptura de visibilidade” na Apuração Assistida das empresas compradoras. Em 2026 o efeito ainda é declaratório: os dados descrevem exposição, não perda financeira já ocorrida.
“A partir de 2027, o aproveitamento de créditos fiscais ficará condicionado à comprovação da operação por documento eletrônico com os novos tributos destacados. A boa prática fiscal do fornecedor passa a ser um fator determinante para o crédito da empresa contratante. Não basta garantir a adequação interna; será preciso atuar diretamente na capacitação e cobrança da cadeia de suprimentos”, destaca Rafael Pacheco, Especialista em Serviços Profissionais da Qive.
Sobre a Metodologia do Estudo
O capítulo do Panorama do Contas a Pagar analisou 226 milhões de notas fiscais emitidas entre 1º de janeiro e 30 de junho de 2026 a partir de dados anonimizados processados na plataforma Qive. A amostragem inclui 177,5 milhões de NFe (mercadorias), 48,5 milhões de NFSe (serviços) e 337,3 mil CNPJs do Regime Normal. O estudo avalia a presença estrutural dos campos obrigatórios do IBS e da CBS e não constitui amostra estatística nacional, refletindo o volume de transações processadas no ecossistema de empresas atendidas e seus fornecedores.
Sobre a Qive:
A Qive, plataforma líder do contas a pagar, integra e automatiza, em um único fluxo conectado ao ERP, a gestão de pagamentos, documentos e fornecedores, oferecendo eficiência, segurança e escalabilidade. Antes Arquivei, foi fundada em 2014 em São Carlos, interior de São Paulo, com a missão de centralizar, organizar e automatizar documentos fiscais. Em 2021, recebeu um aporte de R$260 milhões em rodada Série B liderada pela Riverwood Capital. Em 2024, após um rebranding da marca, se tornou Qive e avançou para a área financeira e de pagamentos, com uma solução que garante inteligência analítica para a tomada de decisões e processos seguros, ao eliminar riscos e custos em ambientes complexos. Atualmente, a empresa processa R$3 trilhões em notas eletrônicas anualmente e já gerenciou mais de 5,7 bilhões de documentos fiscais nos últimos onze anos. A Qive tem mais de 300 colaboradores no Brasil e atende mais de 220 mil CNPJs no país, entre eles Faber-Castell, Casas Bahia e Kraft Heinz.