Fraude, erro e atraso: onde o contas a pagar fica exposto
Análise do Panorama do Contas a Pagar, da Qive, com 135,1 milhões de NFe e 5,6 milhões de boletos de janeiro a setembro de 2026 mostra o tamanho das exceções entre compra e pagamento: R$ 1,6 bilhão em notas desconhecidas pelas empresas, R$ 6,5 bilhões em notas com operação não realizada e até R$ 1,2 bilhão estimado em multas por atraso.
O que a empresa precisa conferir antes de liberar um pagamento para que essas exceções não cheguem ao fechamento do mês?
Uma nota fiscal emitida contra o CNPJ de uma empresa nem sempre corresponde a uma compra reconhecida ou a uma operação concluída. Quando isso acontece, o destinatário pode registrar o desconhecimento da operação, caso não reconheça a compra, ou informar que a operação não foi realizada, quando a negociação existiu, mas a mercadoria não chegou ou foi recusada antes do recebimento.
A Qive analisou 485,3 milhões de NFe emitidas de janeiro de 2024 a setembro de 2026, com foco em 2026 e comparação com os anos anteriores. Só de janeiro a setembro de 2026, as empresas desconheceram 80,6 mil NFe, que somaram R$ 1,6 bilhão. Outras 188,6 mil NFe, ou R$ 6,5 bilhões, tiveram a operação registrada como não realizada. São, respectivamente, 0,06% e 0,14% das 135,1 milhões de notas de 2026. Proporções pequenas, mas que envolvem valores relevantes e exigem atenção das empresas.
Nos pagamentos, o boleto continua sendo o principal meio utilizado entre empresas. De janeiro a setembro de 2026, a base analisada pela Qive registrou 5,6 milhões de boletos, que somaram R$ 57,4 bilhões. Em uma simulação de teto, feita sobre as empresas da base de NFe que pagam por boleto, as multas por atraso podem chegar a R$ 1,2 bilhão.
Os dados mostram diferentes pontos de atenção no fluxo do contas a pagar: operações que precisam ser verificadas, cobranças que exigem acompanhamento e atrasos que podem gerar custos adicionais. A análise a seguir examina essas situações em bases distintas, com foco nos riscos e nas oportunidades de melhorar os controles entre compras, fiscal e financeiro.
“Uma divergência na nota fiscal não significa, necessariamente, uma fraude ou uma perda financeira. O risco aumenta quando essa informação não chega às áreas responsáveis e a operação avança sem conferência. Para as empresas, o desafio é conectar documentos, fornecedores e pagamentos, identificar exceções e garantir que elas sejam resolvidas antes de impactar o caixa."
- Arthur Mauricio, Head de Produto da Qive
Na NFe, exceções pesam mais em valor
Ao analisar os eventos de manifestação da NFe, de janeiro a setembro de 2026, conseguimos identificar algumas movimentações. Para este estudo, consideramos o desconhecimento da operação e a operação não realizada.
Cada uma indica uma situação:
O desconhecimento da operação é um sinal que merece investigação, pois pode indicar uma emissão indevida, um erro do fornecedor ou uma tentativa de fraude. A empresa declara que não fez aquela compra. Pode ser uma nota fria, emitida sem que a operação exista, ou um erro do emissor. Sem esse registro, a nota pode seguir para escrituração e pagamento sem uma compra por trás.
A operação não realizada é o sinal de erro operacional. A empresa reconhece a nota, mas informa que a operação não aconteceu como descrito. Pode ser a recusa da mercadoria no recebimento, um produto errado ou com defeito, uma nota emitida com erro ou uma venda que não chegou a acontecer. O valor não é perda. Indica uma exceção que precisa ser avaliada, no processo interno da empresa ou com o fornecedor.
Em uma operação com milhares de notas por mês, cada uma dessas exceções precisa ser encontrada, investigada e resolvida. As que ficam abertas tendem a chegar ao fechamento do mês, com custo de tempo da equipe e de dinheiro.
O desconhecimento ficou estável em quantidade: 0,06% das NFe em 2025 e em 2026. Em valor, caiu de 0,23% em 2024 para 0,13% em 2025 e 0,09% em 2026. Ou seja, as empresas desconheceram a mesma proporção de notas, mas essas notas pesaram menos no valor total.
Desconhecimento se manteve perto de 0,06% das notas em 2026
Já a operação não realizada cresceu em quantidade: passou de 0,09% das notas em 2024 para 0,11% em 2025 e 0,14% em 2026. Em junho e em julho de 2026, chegou a 0,19%, acima de todos os meses de 2025.
Em valor, passou de 0,33% em 2025 para 0,37% em 2026, abaixo dos 0,66% de 2024. As empresas registraram mais notas como operação não realizada em 2026, mas o peso delas no valor total ficou abaixo do de 2024.
Operação não realizada chegou a 0,19% das notas no meio de 2026
Nos dois casos, a exceção pesa mais no valor do que na quantidade de notas.
Por setor, exceções na NFe ficam abaixo de 1%
O Varejo, como comprador, teve R$ 736,9 milhões em notas desconhecidas e R$ 2,41 bilhões em notas com operação não realizada, de janeiro a setembro de 2026, na base da Qive. A Indústria teve R$ 417,8 milhões e R$ 2,97 bilhões. São os dois setores com mais valor nessas exceções.
Dentro de cada setor, essas notas são uma parte pequena das compras. No Varejo, 0,05% das notas recebidas foram desconhecidas e 0,11% tiveram a operação registrada como não realizada. Na Indústria, foram 0,09% e 0,31%. Nas notas desconhecidas, as maiores proporções ficaram em Infraestrutura (0,15%) e Agronegócio (0,14%). Na operação não realizada, em Agronegócio (0,35%) e Indústria (0,31%).
Varejo recebeu 47,7% das NFe desconhecidas em 2026
Varejo concentrou 45,0% do valor das NFe desconhecidas em 2026
O Varejo teve a maior parte das notas desconhecidas nos três anos, em comparação com os outros setores: 51,9% do total em 2024, 41,0% em 2025 e 47,7% em 2026. No valor dessas notas, o setor à frente mudou a cada ano: Infraestrutura em 2024 (50,6%), Indústria em 2025 (43,6%) e Varejo em 2026 (45,0%).
Infraestrutura e Agronegócio têm a maior proporção de notas desconhecidas entre os setores analisados
Do lado de quem vende, 0,06% das notas emitidas por Varejo e Indústria foram desconhecidas, igual ao total. Serviços, Infraestrutura e Agronegócio ficaram acima, com 0,12% a 0,13%, considerando a base analisada.
Em todos os setores analisados, as exceções ficaram abaixo de 1% das notas. Para uma empresa grande, o risco está justamente nelas: são poucas notas, mas de valor acima da média.
Operação não realizada pesa mais na Indústria
A Indústria teve a maior proporção de valor com operação não realizada entre os sete setores analisados: 0,57% do que comprou de janeiro a setembro de 2026, contra 0,37% do total, na base da Qive. Em seguida vieram o Agronegócio, com 0,42%, e a Infraestrutura, com 0,41%.
A Indústria ficou com a maior parte do valor das notas com operação não realizada nos três anos: 71,9% do total em 2024, 37,3% em 2025 e 45,6% em 2026. Em quantidade de notas, o Varejo ficou à frente em todos os anos, com cerca de 45% do total.
Varejo recebeu 45,5% das NFe com operação não realizada em 2026
O quadro muda quando a Indústria é a fornecedora. Do valor que ela vendeu, 0,28% teve a operação registrada como não realizada, abaixo do total. Com o Varejo acontece o contrário: 0,26% do que comprou e 0,45% do que vendeu.
Agronegócio tem a maior proporção de notas com operação não realizada
Como fornecedora, a Infraestrutura tem a maior proporção de notas com operação não realizada
Para quem paga, o ponto de partida é conferir o que aconteceu na entrega e no recebimento, identificar a exceção e causa para resolução de forma ágil.
“Na indústria, a compra de insumos e materiais para a produção envolve diferentes fornecedores e etapas de conferência. Não basta validar a nota fiscal: é preciso verificar se o material corresponde ao pedido, nas quantidades, condições de entrega e, muitas vezes, nas especificações técnicas e de qualidade. Esse processo pode ajudar a explicar a proporção maior de operações não realizadas nas compras industriais, seja por entregas que não se concretizaram ou mercadorias recusadas no recebimento. Para as empresas, o desafio é identificar essas situações e resolvê-las antes que uma compra não efetivada avance para o pagamento.”
- Arthur Mauricio, Head de Produto da Qive
Status dos boletos: 2024 a 2026
O boleto é o principal meio de pagamento entre empresas. De janeiro a 15 de agosto de 2026, respondeu por 72,96% dos pagamentos e 70,42% do valor movimentado, segundo Meios de pagamento B2B: como as empresas pagam no Brasil em 2026, análise do Panorama do Contas a Pagar com 236,6 milhões de pagamentos, que somaram R$ 3,3 trilhões. O segundo meio mais usado, o depósito bancário, teve 6,80% dos pagamentos.
Os 5,6 milhões de boletos registrados na base da Qive de janeiro a setembro de 2026 somaram R$ 57,4 bilhões. Em 2024 e em 2025, anos fechados, foram 3,6 milhões e 5,3 milhões, com um aumento de crescimento da base analisada.
Volume mensal de boletos em 2026 ficou acima de 2025 em todos os meses
Em 2026, 66,0% dos boletos estavam pagos, 21,3% em aberto e 12,7% inativados. Em aberto indica que o boleto ainda não consta como pago ou inativado na base. Isso pode acontecer porque o vencimento ainda não chegou, por alguma pendência na cobrança ou pela ausência de atualização do status.
“Um boleto em aberto não é necessariamente um problema. Nas relações entre empresas, o prazo de pagamento é negociado com o fornecedor e faz parte do planejamento financeiro. O ponto de atenção é quando boletos antigos continuam com esse status, mesmo após o prazo esperado de liquidação. Isso pode indicar desde uma renegociação até pagamentos ou baixas que não foram atualizados nos sistemas. Para o financeiro, é essencial distinguir o que ainda precisa ser pago do que já foi resolvido. Sem essa visibilidade, a empresa perde precisão sobre suas obrigações e a previsão de caixa.”
Inativado é o boleto que saiu do fluxo de pagamento. Os de 2026 se dividem quase igualmente entre baixados e cancelados em quantidade, com uma parcela mínima de bloqueados e somaram 15,8% do valor. O cancelado não será pago, por exemplo, porque tinha valor errado, porque havia um risco identificado ou porque a operação foi cancelada. O baixado foi retirado da cobrança pelo emissor.
Boletos inativados somaram 15,8% do valor em 2026
A comparação com os anos anteriores mostra que 2025 registrou a menor proporção de boletos inativados, considerando 74,3% dos boletos estavam pagos, 23,4% em aberto e só 2,3% inativados. Em 2024, 56,2% estavam pagos e 9,2% inativados.
Os boletos de 2024 têm outro ponto de atenção: 34,6% deles, que representam 61,6% do valor, ainda constavam em abertos nos anos posteriores. Parte pode estar relacionada a acordos e renegociações com fornecedores, mas também pode haver pagamentos ou baixas que não foram atualizados nos sistemas. Para as empresas, acompanhar esses registros ajuda a identificar o que ainda precisa ser pago, evitar cobranças indevidas e manter a previsão de caixa atualizada.
“O cuidado não deve estar apenas no vencimento do boleto, mas também na origem da cobrança. Antes de autorizar um pagamento, a empresa precisa conferir se o valor corresponde ao que foi contratado, se existe uma compra legítima e se o beneficiário é realmente o fornecedor. Essa conferência é uma medida de prevenção a fraudes, especialmente quando há tentativas de alterar dados de pagamento ou apresentar cobranças falsas. Manter os registros atualizados e conectar as informações de compras, documentos fiscais e pagamentos ajuda a identificar essas inconsistências antes que o dinheiro saia do caixa.”
Em 2026, o Varejo respondeu por 32,3% dos boletos e 26,4% do valor. Serviços teve 14,6% dos boletos e 23,4% do valor, e a Indústria, 13,2% e 16,6%.
O Varejo teve a maior parte dos boletos nos três anos, mas com participação menor a cada ano: 41,1% em 2024, 35,2% em 2025 e 32,3% em 2026.
Varejo respondeu por 32,3% dos boletos em 2026
Em valor, a distribuição oscila mais. Serviços passou de 13,4% do valor em 2024 para 50,2% em 2025 e 23,4% em 2026, o que pode indicar poucos boletos de valor alto puxando o total de alguns anos. Em 2026, o Varejo também liderou em valor, com 26,4%.
Serviços passou de 50,2% para 23,4% do valor dos boletos entre 2025 e 2026
Multa por atraso de boleto: até R$ 1,2 bilhão
As multas por atraso em boletos podem chegar a R$ 1,2 bilhão em 2026, com dados até setembro, segundo estimativa da Qive.
Em 2025, ano fechado, a estimativa foi de R$ 1,1 bilhão. Os dois valores mostram o máximo possível, e não multas cobradas.
A conta parte da inadimplência no país. Em julho de 2026, eram 9,2 milhões de empresas inadimplentes, novo pico do Indicador de Inadimplência das Empresas da Serasa Experian, com média de 7,3 contas negativadas por empresa. Em julho de 2025, eram 8,0 milhões.
A partir desse dado, a Qive estimou quantas empresas de cada setor poderiam estar inadimplentes, a taxa de comprometimento, e aplicou essa estimativa às empresas da base que pagam por boleto, com a multa máxima de 2%. A taxa subiu nos três setores analisados entre 2025 e 2026, com a maior alta em Serviços. O método completo está ao final do capítulo.
Serviços tem a maior taxa de comprometimento: 64,0% em 2026
A estimativa supõe que todas as empresas projetadas pagam a multa máxima de 2% sobre todas as dívidas. Ela também parte de uma taxa nacional formada sobretudo por micro e pequenas empresas, que somaram 8,7 milhões dos 9,2 milhões de inadimplentes em julho de 2026, segundo a Serasa Experian. A base de análise da Qive reúne empresas de vários portes, então aplicar essa taxa a toda a base pode superestimar o resultado. Por isso, o valor deve ser lido como teto, e não como multa cobrada.
Varejo concentrou 57,3% da multa estimada por atraso em 2026
O que isso muda na decisão executiva
Os dados analisados pela Qive, de janeiro a setembro de 2026, mostram pontos de atenção em diferentes etapas do contas a pagar: notas fiscais com operações contestadas, boletos que exigem acompanhamento e pagamentos em atraso que geram multas e juros.
Para CFOs e lideranças financeiras, o caminho é revisar como essas situações são tratadas dentro da empresa. Isso envolve conectar compras, recebimento, fiscal e financeiro, estabelecer responsáveis e critérios de aprovação e usar a tecnologia para identificar divergências antes que elas cheguem ao pagamento.
Onde a liderança deve atuar
1. Revisar os processos e os pontos de controle
Avaliar em quais etapas as notas fiscais, os pedidos de compra, o recebimento e os pagamentos são conferidos. Definir quais divergências exigem investigação, quais impedem a liberação do pagamento e quais podem ser resolvidas diretamente pelas áreas responsáveis. O objetivo é evitar que uma exceção avance no processo sem tratamento.
2. Definir responsáveis e fluxos de comunicação
Cada exceção precisa ter um responsável, um prazo de resolução e um caminho de escalonamento. Uma nota desconhecida deve envolver compras e fiscal; divergências na entrega precisam chegar ao responsável pelo recebimento e ao fornecedor; alterações nos dados bancários exigem validação antes da liberação financeira.
Também é necessário definir quando a controladoria, a liderança financeira ou a área de compliance devem ser acionadas. Isso reduz a dependência de decisões individuais e evita que pendências fiquem paradas entre áreas.
3. Usar a tecnologia para antecipar as exceções
A conferência não precisa depender exclusivamente de controles manuais. A captura automática das NFe, o cruzamento entre pedido, nota e recebimento e a validação dos dados do fornecedor e do pagamento ajudam a identificar divergências ao longo do processo.
A integração com o ERP e a conciliação bancária também permitem acompanhar o status dos boletos, enquanto alertas de vencimento e pendências de aprovação ajudam a reduzir atrasos. O objetivo é concentrar as informações e dar às equipes condições de agir antes da saída do dinheiro.
4. Reforçar a governança de fornecedores e pagamentos
Revisar as regras de cadastro, alteração de dados bancários e aprovação de pagamentos. Mudanças no beneficiário, cobranças sem vínculo com uma compra reconhecida ou divergências de valores devem seguir critérios específicos de validação.A separação entre quem cadastra o fornecedor, quem aprova a despesa e quem libera o pagamento também reduz a exposição a erros e fraudes.
O que acompanhar na gestão
Além de identificar as exceções, a liderança precisa entender onde elas se concentram, quanto tempo levam para ser resolvidas e qual é seu impacto financeiro.
Alguns indicadores que podem fazer parte do acompanhamento mensal:
- Exceções: quantidade e valor de notas desconhecidas, operações não realizadas e pendências ainda sem resolução.
- Tempo de resolução: prazo entre a identificação da divergência, a manifestação fiscal e o encerramento da pendência.
- Pagamentos: boletos vencidos ou com status desatualizado, além de multas e juros, separados por causa.
- Recorrência: fornecedores, áreas e etapas do processo que concentram mais divergências.
Esses indicadores ajudam a priorizar mudanças nos processos, corrigir falhas recorrentes e avaliar onde a automação pode trazer mais resultado. A intenção não é ampliar as conferências manuais, mas tornar os controles parte da operação e dar visibilidade à liderança sobre o que ainda exige uma decisão.
“Para a liderança financeira, o desafio não é acompanhar cada nota ou boleto individualmente, mas garantir que a empresa tenha processos capazes de identificar e resolver exceções. Isso exige definir responsáveis entre compras, fiscal e financeiro, estabelecer critérios para liberar pagamentos e investir em tecnologia que conecte essas informações. Quando os controles dependem de planilhas ou de alguém perceber uma divergência no fechamento, a empresa já está atuando tarde. A prioridade deve ser antecipar essas situações e acompanhar quanto elas custam para a operação.”
Conclusão: risco na nota, no boleto, no atraso
De janeiro a setembro de 2026, a base analisada pela Qive registrou R$ 1,6 bilhão em NFe desconhecidas, R$ 6,5 bilhões em NFe com operação não realizada e 12,7% dos 5,6 milhões de boletos inativados. A estimativa de multas por atraso chegou a um teto de R$ 1,2 bilhão. São indicadores de naturezas diferentes, que não representam necessariamente fraudes ou perdas efetivas, mas mostram situações que exigem atenção em diferentes etapas do contas a pagar.
As exceções também se distribuem de formas diferentes entre os setores. Infraestrutura, Agronegócio e Indústria se destacaram em determinados indicadores proporcionais, enquanto Varejo e Indústria concentraram os maiores valores das manifestações analisadas. Na estimativa de multas, o Varejo respondeu por 57,3% do valor. Essas diferenças mostram a necessidade de avaliar os riscos conforme o perfil das operações de cada empresa.
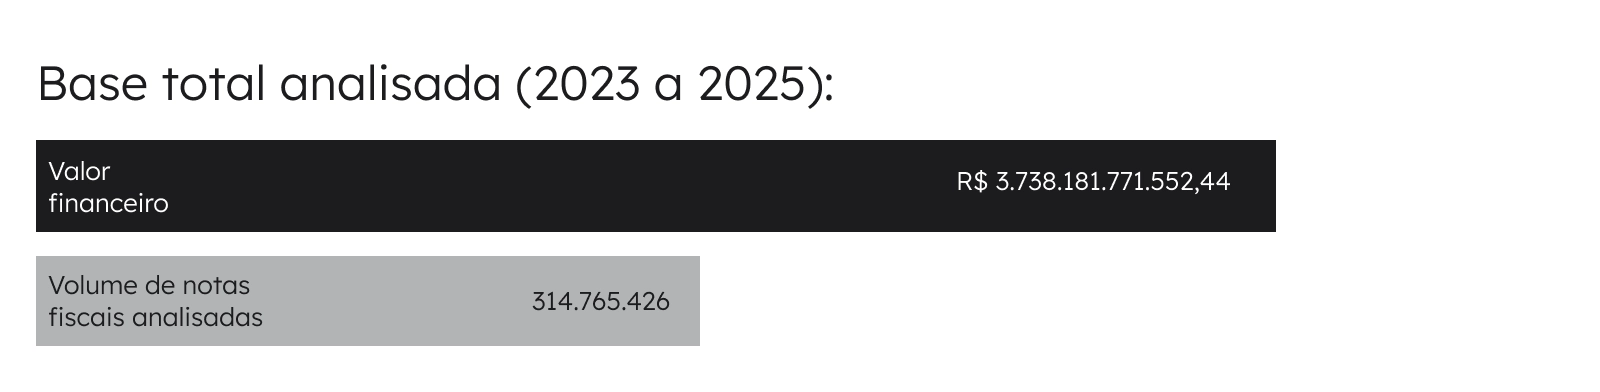
O contexto dos pagamentos B2B amplia essa discussão. Outra análise do Panorama do Contas a Pagar, examinou 500,3 milhões de notas fiscais de 2023 a 2025, que somaram R$ 5,88 trilhões. Dessas notas, 76,8% foram pagas a prazo. Esse intervalo entre a compra e o pagamento dá às empresas a oportunidade de validar documentos, identificar divergências e organizar o caixa. Mas, quando as informações não estão conectadas e as responsabilidades não estão definidas, uma exceção pode permanecer sem tratamento até o vencimento.
Para a alta liderança, os resultados reforçam a necessidade de revisar os processos e os controles entre compras, fiscal, recebimento e financeiro. Isso significa estabelecer critérios para aprovação e bloqueio de pagamentos, definir quem responde por cada divergência, acompanhar prazos de resolução e utilizar a tecnologia para cruzar informações e antecipar alertas.
O objetivo não é eliminar todas as exceções, mas impedir que elas avancem sem controle. Uma nota desconhecida não deve chegar ao pagamento sem investigação, assim como uma cobrança legítima não deveria gerar multa por falta de acompanhamento. A diferença está na capacidade de identificar essas situações a tempo, direcionar a resolução e evitar que falhas operacionais se transformem em perdas financeiras.
“A discussão para 2027 não deveria ser apenas como processar mais documentos ou pagamentos, mas como garantir que cada etapa tenha informação suficiente para uma decisão segura. Uma empresa pode ter controles bem definidos e ainda assim ficar vulnerável quando compras, fiscal e financeiro trabalham com informações diferentes. O papel da liderança é identificar onde essas desconexões acontecem, estabelecer responsabilidades e investir em processos e tecnologia que permitam antecipar os problemas, em vez de descobri-los quando o dinheiro já saiu do caixa.”
Perguntas frequentes sobre risco em pagamentos
Quais são os riscos de fraude nos pagamentos entre empresas?

Os riscos envolvem pagamentos indevidos, possíveis fraudes, divergências entre documentos e compras, cobranças não atualizadas e custos por atraso. De janeiro a setembro de 2026, o Panorama do Contas a Pagar, da Qive, identificou R$ 1,6 bilhão em NFe desconhecidas e R$ 6,5 bilhões em NFe com operação não realizada. Esses registros indicam situações que exigem investigação, mas não representam necessariamente fraudes ou perdas financeiras.
O que é nota fria e como a empresa identifica uma nota emitida contra o seu CNPJ?
Nota fria é uma nota fiscal emitida sem que a operação descrita tenha ocorrido. Um dos sinais de atenção é a emissão de uma NFe contra o CNPJ sem uma compra correspondente. Nesse caso, a empresa deve verificar o fornecedor e a origem do documento e, quando aplicável, registrar o desconhecimento da operação.
Na base da Qive, 80,6 mil NFe foram desconhecidas de janeiro a setembro de 2026. Esse registro não comprova que todas sejam notas frias.
Qual é a diferença entre desconhecimento da operação e operação não realizada?
No desconhecimento, o destinatário declara que não reconhece a compra registrada na NFe. Na operação não realizada, a negociação existiu, mas não se concretizou como previsto, por exemplo, quando a mercadoria não foi entregue ou foi recusada no recebimento.
O primeiro evento pode indicar uma emissão indevida ou tentativa de fraude. O segundo pode estar relacionado a problemas na entrega ou outras situações comerciais. Nenhum deles comprova, isoladamente, fraude ou erro operacional.
Quais setores têm mais risco de fraude e de erro em notas fiscais?
De janeiro a setembro de 2026, Infraestrutura (0,15%) e Agronegócio (0,14%) apresentaram as maiores proporções de NFe desconhecidas em relação às notas recebidas, contra 0,06% do total analisado.
Na operação não realizada, a Indústria registrou a maior proporção em valor: 0,57% do que comprou, contra 0,37% do total. Em valores absolutos, Varejo e Indústria concentraram os maiores montantes dessas manifestações.
Esses indicadores não representam taxas comprovadas de fraude dos setores.
Quanto custam as multas por atraso de boleto para as empresas?
No Panorama do Contas a Pagar, da Qive, a estimativa de multas por atraso em boletos chegou a R$ 1,2 bilhão em 2026, com NFe até setembro, e a R$ 1,1 bilhão em 2025, ano fechado. A estimativa é um teto, que supõe a multa máxima de 2% sobre todas as dívidas projetadas a partir da inadimplência medida pela Serasa Experian. O Varejo concentrou 57,3% da multa estimada em 2026, ou R$ 693,3 milhões.
Quantas empresas estão inadimplentes no Brasil?
Segundo a Serasa Experian, 9,2 milhões de empresas estavam inadimplentes em julho de 2026, com média de 7,3 contas negativadas por empresa.
Esses dados foram utilizados pela Qive como referência para estimar o comprometimento financeiro de Varejo, Serviços e Indústria. As taxas resultantes são estimativas do estudo, e não os percentuais oficiais de inadimplência de cada setor.
Quer entender como esses padrões aparecem na sua empresa? Fale com um especialista da Qive.
Sobre a Qive
A Qive é a plataforma que redefine o contas a pagar. Há 12 anos, atua na gestão de documentos fiscais e financeiros, fornecedores e pagamentos, integrando e automatizando essas operações em um único fluxo conectado ao ERP, com inteligência analítica, segurança e eficiência.
Ao longo dessa trajetória, a Qive já gerenciou mais de 6,8 bilhões de documentos fiscais, construindo uma base proprietária que permite compreender como as empresas brasileiras compram, vendem e pagam.
É dessa experiência que nasce o Panorama do Contas a Pagar, a frente de inteligência de mercado da Qive. A partir de recortes de dados reais, analisados de forma agregada e anonimizada, o estudo identifica padrões, mudanças e desafios que impactam as operações B2B, contribuindo para decisões mais informadas sobre o futuro financeiro e fiscal das empresas.
Metodologia e notas metodológicas
A análise reúne três retratos, cada um com base própria e lido de forma independente: notas fiscais, boletos e multas por atraso.
Notas fiscais. Foram analisadas 135,1 milhões de NFe, que somaram R$ 1,8 trilhão, emitidas de 1º de janeiro a 30 de setembro de 2026, com CFOP de operação que gera obrigação financeira e com setor do emissor e do destinatário identificados. A série completa, de janeiro de 2024 a setembro de 2026, reúne 485,3 milhões de NFe e R$ 6,0 trilhões.
Boletos. Foram analisados 5,6 milhões de boletos, que somaram R$ 57,4 bilhões de janeiro a 30 de setembro de 2026, do ponto de vista da empresa que paga, com base nos documentos processados pela Qive. O status de cada boleto foi lido na data da análise.
Multas por atraso. A estimativa combina o Indicador de Inadimplência das Empresas da Serasa Experian (edições de julho de 2025 e de julho de 2026), o número de CNPJs ativos por setor da Receita Federal e as NFe da base Qive pagas por boleto, de forma integral ou parcial.
O período vai de 1º de janeiro a 30 de setembro de 2026, comparado a 2025, ano fechado, com 2024 como referência de tendência. No texto, "2026" se refere a esse período. Os recortes são ano, mês, setor da empresa compradora (destinatária da nota) e setor da empresa fornecedora (emissora), com foco em Varejo, Indústria, Serviços, Infraestrutura, Saúde e Farmacêutico, Tecnologia e Agronegócio.
Como medimos o risco
Manifestação do destinatário. Registro previsto no Ajuste SINIEF 7/2005, em que a empresa compradora informa o que aconteceu com uma NFe emitida contra o seu CNPJ. Há quatro tipos: ciência da operação, confirmação da operação, desconhecimento da operação e operação não realizada. A análise usa os dois últimos.
Desconhecimento da operação (código de evento 210220). A empresa compradora declara que não fez a compra descrita na NFe. Esse registro foi tratado como sinal de possível fraude. O valor dessas notas é o que poderia ter sido pago sem uma compra por trás se a nota passasse sem o registro.
Operação não realizada (código de evento 210240). A empresa compradora declara que a compra existiu, mas não se concretizou, por recusa, devolução ou falha de entrega, entre outras causas. Esse registro foi tratado como sinal de erro operacional. O valor dessas notas não representa perda, porque a operação pode ser regularizada com o fornecedor.
Proporção por setor. A taxa de incidência é a parcela das NFe recebidas ou emitidas por um setor que teve a manifestação. A taxa de risco faz o mesmo cálculo com o valor. Diferenças de até 0,01 ponto percentual em relação ao total foram tratadas como em linha com o total.
Status do boleto. Há três situações:
- Pago
- Em aberto: não há pagamento nem baixa registrados na data da análise.
- Inativado: o boleto saiu do fluxo de pagamento por baixa, cancelamento ou bloqueio. O boleto baixado é o que foi retirado da cobrança pelo emissor.
Multa estimada. A taxa de comprometimento de cada setor é o número de empresas inadimplentes da Serasa Experian, multiplicado pela participação do setor nesse total e dividido pelos CNPJs ativos do setor na Receita Federal. Essa taxa foi aplicada aos CNPJs da base de NFe que pagaram por boleto. O número de empresas projetadas foi multiplicado pelo número médio de dívidas por empresa informado pela Serasa Experian (7,3 em julho de 2026), pelo ticket médio dos pagamentos por boleto na base de NFe e pela multa máxima de 2%. A conta cobre Serviços, Varejo (Comércio, na classificação da Serasa Experian) e Indústria, que somaram 95,9% das empresas negativadas em julho de 2026.
Notas metodológicas
- A análise reflete o montante armazenado e gerenciado pela Qive, expandindo a visão para além dos clientes, de forma anonimizada. Os números descrevem esse recorte.
- A manifestação é um registro feito pela empresa compradora. Não prova fraude nem erro, mas indica a possibilidade. Notas que a empresa não identificou nem manifestou não entram na contagem.
- Setembro de 2026 é o mês mais recente da análise. Como a empresa pode registrar a manifestação até 180 dias depois da autorização da nota, os números de manifestação desse mês ainda são parciais.
- Como 2026 cobre nove meses, as comparações entre anos usam proporções, participações e taxas, e não valores absolutos. Isso vale também para a estimativa de multas: os valores de 2025 e 2026 não são comparáveis entre si.
- O status em aberto do boleto não mede atraso nem inadimplência.
- A multa estimada é um cenário de teto: supõe que todas as empresas projetadas pagam 2% sobre todas as dívidas. Não é valor cobrado nem medição da base.
- Em relação à edição publicada em novembro de 2025, desconhecimento e operação não realizada, antes somados, passaram a ser analisados em separado. As notas ganharam taxas de incidência e de risco por setor, do lado de quem compra e de quem vende. A estimativa de multas passou a calcular o comprometimento por setor. Os números de 2025 foram recalculados com o ano completo.
Explore outros capítulos
Como as empresas pagam no Brasil: o prazo e o crédito como infraestrutura dos pagamentos B2B
Pagamentos à vista são exceção. O crédito comercial funciona como infraestrutura invisível das relações entre empresas.
R$5,88tri
em valor financeiro processado
Reforma Tributária: o cenário de adequação das empresas brasileiras ao IBS e CBS
Análise de 226 milhões de notas fiscais mostra que 4 em cada 10 CNPJs obrigados ainda não se adequaram ao IBS e CBS, da Reforma Tributária.
226mi
de notas fiscais analisadas
O que e como as empresas compram no Brasil?
Mercado concentrado em poucas categorias de produto, mas com ampla variação na lógica de abastecimento por setor.
R$1,6tri
em compras corporativas · 2,67 mi de empresas
Como as empresas transportam mercadorias no Brasil
Uma logística que já gravita em torno do consumo, concentrada no cinturão de distribuição de São Paulo.Mercado concentrado em poucas categorias de produto, mas com ampla variação na lógica de abastecimento por setor.
194,2mi
CTes analisados · R$211 bi em fretes
Como o Brasil se abastece de serviços no B2B: o impacto do imposto ao pagamento
Análise de 40,4 milhões de Notas Fiscais de Serviços Eletrônicas (NFSe) e R$ 277,3 bilhões movimentados revelam quais serviços concentram a retenção, o que a legislação explica sobre esse desenho e como cada setor da economia se abastece de serviços.
40,4mi
NFSes analisadas · R$277,3 bi movimentados