Reforma Tributária: atualizações 2026

Reforma Tributária 2026: seu guia atualizado
O ano de 2026 chegou e, com ele, a Reforma Tributária brasileira deixou de ser apenas um debate legislativo para se tornar uma realidade operacional dentro das empresas. Estabelecida pela Emenda Constitucional nº 132/2023, a reforma entra agora em 2026 em sua fase mais concreta, que é o ano-teste da transição, marcado pela convivência simultânea entre o velho e o novo sistema.Com a aprovação da nova Reforma Tributária, o "split payment" ganhou mais destaque entre empreendedores, contadores e gestores financeiros. Afinal, ele promete transformar a forma como os tributos são recolhidos no Brasil. Mas você sabe como calcular o split payment no fluxo de caixa da sua empresa, na prática?
A seguir, as mudanças que ele traz e como você pode se preparar para a sua implementação com exemplos práticos.

O que muda com o split payment?
Com a implementação gradual do split payment, prevista na Reforma Tributária, o valor dos tributos será automaticamente separado no momento da transação comercial. Isso significa que, ao vender um produto ou serviço, a empresa não recebe mais o valor total para depois recolher os impostos. A partir de agora, eles serão transferidos diretamente ao fisco. Esse é o Brasil dando mais um passo rumo à modernização do seu sistema tributário.
O modelo é considerado "superinteligente", segundo Bernard Appy, secretário da Reforma Tributária. Além de reduzir fraudes, inadimplência e sonegação, beneficia bons pagadores, pois diminui o processo recorrente de recolhimento.
Como calcular o split payment?
O cálculo do split é simples, mas exige atenção ao fluxo de caixa e à alíquota aplicável. Confira o passo a passo:
1. Primeiro, identifique o valor da venda bruta.
2. O próximo passo é aplicar a alíquota de tributação do Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) — ambos fazem parte do IVA (Imposto sobre Valor Adicionado)
3. Chegou a hora de calcular o valor do imposto, sendo o valor da venda bruta, vezes a porcentagem indicada pela alíquota.
4. Com o resultado, subtraia o imposto do valor total da transação
5. O resultado desse cálculo é o valor do tributo retido automaticamente, enquanto o restante pertence ao vendedor.
Lembre-se: o novo modelo afeta diretamente o fluxo de caixa, pois reduz a entrada imediata de recursos. Por isso, é fundamental replanejar o capital de giro para não enfrentar problemas
Exemplos práticos de split payment
Uma gráfica realizou uma venda de R$ 8.000,00 com um projeto. Sabendo que a alíquota usada no cálculo do split é de 18% então o gerente realizou o seguinte cálculo: 8.000 x 18% = R$ 1.440,00 em tributos. O restante representa a entrada no caixa. Ou seja, R$ 8.000,00 - R$ 1.440,00 = R$ 6.560,00.
Outro exemplo é a consultoria feita por um especialista em vagas de emprego internacionais. Ele adquiriu um cliente prestando um serviço no valor de R$ 15.000,00. O split foi executado pela adquirente, com a alíquota de 25%. Isso quer dizer que R$ 15.000,00 x 25% = R$ 3.750,00 de impostos a serem recolhidos. Já o especialista teve uma entrada de caixa de R$ R$ 11.250,00, pois R$ 15.000,00 - R$ 3.750,00 = R$ 11.250,00.
Perceba que, em todos os casos citados, o valor do tributo é automaticamente desviado antes de entrar no caixa do negócio. A vantagem disso é a previsibilidade fiscal e de lucro, mas, ao mesmo tempo, exige atenção redobrada à saúde financeira da empresa.
Não fique para trás na Reforma Tributária
O split payment faz parte de uma transformação maior que já está em curso no nosso país. Haverá menos sonegação e fraudes, com as dificuldades de ocultar receitas ou deixar de pagar tributos, elimina-se a necessidade de pagamentos posteriores e o risco de não estar dentro da lei diminui, auxiliando o compliance do sue negócio.
Com a nova Reforma Tributária, o Brasil caminha rumo a um sistema mais moderno, justo e eficiente, exigindo que você se prepare. Para atuar de forma ativa, não deixe de atualizar seus sistemas, treinar sua equipe e reavaliar o planejamento financeiro. Esses são passos essenciais para manter a competitividade no mercado.
Antecipe-se e conte com a Qive para atravessar essa transição com clareza e mais segurança. Clique aqui e experimente a plataforma por nossa conta!
A agenda fiscal deste início de ano se divide em duas frentes urgentes que exigem atenção imediata dos gestores:
- A Operacionalização do IVA Dual (IBS e CBS): Janeiro de 2026 marca o início da cobrança das alíquotas de teste e a obrigatoriedade do preenchimento dos novos campos nos documentos fiscais. O cenário ganhou contornos práticos com a recente criação do Comitê Gestor do IBS e o lançamento do Portal da Reforma Tributária, que já disponibiliza a calculadora oficial para simulação da carga tributária.
- A Nova Realidade do Imposto de Renda (Lei nº 15.270/2025): Enquanto as empresas ajustam suas notas fiscais, a tributação sobre a renda também sofreu alterações profundas. As novas regras já estão em vigor, trazendo a isenção para rendas de até R$ 5.000,00 (via redutor simplificado) e, crucialmente, uma nova sistemática de tributação para lucros e dividendos que afeta diretamente o bolso dos sócios.
Este guia está atualizado com as normas vigentes em janeiro de 2026. Acompanhe a leitura e veja como navegar pela flexibilização das notas fiscais (Nota Técnica 1.33), descubra também quais são os impactos financeiros do Split Payment e quais as estratégias indispensáveis para proteger o patrimônio da sua empresa neste ano de transformação.
1. O que muda com a Reforma Tributária?
A Reforma Tributária sobre o consumo não é apenas uma troca de siglas, na verdade ela altera o "DNA" do sistema fiscal brasileiro. Saímos de um modelo cumulativo (onde se pagava imposto sobre imposto), para um modelo de Imposto sobre Valor Agregado (IVA), alinhado às práticas internacionais modernas, com cobrança no destino e não cumulatividade plena.
Na prática, os impostos que conhecemos quase como “sopa de letrinhas” (PIS, Cofins, IPI, ICMS, ISS) deixam de existir para, gradualmente, dar lugar ao IVA Dual (IBS e CBS) e ao Imposto Seletivo, mas mantendo também ainda o IPI.
1.1 A Nova Arquitetura dos Tributos
A substituição dos tributos ocorre através de uma competência compartilhada, desenhada para respeitar o pacto federativo, mas unificar a base de consumo:
- CBS (Contribuição sobre Bens e Serviços): De competência federal, substitui o PIS e a Cofins. É gerida pela União.
- IBS (Imposto sobre Bens e Serviços): De competência subnacional, substitui o ICMS (estadual) e o ISS (municipal). Sua gestão é feita pelo Comitê Gestor do IBS, uma entidade independente que centraliza a arrecadação e distribui os recursos aos estados e municípios de destino.
- IS (Imposto Seletivo): Apelidado de "Imposto do Pecado", tem função extrafiscal (regulatória). Ele incide sobre a produção, comercialização ou importação de bens prejudiciais à saúde e ao meio ambiente, como cigarros, bebidas alcoólicas, bebidas açucaradas, veículos poluentes e bens minerais,.
- IPI (Imposto sobre Produtos Industrializados): Ao contrário do que se previa inicialmente, o IPI não será extinto de imediato para todos os produtos. Ele terá suas alíquotas reduzidas a zero para a maioria dos itens, mas continuará incidindo sobre produtos que concorram com a produção da Zona Franca de Manaus (ZFM), para manter a competitividade regional até 2073
1.2 As Mudanças Estruturais no Cálculo e na Operação
Mais importante do que os nomes dos impostos é entender como a mecânica de apuração muda dentro da empresa. A Lei Complementar nº 214/2025 consolidou quatro pilares operacionais:
- O Fim da Cumulatividade (Crédito Financeiro)
No sistema antigo, o crédito tributário era restrito (crédito físico). Agora, adota-se a não cumulatividade plena. Isso significa que a empresa poderá se creditar do imposto pago em praticamente todas as aquisições de bens e serviços (exceto uso e consumo pessoal), inclusive bens imateriais.
Importante lembrar que a apropriação do crédito está condicionada ao efetivo pagamento do tributo na etapa anterior. O sistema verificará se o seu fornecedor pagou o IBS/CBS para liberar o seu crédito, exigindo um rigor inédito na escolha de parceiros comerciais.
- Tributação no Destino (Fim da Guerra Fiscal)
A cobrança do imposto passa a ser feita no local onde o comprador ou consumidor final está localizado, e não mais onde a indústria ou loja está sediada. Isso elimina a guerra fiscal entre estados para atrair fábricas via incentivos de ICMS, pois a arrecadação ficará com o estado onde o produto é consumido.
- Cálculo "Por Fora" (Transparência Real)
O Brasil abandona o "cálculo por dentro", onde o imposto compunha sua própria base de cálculo (o famoso imposto sobre imposto). Com a reforma, adota-se o cálculo "por fora" que, basicamente, é a alíquota que incide sobre o valor do bem ou serviço, sem integrar a base.
Isso traz transparência imediata ao consumidor e simplifica a precificação para o empresário, embora exija uma reparametrização completa dos sistemas de ERP.
- Split Payment (O Fluxo de Caixa Automático)
Esta é a mudança mais impactante para o financeiro. O Split Payment (pagamento repartido) é um mecanismo onde, nas transações eletrônicas (cartão, Pix, boleto inteligente), o valor do imposto é automaticamente separado e direcionado ao Fisco no momento da liquidação financeira.
A empresa vendedora recebe apenas o valor líquido. Isso reduz a sonegação e a inadimplência, mas retira o "efeito caixa" do imposto que ficava na conta da empresa até a data do recolhimento mensal.
1.3 O Cenário de 2026: Testes e Dispensa de Pagamento
Estamos vivendo o ano-teste. A transição começou em 1º de janeiro de 2026 e vai até 2033, mas este primeiro ano possui uma regra de ouro.
O sistema antigo (PIS/Cofins/ICMS/ISS) continua valendo integralmente. Paralelamente, inicia-se a cobrança do IBS e da CBS com alíquotas de teste. Sendo CBS: 0,9% e IBS: 0,1%
Para não onerar as empresas com "dois sistemas", a Lei Complementar trouxe um benefício crucial. Os contribuintes do regime normal que cumprirem integralmente as obrigações acessórias (emitindo as notas fiscais com os novos campos de IBS/CBS preenchidos corretamente) estarão dispensados do recolhimento efetivo desses tributos de teste durante 2026,.
Ou seja, o foco do governo em 2026 é validar a tecnologia e os dados. Quem ajustar seus sistemas e enviar a informação correta, ganha a isenção do pagamento do imposto-teste. Quem não se adequar, além de multas por descumprimento de obrigação acessória, perde essa dispensa.
1.4 Regimes Diferenciados: Quem paga menos?
Embora a alíquota padrão estimada gire em torno de 26,5% a 28% (uma das mais altas do mundo), a reforma não trata todos os setores de forma igual. Foram criados Regimes Diferenciados com redução de alíquotas para proteger serviços essenciais.
- Redução de 60% na alíquota: Aplica-se a serviços de educação, serviços de saúde, dispositivos médicos, medicamentos, produtos de higiene pessoal e limpeza, produtos agropecuários, insumos agropecuários e produções artísticas e culturais nacionais,,.
- Redução de 30%: Aplicável a serviços de prestação de serviços de profissões intelectuais de natureza científica, literária ou artística, desde que submetidas a fiscalização por conselho profissional (como médicos, engenheiros, contadores, arquitetos),.
- Cesta Básica Nacional: Terá alíquota zero para produtos destinados à alimentação humana que componham a cesta básica nacional, garantindo o acesso a alimentos essenciais sem carga tributária.
O que percebemos é que esse novo desenho do sistema tributário se mostra mais tecnológico, com travas automáticas de pagamento (Split Payment) e um foco total na transparência dos dados durante esta fase de transição.
2. Os impactos da reforma tributária
A implementação da Reforma Tributária provoca um choque de gestão nas empresas brasileiras. Não se trata apenas de uma nova forma de apurar impostos, mas de uma reestruturação completa na maneira como as organizações precificam seus produtos, gerenciam seu fluxo de caixa e escolhem seus fornecedores.
A transição, que se estenderá de 2026 a 2032, impõe uma convivência complexa entre o sistema antigo e o novo, exigindo adaptações imediatas em três frentes críticas:
2.1 O Fim do "Efeito Caixa" com o Split Payment
O impacto mais imediato e agressivo recai sobre a tesouraria. No modelo antigo, a empresa vendia, recebia o valor total e ficava com o dinheiro do imposto em caixa até a data do recolhimento (geralmente no mês seguinte), utilizando esse montante como capital de giro.
Com a reforma, nasce o Split Payment (pagamento repartido). Nas transações eletrônicas (Pix, cartões, boletos inteligentes), o sistema bancário fará a separação automática no momento da liquidação financeira.
Sendo que o valor do produto vai para o vendedor; e o valor do IBS e da CBS é direcionado automaticamente para o Fisco.
O impacto prático disso é que a empresa perde a liquidez desse imposto que "dormia" na conta. Isso exige uma revisão urgente das políticas de capital de giro e fluxo de caixa, pois o desembolso tributário passa a ser praticamente instantâneo nas vendas digitais
2.2. Precificação e o "Cálculo por Fora"
A formação de preços precisa ser recalculada do zero. O Brasil abandona o cálculo "por dentro" (imposto sobre imposto) para adotar o cálculo "por fora".
Embora traga transparência, obriga o empresário a revisar suas margens de lucro para garantir que o preço final ao consumidor continue competitivo sem absorver prejuízos.
Além disso, a não cumulatividade plena altera o custo de aquisição. O crédito tributário agora é amplo (inclusive para uso e consumo e ativos intangíveis), mas está condicionado ao efetivo pagamento do tributo pelo fornecedor anterior.
Tudo isso significa que a gestão de compras será transformada. Comprar de um fornecedor inadimplente pode significar perder o direito ao crédito, encarecendo a operação.
2.3. O Dilema de Competitividade do Simples Nacional
Para as micro e pequenas empresas (MPEs), a reforma criou uma "encruzilhada estratégica". Embora o Simples Nacional continue existindo, as empresas optantes que estão no meio da cadeia produtiva (vendendo para outras empresas - B2B) podem perder competitividade.
Acontece que quem compra de uma empresa do Simples apropria-se de um crédito menor (apenas o montante efetivamente pago no DAS) em comparação a comprar de uma empresa do Regime Normal (que gera crédito cheio de IBS/CBS).
Isso pode levar grandes compradores a evitarem fornecedores do Simples para não perderem eficiência fiscal, forçando muitas MPEs a migrarem para o regime híbrido ou normal.
2.4. O Desafio Tecnológico e de Compliance
Por fim, o impacto operacional é massivo. A apuração em 2026 exige que os sistemas (ERPs) estejam preparados para preencher novos campos obrigatórios nos documentos fiscais, como o cClassTrib (Código de Classificação Tributária) e as alíquotas segregadas de IBS e CBS.
Empresas de tecnologia e negócios digitais, por exemplo, precisam revisar toda a lógica de faturamento, pois erros na classificação dos itens podem gerar rejeição de notas ou perda da dispensa do pagamento dos tributos de teste em 2026. A conformidade fiscal deixa de ser burocracia para virar pré-requisito de operação.
3. Atualizações de janeiro de 2026
O mês foi marcado por entregas tecnológicas do governo, definições de governança e ajustes de última hora para evitar travamentos operacionais nas empresas.
Abaixo, detalhamos os cinco fatos novos que alteraram a rotina fiscal neste início de ano:
3.1 Portal e Comitê Gestor
A reforma ganhou endereço oficial. Foi lançado o Portal da Reforma Tributária, uma plataforma que centraliza as ferramentas de apuração do IBS e da CBS. Simultaneamente, houve a instituição formal do Comitê Gestor do IBS (CG-IBS), órgão que administrará a arrecadação compartilhada entre estados e municípios,.
Na prática: Este portal não é apenas informativo. Ele hospeda a Calculadora do IVA, uma ferramenta essencial lançada pela Receita Federal que permite às empresas simular a carga tributária real e validar o "cálculo por fora" em suas operações, garantindo transparência sobre quanto crédito elas têm e quanto imposto falta pagar.
3.2 A Flexibilização das Notas Fiscais (NT 1.33)
Havia um grande temor de que o sistema de notas fiscais travasse em janeiro devido à complexidade dos novos campos. Para evitar um colapso, a Receita Federal e o Encat publicaram a Nota Técnica 1.33, decidindo que a ausência do preenchimento dos campos de IBS e CBS não gerará rejeição automática da nota fiscal (NF-e e NFC-e) neste primeiro momento.
É importantíssimo não confundir essa flexibilização técnica com a anistia. A obrigação legal de informar os tributos permanece. A Lei Complementar nº 214/2025 condiciona a dispensa do pagamento dos tributos de teste em 2026 ao cumprimento integral das obrigações acessórias. Ou seja, quem deixar os campos em branco por "preguiça operacional" corre o risco de perder o benefício e ser cobrado futuramente.
3.3 Prorrogação do Piloto
Reconhecendo que muitos sistemas ainda não estavam prontos, o prazo de adesão ao Piloto da Reforma Tributária (IBS/CBS) foi prorrogado até fevereiro de 2026. Para grandes contribuintes e desenvolvedores de software, essa extensão é estratégica: é a última chance de testar a comunicação de dados com o Fisco em um ambiente seguro antes que as validações se tornem restritivas e as multas comecem a ser aplicadas.
3.4 A Polêmica da Base de Cálculo do ICMS
Uma insegurança jurídica surgiu logo na largada: o IBS e a CBS (mesmo com alíquotas de teste) devem compor a base de cálculo do ICMS em 2026? A falta de uma diretriz nacional clara gerou divergências estaduais, por exemplo:
- São Paulo: Emitiu solução de consulta afirmando que os novos tributos não entram na base do ICMS em 2026.
- Pernambuco: Após hesitação inicial, indicou que eles integram o cálculo.
Isso exige que o parametrizador fiscal do seu ERP seja flexível o suficiente para tratar regras distintas dependendo da UF da operação, sob risco de recolhimento incorreto de ICMS durante o ano.
3.5 Início da Nova Tributação da Renda (IRPF e Dividendos)
Enquanto as empresas ajustam o consumo, a tributação sobre a renda também mudou a partir de 1º de janeiro de 2026. Entraram em vigor as novas regras da Lei nº 15.270/2025, que incluem a isenção de IRPF para quem ganha até R5.000,00 (via redutor simplificado) e a retenção na fonte 10 50.000,00 mensais pagos por uma mesma empresa.
4. Atualizações de fevereiro 2026
O segundo mês do ano trouxe definições fundamentais para a estrutura digital das notas fiscais e facilitou o caminho para quem está começando um novo negócio. Confira os pontos de atenção:
4.1 Adequações no Leiaute da NFS-e (Nota Técnica SE/CGNFS-e nº 7/2026)
No dia 07/02/2026, o governo divulgou a versão 1.00 da Nota Técnica SE/CGNFS-e nº 7/2026, que detalha as mudanças estruturais na NFS-e de padrão nacional.
- Grupos de IBS e CBS: A atualização mais relevante é o Anexo VI, que agora inclui oficialmente os campos para o Imposto sobre Bens e Serviços (IBS) e para a Contribuição sobre Bens e Serviços (CBS) no arquivo XML da nota.
- Na prática: As empresas de serviços devem garantir que seus sistemas de emissão estejam prontos para gerar esses novos grupos de informações, assegurando a conformidade com o padrão nacional.
4.2 Abertura de Empresas e a Ferramenta MAT
A Receita Federal lançou o MAT, uma ferramenta integrada à Redesim que unifica a solicitação do CNPJ com a escolha do regime tributário.
- Opção antecipada: Por meio dessa plataforma, novos empreendedores já conseguem se preparar e optar pelo regime regular do IBS e da CBS, que entra em vigor plenamente a partir de 2026, logo no ato da abertura.
- Prazo de atenção: Os contribuintes possuem até 90 dias após o registro do ato constitutivo (na Junta Comercial, Cartório ou OAB) para preencher os dados no MAT.
- Responsabilidade: Esse procedimento é restrito ao representante legal da empresa ou ao profissional de contabilidade vinculado.
5. Atualizações de março de 2026
Se janeiro inaugurou a operação prática e fevereiro consolidou a estrutura digital, março trouxe a "musculação institucional" para a Reforma Tributária. Nesse período, o Comitê Gestor do IBS (CGIBS) iniciou sua organização efetiva e o governo publicou diretrizes técnicas fundamentais sobre o Split Payment, elevando o rigor do calendário fiscal.
5.1. Diretrizes Oficiais para o Split Payment (Informe Técnico 2026.001)
Publicado no início do mês, o Informe Técnico 2026.001 detalha o preenchimento do pagamento dividido em documentos como CT-e, BP-e e NF3e. Sobre esse ponto, o governo confirmou que não exigirá o preenchimento desses campos em ambiente de produção durante o ano de 2026. Essa decisão garante que as empresas ajustem seus sistemas com segurança, eliminando o risco de interrupções imediatas na operação.
Para que o sistema reconheça a divisão automática do imposto, a tabela nacional agora inclui códigos específicos, como o "23 - Pix automático" e o "24 - TEF / booktransfer". É crucial que as equipes de TI e fiscal revisem essas configurações, pois o uso de informações incorretas gera a rejeição 1003 (Tipo de Pagamento inválido), travando o fluxo documental.
5.2. Estruturação do Comitê Gestor (Resolução CGIBS nº 1/2026)
A Resolução nº 1/2026 instituiu a Comissão de Trabalho do Regulamento do IBS (CT-RIBS). Essa comissão tem como objetivo redigir as regras práticas do regulamento único do imposto e manter diálogo direto com a Receita Federal. Acompanhar as pautas desse grupo é a melhor estratégia para antecipar mudanças normativas antes que elas impactem diretamente a rotina do negócio.
5.3. O Prazo Crítico de 31 de março
O final de março estabeleceu o limite para a entrada em vigor de novas validações fiscais obrigatórias no ambiente nacional dos documentos eletrônicos. Empresas que não revisaram NCMs, cadastros de tributação e parametrizações no ERP enfrentam agora o risco operacional de sofrerem rejeições na emissão de notas. Esse cenário trava a saída de mercadorias e a prestação de serviços, prejudicando o faturamento.
5.4. A Convivência Diária de Sistemas
Março consolidou a realidade de 2026: a convivência simultânea entre o sistema antigo e o novo é a regra definitiva. Nesse sentido, as Secretarias de Fazenda ajustaram as notas técnicas locais para acomodar as alíquotas-teste de IBS (0,1%) e CBS (0,9%) sem distorcer os tributos vigentes. A contabilidade agora opera sob dois "mapas mentais": enquanto o sistema antigo ainda define o recolhimento efetivo, o novo sistema exige conformidade total para garantir a dispensa do pagamento dos tributos de teste.
6. Atualizações de abril de 2026
Abril consolidou-se como o mês mais decisivo da Reforma Tributária desde a sanção da Lei Complementar nº 214/2025. O cenário brasileiro evoluiu de diretrizes gerais para uma realidade prática com a publicação dos regulamentos, a posse da presidência do CGIBS e, principalmente, a definição de um prazo concreto para o início das penalidades. Nesse momento, a reforma deixa de ser um projeto e assume o papel de um manual operacional obrigatório.
6.1. Publicação dos Regulamentos do IBS e da CBS
No dia 30 de abril, o governo publicou simultaneamente as normativas que materializam a reforma do consumo. Essas regras detalham hipóteses de incidência, base de cálculo, regimes de creditamento e o funcionamento do Split Payment. O Decreto nº 12.955/2026 regulamenta a CBS em âmbito federal, enquanto a Resolução CGIBS nº 6/2026 estabelece o regulamento do IBS — após uma aprovação unânime histórica entre estados e municípios. Para garantir a segurança jurídica e a interpretação integrada desses tributos, a Portaria Conjunta MF/CGIBS nº 7/2026 amarra as pontas entre as esferas federal e subnacional.
6.2. Contagem Regressiva para 1º de Agosto
A publicação desses regulamentos acionou um cronômetro crítico para as empresas. Conforme o Ato Conjunto RFB/CGIBS nº 1/2025, a dispensa de penalidades pelo descumprimento de obrigações acessórias termina no primeiro dia do quarto mês após a publicação da regra comum. Como a publicação ocorreu no fim de abril, as penalidades passam a valer integralmente em 1º de agosto de 2026.
Partindo desse ponto, os meses de maio, junho e julho representam a última janela de calibragem para o contribuinte. A partir de agosto, falhas como campos em branco ou classificações fiscais incorretas resultarão em multas e na perda automática da dispensa do recolhimento dos tributos de teste.
6.3. Governança e Infraestrutura Tecnológica
Além do arcabouço jurídico, abril entregou avanços técnicos que impactam diretamente a emissão de documentos fiscais. A posse de Flávio César na presidência do CGIBS destravou a capacidade do comitê de deliberar sobre fiscalização e arrecadação. Paralelamente, o CONFAZ publicou o Despacho nº 18/2026, que traz ajustes no CT-e, NF-e e NFCom, com destaque para o aumento do rigor na identificação do destinatário no varejo (NFC-e).
No setor de serviços, a disponibilização do Módulo de Apuração Nacional (MAN) da NFS-e em 17 de abril marca a chegada da peça tecnológica que consolidará a apuração do IBS e da CBS. Outro ponto vital é a atualização da Nota Técnica 2020.001 (v.1.60), que alterou os prazos de Manifestação do Destinatário. Sob esse novo modelo, a manifestação deixa de ser uma tarefa burocrática e torna-se um evento central: sem ela, a empresa perde a comprovação de pagamento do fornecedor e, consequentemente, o direito ao aproveitamento de créditos.
6.4. Janela para Consulta Pública
Dessa forma, o governo também abriu um canal de diálogo até 31 de maio de 2026 pela plataforma Receita Atende. Esse prazo permite que empresas e entidades enviem sugestões de aperfeiçoamento e apontem eventuais distorções nas regulamentações antes que as regras se consolidem definitivamente na rotina fiscal.
7. Atualizações de maio de 2026
1º de agosto: o que muda agora nos documentos fiscais dasua empresa?
Se até aqui a reforma tributária vinha sendo acompanhadacomo um movimento estrutural — relevante, mas ainda em fase de adaptação —agosto marca uma virada operacional definitiva. A mudança deixa de serinterpretativa e passa a ser sistêmica.
Na prática, isso significa que não basta mais compreender omodelo de IBS e CBS: é preciso estar tecnicamente adequado. A emissão dedocumentos fiscais entra em uma nova lógica de validação, em que o erro nãogera apenas contingência futura, ele impede a operação no presente.
7.1 Decreto 12.955 e Resolução CGIBS nº 6: o fim do período de tolerância
A publicação do Decreto 12.955/2026 e da Resolução CGIBS nº6/2026, em 30 de abril, estabeleceu um marco silencioso, mas determinante: oinício da contagem de 90 dias para adequação obrigatória dos documentos fiscaisao novo modelo tributário.
Esse prazo se encerra em 1º de agosto.
A partir dessa data, entra em vigor um novo padrão devalidação. O autorizador passa a rejeitar, de forma automática, documentosfiscais que não contenham os campos exigidos relacionados ao IBS e à CBS,incluindo classificações como o cClassTrib.
Esse ponto altera profundamente a natureza do risco fiscal.Não se trata mais de inconsistências passíveis de ajuste posterior ouidentificadas em fiscalização. A rejeição sistêmica interrompe o fluxooperacional, impactando diretamente faturamento, logística e cumprimento deobrigações acessórias.
Além disso, passa a ser aplicável a multa de 1% sobre ovalor da operação para documentos emitidos em desacordo com as exigências. Naprática, isso reforça que a ausência de preenchimento adequado deixa de ser umafalha operacional e passa a ter impacto financeiro imediato.
7.2 O que sua empresa precisa checar antes de agosto?
Diante desse cenário, a preparação exige objetividade. Maisdo que revisões conceituais, o momento demanda validação prática dos processosde emissão.
Três ações são essenciais:
1. Confirmar com o ERP o correto preenchimento dos camposcClassTrib.
Esse é um dos principais pontos de rejeição. A ausência,inconsistência ou preenchimento incorreto desse campo tende a impedir aautorização da nota.
2. Testar a emissão real de NF-e com destaque de IBS eCBS.
Ambientes de homologação são úteis, mas insuficientesisoladamente. É fundamental simular cenários reais da operação para garantirque a emissão ocorra sem falhas no ambiente produtivo.
3. Alinhar com o fiscal/contador o monitoramentopós-agosto
A virada não encerra o processo. As primeiras semanas exigemacompanhamento próximo de rejeições, ajustes técnicos e eventuais mudanças deinterpretação.
Para um aprofundamento prático desse checklist, incluindocenários de risco e priorização de ações, vale consultar o conteúdo completosobre o que fazer antes de 1º de agosto.
Se a sua operação depende de volume e consistência naemissão de documentos fiscais, a adequação deixa de ser um projeto e passa aser uma condição de continuidade operacional.
Veja como a Qive automatiza essa adequação e reduz riscos naemissão fiscal.
8. Histórico das atualizações de 2025
Para entender a operação em 2026, precisamos olhar para o "canteiro de obras" que foi o ano de 2025. Foi neste período que a Receita Federal e os entes estaduais traduziram a Emenda Constitucional em bits e bytes, publicando as regras técnicas que hoje seus sistemas estão tentando processar.
Abaixo, organizamos as principais entregas de 2025 que serviram de alicerce para a fase atual:
8.1 A Arquitetura dos Documentos Fiscais (DFe)
O grande motor da reforma foi a reengenharia dos arquivos XML. Ao longo de 2025, foram publicadas as Notas Técnicas (NTs) que criaram os "espaços" digitais para o IBS e a CBS existirem dentro das notas.
- NF-e e NFC-e (NT 2025.002): Introduziu os grupos de tributação do IVA Dual e as novas finalidades de emissão para ajustes de débitos e créditos.
- NFS-e Nacional (NT 2025.004): Padronizou os campos de serviço para conversar com o Ambiente de Dados Nacional (ADN).
- CT-e (NT 2025.001): Adaptou o Conhecimento de Transporte para recepcionar as novas alíquotas e regras de crédito presumido.
Foi também em 2025 que a Receita lançou o Validador de DF-e no Portal DF-e. Essa ferramenta foi (e continua sendo) vital para que as equipes de TI testem a estrutura dos arquivos XML antes de tentar autorizar uma nota em ambiente de produção.
8.2 O Avanço da Padronização Municipal (NFS-e)
Um dos maiores desafios da reforma é unificar a linguagem de mais de 5.500 municípios. Em 2025, vimos um movimento maciço de adesão ao Padrão Nacional da NFS-e.
Mais de 1.400 municípios formalizaram sua entrada no sistema, e o Distrito Federal protagonizou um movimento importante, que foi o ajuste do seu emissor próprio (ISSnet), para dialogar diretamente com o padrão nacional, servindo de modelo para outras grandes capitais que não utilizam o emissor web gratuito da Receita.
8.3 Ferramentas de Transparência e Cálculo
Para combater a incerteza sobre o impacto financeiro, 2025 marcou o lançamento da Calculadora de Serviços do IBS e CBS. Disponibilizada em julho, essa ferramenta permitiu que as empresas começassem a simular o "cálculo por fora" e visualizassem, pela primeira vez, o peso real dos novos tributos sobre suas margens, sem o efeito cascata do modelo antigo.
8.4 Obrigações para Setores Específicos
Nem todos se encaixam na regra geral. Durante 2025, o fisco desenhou soluções sob medida para setores com operações complexas, criando novos documentos e declarações que agora são exigidos:
- DERE (Declaração Eletrônica para Regimes Específicos): Criada para consolidar os dados de Bancos, Seguradoras, Planos de Saúde e empresas de Apostas (Bets), que possuem regimes de apuração distintos.
- NFAg (Nota Fiscal da Água): Um novo modelo (75) desenhado para modernizar a fatura de água e saneamento, permitindo rastreabilidade fiscal em tempo real,.
- BP-eTA (Bilhete de Passagem Aéreo): A digitalização chegou ao transporte aéreo com o modelo 63, padronizando a emissão de bilhetes com os novos campos de impostos.
- CIB (Cadastro Imobiliário Brasileiro): Integrou os cadastros de imóveis rurais e urbanos, tornando-se uma exigência para documentos fiscais de obras de construção civil.
8.5 Incentivo à Exportação (Programa Acredita)
Por fim, 2025 trouxe um fôlego antecipado para o comércio exterior. O lançamento do Programa Acredita Exportação permitiu que micro e pequenas empresas (incluindo as do Simples) antecipassem a recuperação de resíduos tributários na exportação, uma medida de competitividade que segue vigente até a entrada plena da CBS em 2027.
Para fechar:
A Reforma Tributária inaugurou um ciclo onde a eficiência fiscal deixa de ser uma vantagem competitiva para se tornar uma questão de sobrevivência. A transição que se consolida agora em 2026 não permite "amadorismo". A complexidade de operar dois sistemas tributários simultaneamente (o antigo e o novo IVA) exigirá das empresas uma governança de dados impecável.
Como vimos, a Receita Federal iniciou o ano concedendo uma flexibilização operacional ao não rejeitar notas fiscais com erros nos campos de IBS/CBS. No entanto, não confunda essa flexibilidade temporária com impunidade.
Com a publicação dos regulamentos do IBS e da CBS no dia 30 de abril, um relógio foi acionado. O Ato Conjunto RFB/CGIBS nº 1/2025 definiu que a janela de tolerância para erros se encerraria no primeiro dia do quarto mês após essa publicação.
Na prática, isso significa que a partir de 1º de agosto de 2026 as penalidades passam a ser aplicadas. O empresário que usar o início do ano como desculpa para adiar as adequações corre agora um risco duplo:
- Sofrer multas e perder a dispensa do pagamento dos tributos de teste em 2026 (IBS de 0,1% e CBS de 0,9%), já que esse benefício é estritamente condicionado ao cumprimento correto das obrigações acessórias.
- Travar sua operação comercial quando as validações sistêmicas passarem a rejeitar a emissão de notas com campos incorretos ou em branco.
Os meses de maio, junho e julho de 2026 representam a sua última janela de calibragem. Depois dessa data, qualquer erro de parametrização no sistema vira multa e perda de benefício financeiro.
Por fim, é crucial o alerta para o patrimônio da empresa. A Lei nº 15.270/2025 mudou a regra do jogo para os sócios, e a janela para deliberar sobre os lucros acumulados até 31/12/2025 e protegê-los da nova tributação de dividendos e do IRPF Mínimo é extremamente estreita. Quem não planejar a distribuição ou capitalização desses valores agora, pode ver seu lucro passado ser tributado como renda nova no futuro.
Em 2026, a capacidade de adaptação ágil não é apenas sobre compliance; é sobre proteger o caixa e a margem do seu negócio. A reforma já virou um manual de regras com prazos correndo contra o relógio. Sua empresa está acompanhando ou apenas assistindo?

Camila Oliveira


Autora certificada Vamos Escrever, é bacharel em contabilidade e pós-graduada em Controladoria e Gestão de Tributos. Possui mais de 14 anos de experiência na área tributária em todas as rotinas fiscais de análises e apurações de tributos diretos e indiretos. Também é professora de Contabilidade Introdutória, Comercial e Tributária. Apaixonada por animais e motociclista. 📩camilaoliveira@vamosescrever.com.br
Artigos relacionados
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo

O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo

Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo

Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
NFe na Reforma Tributária: guia dos campos de IBS e CBS e das rejeições que ainda valem em 2026
Nota autorizada não é nota em conformidade. Entenda os campos de IBS e CBS na NFe, os prazos por documento e o risco de manter o preenchimento incorreto.
Ver artigo
O que gestores devem priorizar ao revisar a operação fiscal para a Reforma Tributária
Entenda a importância de revisar a operação fiscal para a Reforma Tributária ainda no segundo semestre de 2026, para que o plano da empresa se sustente.
Ver artigo
Reforma Tributária como teste da arquitetura financeira: o que CFOs precisam reorganizar antes de 2027
Veja os impactos da Reforma Tributária no caixa, nos créditos, fornecedores e despesas corporativas e saiba como preparar sua empresa para a transição.
Ver artigo
Como o Portal de Fornecedores da Qive protege os créditos IBS/CBS da sua operação
Saiba como o Portal de Fornecedores da Qive sinaliza o regime tributário dos fornecedores, quantifica riscos de crédito IBS/CBS e cria trilha integrada ao ERP.
Ver artigo
Split payment e fluxo de caixa: o que muda quando o IVA é retido na origem
Split payment retém IBS e CBS na origem: entenda o impacto real no fluxo de caixa, veja exemplos numéricos e saiba como se preparar agora.
Ver artigo
cClassTrib e NCM na Reforma Tributária: como evitar a Rejeição 1024 e garantir a dispensa de recolhimento em 2026
NCM errada gera cClassTrib errado — e a nota é rejeitada. Entenda a relação e como corrigir antes de perder a dispensa de recolhimento do IBS/CBS em 2026.
Ver artigo
Inbound e outbound fiscal: o risco invisível que a Reforma Tributária está expondo nas operações
A Reforma Tributária está mudando o fiscal: entenda como a integração entre inbound e outbound impacta o contas a pagar, reduz riscos operacionais e exige dados consistentes desde a origem
Ver artigo

O Dilema do Simples Nacional na Reforma Tributária: Migrar ou Ficar?
Entenda o dilema do Simples Nacional com a chegada do IBS e CBS. Saiba se vale a pena migrar para o Lucro Real para garantir créditos e manter a competitividade da sua empresa.
Ver artigo
Reforma Tributária: atualizações 2026
Fique por dentro das atualizações da Reforma Tributária de 2026. Confira os prazos de março, novas regras para NFS-e e como o Split Payment impacta sua operação. Garanta o compliance com a ajuda da Qive.
Ver artigo
Reforma Tributária: impactos no planejamento financeiro
Entenda os impactos da Reforma Tributária no planejamento financeiro da sua empresa e saiba como se preparar para as mudanças. Leia mais!
Ver artigo
Simulação mostra o que muda com a Reforma Tributária
A equipe da Reforma Tributária publicou uma simulação prática de como ela irá operar no Brasil. Confira os principais destaques da simulação!
Ver artigo
Reforma Tributária e Lucro Real: o que vai acontecer?
nda as principais mudanças da reforma tributária para empresas do Lucro Real. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Lucro Presumido, o que muda?
Entenda as principais mudanças da reforma tributária para empresas do Lucro Presumido. Saiba como se preparar e quais os impactos no seu negócio.
Ver artigo
Reforma Tributária no Simples Nacional: entenda as mudanças
Confira os principais pontos da reforma tributária para empresas do simples nacional e garanta a compliance do seu negócio!
Ver artigo
Cronograma de implementação da Reforma Tributária
Entenda o cronograma da Reforma Tributária no Brasil. Saiba as etapas de implementação, prazos e o que muda para empresas e cidadãos
Ver artigo
Calculadora de Tributos da Receita Federal: O que é e como usar
Entenda o que é a Calculadora de Tributos da Receita Federal, como funciona, por que é importante e como usá-la de maneira estratégica.
Ver artigo
IPI e Programa Mover: Entenda as alterações da alíquota
Entenda o que muda com o Programa Mover e como as alterações do IPI impactam consumidores, indústrias e o meio ambiente.
Ver artigo
Receita Federal libera calculadora da Reforma Tributária
Entenda o que muda para a sua empresa com a nova reforma tributária e como usar a calculadora liberada pela receita federal.
Ver artigo
CBS e IBS na prática: como a Reforma Tributária afeta os fundos de investimento?
Entenda como funcionam os novos tributos da reforma tributária e quando a CBS e o IBS podem incidir sobre os fundos de investimento.
Ver artigo
IPI, PIS e COFINS: o que muda na Reforma Tributária?
Entenda tudo o que será alterado com o IPI e PIS e Cofins com a Reforma Tributária e prepare-se para os próximos anos.
Ver artigo
O fim do ICMS e do ISS: O que entra no lugar desses impostos
Entenda a extinção do ICMS e do ISS a partir da Reforma Tributária e como funcionará a substituição desses tributos.
Ver artigo
Estratégias de Planejamento Tributário pós-reforma
Saiba como a Reforma Tributária irá impactar sua empresa e conheça estratégias de planejamento tributário para 2026. Confira!
Ver artigo
Como a Reforma Tributária irá impactar E-commerces?
Confira as principais mudanças da Reforma Tributária e descubra como ela irá impactar o varejo digital. Acesse leia mais!
Ver artigo
Créditos Tributários: o que muda com a Reforma
Entenda como vai funcionar o crédito tributário na Reforma. Descubra as diferenças entre os créditos atuais e os pós-Reforma. Acesse!
Ver artigo
CST no IBS e CBS: Como Vai Funcionar?
Entenda detalhes sobre como o novo modelo de Código de Situação Tributária (CST) no IBS e CBS vai funcionar na prática.
Ver artigo
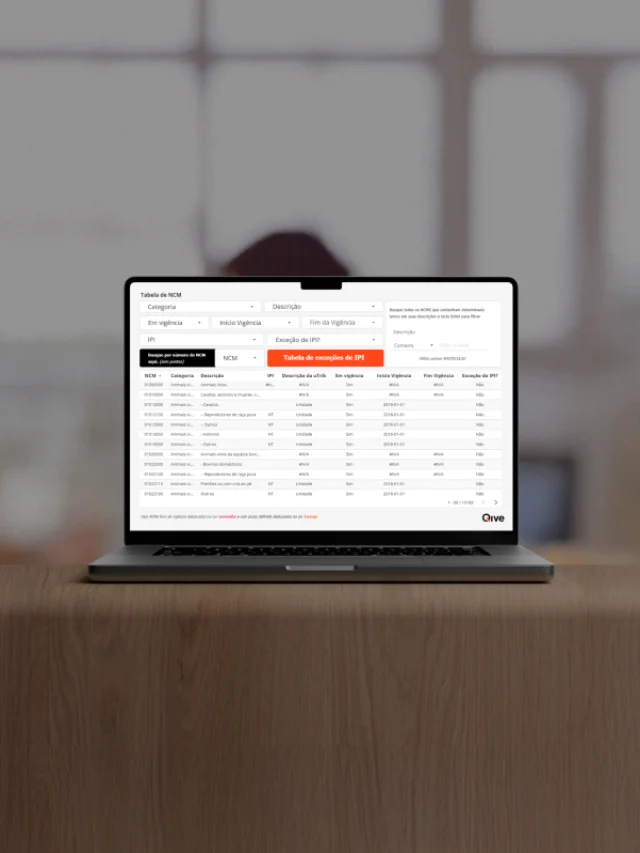
Como consultar os livros da reforma tributária?
Aprenda como consultar os livros da reforma tributária de forma facilitada e otimize as rotinas do seu negócio com buscas personalizadas.
Ver artigo
Conheça a ferramenta de IA para a Reforma Tributária
Conheça a ferramenta de relatórios da reforma tributária personalizados pelo seu CNAE da Qive, economize tempo e otimize processos!
Ver artigo
Simples Nacional na Reforma Tributária: o que muda?
Confira o que irá mudar para o Simples Nacional com a nova Reforma Tributária. Prepare-se para as novas regras e saiba como adaptar sua empresa.
Ver artigo
Como calcular Split Payment no fluxo de caixa?
Aprenda como calcular o split payment no seu fluxo de caixa e evite ser pego de surpresa com as novidades da Reforma Tributária.
Ver artigo
O que diz o Artigo 21 da Reforma Tributária?
Desvende o Artigo 21 da Reforma Tributária e seus impactos no seu negócio! Simplificação, transparência e novos créditos. Clique e não perca!
Ver artigo
Crédito Financeiro na Reforma Tributária: o que muda?
Saiba como a Reforma Tributária impacta o crédito financeiro. Confira o que contadores e empresas precisam saber para otimizar resultados!
Ver artigo
Qual a diferença entre IBS e CBS?
Entenda melhor o que é IBS e CBS na nova Reforma Tributária e saiba as diferenças cruciais entre os novos impostos. Acesse e confira!
Ver artigo
O que muda com a Lei Complementar 214/2025?
Fique por dentro das principais mudanças trazidas pela Lei Complementar 214/2025. Confira os impactos, período de transição e mais!
Ver artigo
IVA: entenda o que é e o que muda para as empresas
Entenda o que é o IVA (Imposto sobre Valor Agregado), qual é o impacto dele para as empresas e como vai funcionar no Brasil com a Reforma Tributária.
Ver artigo
O que é Imposto Seletivo e quando ele entra em vigor?
Descubra o que é o Imposto Seletivo, quais produtos serão impactados pelas novidades das novas leis.
Ver artigo
Split Payment: entenda o que ele é e o seu impacto na Reforma Tributária
Entenda o que é o split payment e os impactos dele com a reforma tributária. Prepare o seu negócio para as novidades do mercado.
Ver artigo
Como vai funcionar o cashback na reforma tributária?
Confira como irá funcionar o cashback na reforma tributária, quais produtos e serviços são aplicáveis e quem poderá receber o benefício.
Ver artigo
Imposto CBS: o que é, como calcular e impactos
Conheça mais sobre a CBS, novo imposto da reforma tributária. Saiba como calcular, quando entra em vigor e impactos nos consumidores. Acesse!
Ver artigo
Como modernizar o CFO Tech Stack e preparar sua empresa para o futuro financeiro
A Reforma Tributária promete transformações profundas que vão além do fiscal. Entenda mais sobre como modernizar o CFO Tech Stack!
Ver artigo
Reforma Tributária de 2025: Mudanças e Desafios para o Sistema Fiscal Brasileiro
Confira as principais mudanças que estabelece a Lei Complementar 214/2025 da reforma tributária, comparando com o sistema anterior.
Ver artigo
PMEs e Reforma Tributária: oportunidades e desafios
Veja como a reforma tributária vai impactar pequenas e médias empresas (PMEs), os principais desafios e oportunidades. Acesse e leia mais.
Ver artigo
Reforma Tributária no Varejo: O Que Muda e Como Se Preparar?
Entenda o que muda com a reforma tributária e quais serão os impactos para o varejo. Veja como minimizar esses efeitos em sua empresa. Acesse!
Ver artigo
Reforma Tributária para Contadores: Quais os Impactos
Política de Crédito e Cobrança: Mantenha a saúde financeira de sua empresa. Estratégias essenciais neste podcast.
Ver artigo

Reforma tributária e seus efeitos para as pequenas empresas
Conheça os principais efeitos da nova Reforma Tributária para o regime Simples Nacional de pequenas empresas.
Ver artigo
Adequações no Layout da NFS-e para Reforma Tributária do Consumo
Entenda a NT 001 referente ao layout da NFSe para adequação após a reforma tributária do consumo em nosso artigo!
Ver artigo

Receita Federal divulga mudanças nas Notas Fiscais para se adequar à Reforma Tributária
Entenda as mudanças das NTs 2024-001 e 2024-002 e os impactos que elas podem ter na sua rotina fiscal.
Ver artigo

Tributação dos dividendos: quais são as alterações trazidas pela atual proposta de reforma tributária?
Confira quais são as alterações trazidas pela atual proposta de reforma tributária em relação a tributação dos dividendos neste artigo!
Ver artigo

Reforma Tributária: PEC 45, PEC 110 e PL 3.887
Veja as principais diferenças entre Projeto de Emenda Constitucional (PEC) e Projeto de Lei (PL) na PEC 45, PEC 110 e PL 3.887 na Reforma Tributária.
Ver artigo

Reforma tributária: Pacto federativo e desafios
A Reforma Tributária, PEC 45/19, PEC 110/19 e PL 3.887/20, possuem a implementação do imposto sobre valor agregado e a facilitação dos créditos.
Ver artigo
Reforma Tributária no Brasil, quais os benefícios?
Entenda qual a necessidade de uma Reforma Tributária no Brasil e quais os benefícios que ela pode trazer para o sistema de tributação brasileiro
Ver artigo
Há aspectos positivos na Reforma fiscal e na Reforma tributária?
Explorando os pontos positivos das reformas fiscal e tributária. Descubra como podem beneficiar indivíduos e empresas.
Ver artigo